


産業用水処理薬品:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Industrial Water Treatment Chemicals - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122958
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、産業用水処理薬品市場の規模は2025年に235億3,000万米ドルと評価され、2026年の248億6,000万米ドルから2031年までに327億4,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは5.67%となる見込みです。
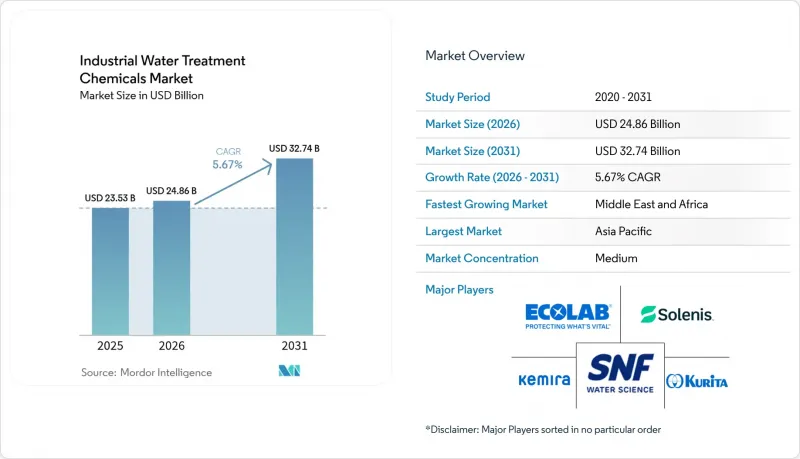
本レポートは、製品タイプ(スケール抑制剤、腐食防止剤、殺生物剤・消毒剤、凝集剤・凝集助剤、その他)、エンドユーザー産業(石油・ガス、電力、紙、金属・鉱業、その他)、地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の産業用水処理薬品市場の動向と洞察
シェールガスの生産に伴う生産水の発生量の増加(米国)
パーミアン盆地におけるシェールガス開発では、現在、1日あたり数百万バレルの生産水が排出されており、安全なリサイクルや処分には、高度な酸化剤、殺生物剤、高温用凝集剤が必要とされています。これにより生じる化学品の需要は、フローバック水の最大90%をリサイクルするという事業者の目標によってさらに増大しています。これは、淡水の取水量と処分費用を削減できるためです。140°Cの温度と15万mg/Lを超える総溶解固形物(TDS)に対応可能な耐食性混合製品を配合するサプライヤーは、プレミアム価格を確保しています。現場での導入において、処理スキッドにAI投与プラットフォームを組み込む事例が増加しており、性能を維持しつつ過剰投与を削減し、化学品の支出を15~25%削減しています。こうしたメリットは、産業用水処理薬品市場において、数量の拡大を確実にする経済的インセンティブとなっています。
重金属・CODに関する排出基準の厳格化
欧州連合(EU)の「産業排出指令」と米国NPDES許可では、カドミウム、水銀、化学的酸素要求量(COD)についてより厳しい基準が課されており、工場は処理ラインのアップグレードを余儀なくされています。高度有機結合剤と鉄系凝集剤を組み合わせることで、従来型ミョウバン溶液よりも微細な粒子や溶存金属をより効果的に捕捉できます。リアルタイムの濁度センサと併用することで、規制遵守を損なうことなく、汚泥発生量を35%削減し、凝集剤の消費量を20%削減できたと各工場から報告されています。規制による圧力と、測定可能な運用コストの削減が相まって、繊維、金属表面処理、エレクトロニクス各セグメントでの導入が加速しています。
膜・UVシステムによる代替
限外ろ過モジュールとUV-LED消毒を組み合わせることで、従来型設備に比べて凝集剤の使用量を22%削減しつつ、93%の濁度除去率を達成できるようになりました。中国では、地方自治体の水道事業者がすでに1日あたり670万m3の膜処理能力を稼働させており、これによりミョウバンやポリマーの使用量が減少しています。これに対し、化学品サプライヤーは、製品ポートフォリオを抗ファウリング洗浄剤や膜保護剤へとシフトさせています。試薬の総使用量は減少する可能性がありますが、サプライヤーがこうした高利益率の付加製品に軸足を移せば、収益の可能性は残されています。
セグメント分析
2025年、腐食防止剤は産業用水処理薬品市場シェアの23.62%を占め、高圧ボイラー、凝縮器、配管を保護する上で中心的な役割を果たしていることが浮き彫りになりました。プラント運営者は、1立方メートルあたり0.10米ドルの処理コストを、100万米ドル単位の損失を招く操業停止事故に対する安価な保険と見なしているため、需要は堅調です。有機リン酸塩系混合製品には、現在、150°Cを超える温度上昇にも耐え、熱交換面に堆積することなく、点検サイクルを延長する成膜性アミノ酸が配合されています。殺生物剤と消毒剤は、現在の市場規模は小さいですが、CAGR 6.56%で拡大しており、これは産業用水処理薬品市場内で最も高い成長率です。微生物起因腐食は、石油・ガス・電力セクタに毎年数十億米ドルの損失をもたらしており、厳格化される毒性基準を満たすDBNPAやグルタルアルデヒドなどの即効性のある酸化系殺生物剤の採用を後押ししています。AIを活用した投与管理ツールはppmレベルを微調整し、廃棄物を削減するとともに、プラントが残留酸化剤の排出基準値を下回るよう支援しています。
スケール抑制剤、凝集剤、凝集助剤は、引き続き大規模なベースロード需要を支えています。バイオ由来のタンニン系凝集剤は、ミョウバンに匹敵するPFAS捕捉効率を達成していますが、購入価格が高いため、サステナビリティを重視する顧客に限定されています。酸化剤、消泡剤、酸素吸収剤、汚泥調整剤はニッチな用途に用いられていますが、性能仕様が現場ごとに異なり、切り替えコストが高いため、安定した粗利益率をもたらしています。規制基準値や再利用率が上昇するにつれ、単機能の試薬ではなく、特殊混合製品が、予測期間を通じて産業用水処理薬品市場の規模を牽引することになると見込まれます。
地域別分析
アジア太平洋は、急速な工業化と都市インフラの拡大を背景に、2025年には売上高シェア36.92%を占め、産業用水処理薬品市場を牽引しました。中国では580カ所以上の膜式廃水処理施設が稼働しており、1日あたり670万m3を処理しています。これにより、透過流量を維持するためのスケール抑制剤、殺生物剤、洗浄用化学品の需要が高まっています。インドの「ジャル・ジーヴァン・ミッション」をはじめとする水関連施策により、2025年まで年率9.7%の成長が持続し、従来型と高度な化学品の両方を指定した新たな自治体入札が実施されています。北米は依然として技術の先導役としての地位を維持しています。EPAのPFAS規制により、プラントの抜本的な改修が求められており、水道事業者は界面活性剤強化型凝集剤、粒状活性炭の代替薬品、酸化性洗浄剤を大規模に調達するよう迫られています。シェール盆地では、TDSが15万mg/Lを超える塩水用に配合された特殊酸化剤、殺生物剤、腐食防止剤に対する大量需要が生まれています。欧州には、成熟していながらもイノベーション主導型のユーザー層が存在し、「グリーンディール」の目標に沿ったバイオベースポリマーや低リン配合製品を好んでいます。
中東・アフリカは、CAGR6.8%を記録し、世界で最も高い成長が見込まれています。サウジアラビアの水プロジェクトと湾岸地域全体での海水淡水化拡大に向けて800億米ドルが割り当てられており、高塩分ROプラント用に設計されたスケール抑制剤や膜洗浄剤の採用を後押ししています。アラブ首長国連邦やエジプトの産業クラスターでは、ゼロ液体排出システムの導入が進められており、蒸発抑制型のスケール抑制剤やマルチサイクル用腐食防止剤の採用が促進されています。ラテンアメリカでは、チリやペルーの鉱業集積地が牽引役となり、安定した成長を見せています。これらの地域では、尾鉱水の再利用やヒ素除去用試薬が求められています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- シェールガスの生産に伴う生産水の発生量の増加(米国)
- 化学・パルプ・製紙産業における排水発生量の増加
- 重金属・CODに関する排出基準の厳格化
- 水不足地域における産業用水の再利用義務化
- 産業排水におけるPFAS除去要件
- 市場抑制要因
- 膜・UVシステムによる代替
- 特殊化学品の原料価格の変動
- 化学品を使用しない処理法を推奨するネットゼロロードマップ
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- スケール抑制剤
- 腐食防止剤
- 殺生物剤・消毒剤
- 凝集剤・凝集助剤
- pH調整剤
- 消泡剤
- 酸素吸収剤
- 汚泥調整剤
- 酸化剤
- その他
- エンドユーザー産業別
- 石油・ガス
- 電力
- 紙
- 金属・鉱業
- 化学品
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- 3M
- Accepta Water Treatment
- BASF
- Buckman
- Chemifloc
- Clariant
- DuPont
- Ecolab Inc.
- Feralco AB
- Italmatch AWS
- IXOM
- Kemira
- Kurita Water Industries Ltd
- Lenntech B.V.
- SNF Group
- Solenis LLC
- Thermax Limited
- Veolia Water Technololgies, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


