


東南アジアの越境eコマース:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Southeast Asia Cross-border E-commerce - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122618
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、東南アジアの越境eコマース市場規模は2025年に453億9,000万米ドルと評価され、2026年の503億7,000万米ドルから2031年までに847億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは10.97%となる見込みです。
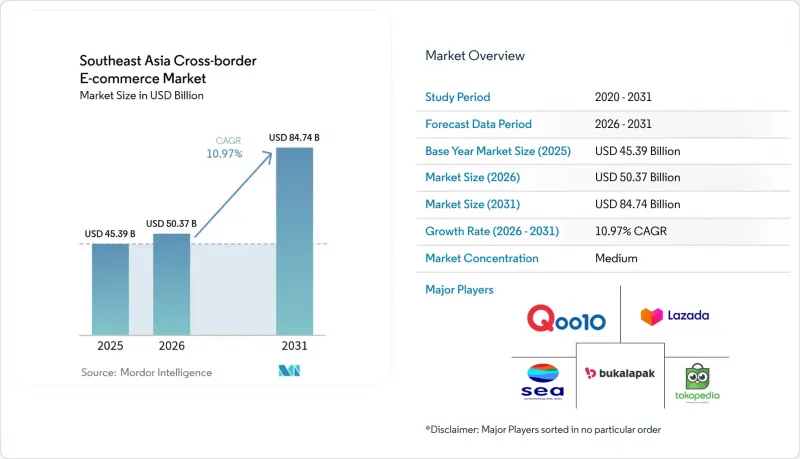
本レポートは、ビジネスモデル(B2CおよびB2B)、製品カテゴリー(ファッション・アパレル、家電製品など)、販売チャネル(オンラインマーケットプレース、D2Cなど)、および国(インドネシア、タイ、ベトナム、フィリピン、マレーシア、シンガポール、およびその他の東南アジア諸国)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
東南アジアの越境eコマース市場の動向とインサイト
国内電子ウォレット搭載スーパーアプリの急速な普及が、越境決済を牽引
GrabPay、GCash、MoMoの普及により、東南アジアの越境eコマース市場における決済手段の選好が再定義されつつあります。同地域のモバイルウォレットユーザー数は2025年までに26億人に達し、取引額は6,360億米ドルに増加すると予測されています。プラットフォーム間の相互運用性とQRコードの標準化により、外国為替取引に伴う摩擦が軽減され、銀行口座を持たない層による初めての越境購入が促進されています。フィリピンでは、GCashがアクティブユーザーの半数以上を国際的な買い物客へと転換させており、一方、ベトナムのMoMoは、高額な輸入品を対象とした「今すぐ購入、後払い」型のマイクロクレジット機能を継続的に組み込んでいます。ウォレットの普及率向上により、かつて地域の販売業者を阻んでいた信頼のギャップが埋まりつつあります。
RCEPによる関税引き下げが地域の貿易フローを再構築
2024年以降、中国および韓国原産品の平均関税率が4~8%引き下げられたことで、東南アジアの越境eコマース市場における電子機器や美容製品の取引量が増加しています。販売業者は、マレーシアやタイの専門ハブを経由して在庫を流通させ、関税免除区域を活用して在庫を前倒しで配置しています。エレクトロニクスブランドは価格競争力が2桁の改善を報告しており、化粧品ブランドは関税引き下げの節目に合わせて地域全体のキャンペーンを展開しています。税関手続きの調和は依然として不均一ですが、RCEPに基づく協力枠組みにより、書類手続きが徐々に統一され、通関処理の迅速化が進んでいます。
細分化されたデミニミス規制が、総コストの不透明さを招いている
東南アジアの越境eコマース市場では、閾値のばらつきが価格の透明性を損なっています。販売業者は複数の税計算システムへの対応に苦慮しており、その結果、運営コストが膨らみ、購入者にとっては決済時の混乱を招いています。インドネシアにおける低額小包への輸入付加価値税は、衝動買いを抑制する要因となっています。ASEANデジタル経済枠組みに関する交渉では、小包に関する規則の標準化が図られていますが、2026年までに合意に至る可能性は低いと見られます。一方、販売業者は、こうした規制上の課題に対処するため、着荷総額計算ツールや個別のプロモーションを活用し始めています。
セグメント分析
B2Cセグメントは、東南アジアの越境eコマース市場において引き続き主導的な地位を維持しています。馴染みのあるマーケットプレースの店舗、現地語によるサポート、統合された荷物追跡機能などが、特にインドネシアやタイの初回購入者を中心に、トラフィックの成長を支えています。若年層がオフラインでは入手できないニッチな海外ブランドを求めるにつれ、越境注文の頻度も増加しています。
法人向け調達も勢いを増しています。B2Bセグメントは規模こそ小さいもの、ベトナムやタイの製造業者が調達プロセスのデジタル化を進める中、2031年までにCAGR8.99%を達成する見込みです。ASEAN通関輸送システム(ACTS)に基づく簡素化された通関ルートにより、書類手続きが最大50%削減され、ジャストインタイムの在庫移動が加速しています。プラットフォーム事業者は、信頼度を高めるため、貿易金融ツールや認証済みサプライヤーバッジを導入しています。零細企業による共同購入の増加は、東南アジアの越境eコマース市場が、単なる消費者間取引の枠を超えて進化していることをさらに示唆しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ASEAN全域における国内の電子財布スーパーアプリ(GrabPay、GCash、MoMo)の急速な普及が、国境を越えた決済を後押ししています
- RCEPによる関税の段階的引き下げにより、中国および韓国産品の平均着陸コストが4~8%低下しています
- ビデオコマースとライブストリーミングの台頭により、ソーシャルメディアのGMVの15%が越境販売へと転換しています
- B2B2C型保税倉庫モデルの普及による配送リードタイムの3日未満への短縮
- BNPLプロバイダー(Kredivo、Atome)の増加により、Z世代の買い物客の1回あたりの購入額が拡大しています
- ASEAN通関中継システム(ACTS)により、CLMV回廊を横断する関税猶予対象のトラック輸送が可能となります
- 市場抑制要因
- 細分化されたデミニミス規則(75~150米ドル)により、商人にとって着荷コストが不透明になっています
- リバースロジスティクスのコストが高額であり、ファッション分野の越境取引における返品率は22%を超えています
- インドネシアとベトナムにおける外国為替規制の不統一により、売り手への支払いが最大5日間遅延しています
- ソーシャルコマースにおける詐欺事件が、第2・第3級都市における信頼を損なっている
- バリュー・サプライチェーン分析
- 規制展望
- 技術動向(AIによるパーソナライゼーション、国境を越えた税務処理エンジン)
- ポーターのファイブフォース
- 地政学的出来事が国境を越えた販売に与える影響
第5章 市場規模と成長予測
- ビジネスモデル別
- B2C
- B2B
- 製品カテゴリー別
- ファッション・アパレル
- 家庭用電子機器
- 家電機器
- 家具
- 美容・パーソナルケア
- 玩具、食品、その他
- その他
- 販売チャネル別
- オンラインマーケットプレース
- 消費者向け直販(オンラインストア)
- ソーシャルコマース(ライブ配信、チャット)
- 国別
- インドネシア
- タイ
- ベトナム
- フィリピン
- マレーシア
- シンガポール
- その他の東南アジア諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Shopee(Sea Ltd)
- Lazada Group(Alibaba)
- Tokopedia(GoTo)
- Bukalapak
- Qoo10 Pte Ltd
- JD.com Inc(JD.ID)
- eBay Inc
- AliExpress
- Shopify Inc
- Blibli(PT Global Digital Niaga)
- Tiki Corp
- Zalora(Global Fashion Group)
- Carousell Pte Ltd
- Sendo Joint Stock Co
- SHEIN
- Temu(PDD Holdings)
- ezbuy(LightInTheBox)
- Wish(ContextLogic Inc)
- Global-e Online Ltd
第7章 市場機会と将来の展望



