


マネージドMPLS:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Managed MPLS - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122418
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、マネージドMPLS市場の規模は、2025年の185億6,000万米ドルから2026年には195億5,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.34%で推移し、2031年には253億7,000万米ドルに達すると予測されています。
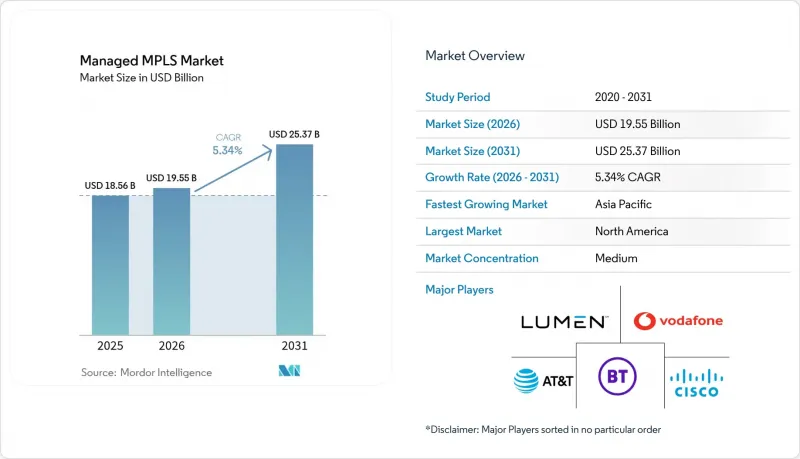
本レポートは、サービス別(レベル2 VPNおよびレベル3 VPN)、エンドユーザー業種別(医療、BFSI、小売、製造、政府、IT・通信など)、組織規模別(中小企業(SME)および大企業)、導入形態別(オンプレミスおよびクラウド)、地域別(北米、欧州、アジア太平洋など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のマネージドMPLS市場の動向と洞察
モバイルバックホールネットワークの拡大
モバイル通信事業者は、中帯域およびミリ波帯の5Gトラフィックを伝送するために、セルサイトまで光ファイバーを延伸しており、同じ経路を通じて企業のMPLS回線も集約されています。AT&Tは、2024年までに2,700万以上の施設へ光ファイバーを延伸すると報告しており、これにより、新たなマネージドMPLSポートを開設する際の追加コストが削減されます。チャイナモバイルとバーティ・エアテルもこれに追随し、MPLSを国内インフラに組み込むことで、SD-WANによる代替から収益を守っています。その結果生じる利用量の増加は、サービスレベルの厳格さを損なうことなく価格の抑制を促し、これまでマイクロ波やベストエフォート型のブロードバンドに依存していた支店拠点にとっても、MPLSがより利用しやすくなっています。
クラウドベースのエンタープライズアプリケーションの普及拡大
MPLSコアからハイパースケーラーのリージョンへのダイレクト相互接続により、インターネットVPNトンネルと比較して往復遅延が20~40ミリ秒短縮されます。この差により、決済処理や医療用画像診断におけるトランザクションの整合性が確保されます。ベライゾンの「Private IP」サービスは現在、AWS Direct ConnectおよびAzure ExpressRouteに接続可能となっており、仮想ネットワークがエンドツーエンドでプライベートアドレス空間を維持できるようになっています。米国の大都市圏全体でファイバーの普及率が85%を超えているため、こうしたオンランプは中堅企業にとっても実用的なものとなっており、マネージドMPLS市場の需要は、単なる支店とデータセンター間の接続だけでなく、クラウドとの隣接性へとシフトしつつあります。
MPLSサービスの高い総所有コスト
北米では、月額料金が依然として1メガビットあたり300~800米ドルの範囲にあり、これはブロードバンドの同等サービスの4~6倍に相当し、小規模組織の予算を圧迫しています。通信事業者は、10ミリ秒未満の遅延を犠牲にして料金を引き下げる、緩和されたサービス階層の導入を試みていますが、この動きは、プレミアム価格を維持している差別化要因そのものを損なうリスクがあります。アジアにおける地域間の競合により格差は縮小しましたが、MPLSは高価であるという認識は依然として根強く、コストに敏感な業種での導入を抑制しています。
セグメント分析
2025年、レベル3 VPNはマネージドMPLS市場シェアの57.48%を維持しました。これは、スケーラブルな「any-to-any」IPルーティングを必要とする銀行や保険会社のネットワークに支えられています。このセグメントは、ルート要約やトラフィックセグメンテーションに対応しており、ネットワークアーキテクトにとって操作に慣れ親しんだ環境を提供しています。レベル2 VPNは、クラウドネイティブな企業が再アドレス指定や再ルーティングを行うことなく、仮想LANを地域間で拡張するにつれて、CAGR5.92%で拡大しています。
ドイツテレコムのイーサネットVPNを利用すれば、顧客はダウンタイムなしで、オンプレミスのクラスターとパブリッククラウドのゾーン間で仮想マシンをライブ移行できます。メトロ・イーサネット・フォーラム(MEF)のCE 3.0ベンチマークは、50ミリ秒未満の保護切り替えを約束しており、これはIPベースの復旧時間に匹敵またはそれを上回るものであり、導入を促進しています。これらの動向は、確立されたレベル3回線に比べ、レベル2サービス向けのマネージドMPLS市場規模がより急速に拡大することを裏付けていますが、IPベースのVPNは既存の導入基盤が広範であるため、絶対的な収益は依然としてそちらに偏っています。
2025年には、銀行、金融サービス、保険業界が収益の31.68%を占め、MPLSを活用して決済インフラや取引プラットフォームのセキュリティを確保しています。一方、オムニチャネル小売業界は、チェーン店がPOS端末、カーブサイドピックアップシステム、倉庫の在庫をリアルタイムで連携させることで、CAGR7.29%で成長しています。ウォルマートのプライベートバックボーンは、キャリアグレードのMPLSを通じて米国内の4,600カ所以上の拠点を接続し、繁忙期におけるサービス停止を防止しています。
医療提供者も、HIPAAに準拠した画像データや電子カルテの転送にMPLSを好んで採用しており、製造業者はロボットの制御のためにMPLSを産業用イーサネットと連携させています。こうした業界別の動向は、マネージドMPLS市場が多様性を維持していることを示していますが、小売業界の急成長により、純スループットよりもジッターの保証を重視する、支店網が充実したネットワークへの増分収益のシフトが進むでしょう。政府機関、情報技術(IT)企業、通信企業、およびその他のエンドユーザー業種は、合わせて市場の残りの部分を占めており、その導入パターンは、データ主権に関する規制や、複数年契約による調達を好む予算サイクルによって形作られています。
地域別分析
北米は、高密度なファイバー網とフォーチュン500企業の本社が集中していることを背景に、2025年の収益の35.22%を占めました。AT&TおよびVerizonは、コアルートを400ギガビットの容量にアップグレードし、専用MPLS経路を介した4Kコラボレーションやリアルタイム分析を可能にしました。しかし、地方部における格差は依然として残っており、郊外地域の支店ではリードタイムが長くなり、回線コストが高くなるという「二極化した市場」が生じています。カナダの卸売規制の改正により競争が拡大しており、中期的にはマネージドMPLS市場における価格決定力が弱まる可能性があります。メキシコにおける光ファイバー網の拡張は、新設工場と米国本社間の確定的な接続を提供することで、ニアショアリングを支援しています。
アジア太平洋地域は、2031年までのCAGRが7.61%と、最も急速に成長している地域です。中国電信(チャイナテレコム)のCN2は、200カ国以上を遅延最適化されたMPLSルートで接続し、世界中へ製品を出荷する工場を支援しています。インドの「国家ブロードバンド計画」により、25万の村議会に光ファイバーが導入され、バーティ・エアテルはMPLSを第2級都市にまで拡大することができました。日本、韓国、オーストラリアの通信事業者も同様に、国内の光ファイバー網を活用して、製造業の集積地にある産業用IoTクラスターをターゲットにしています。こうしたインフラと産業政策の組み合わせにより、この地域全体でマネージドMPLS市場の勢いは高い水準を維持しています。
欧州、中東・アフリカでは、データ主権に関する規制と国境を越えたニーズが複雑に絡み合っています。EUの「デジタル市場法」は相互運用性を求めており、BTやOrangeなどの通信事業者は、統一されたポータルのもとでMPLSをSD-WANやクラウド相互接続と統合するよう促されています。中東のソブリンファンドが資金提供した海底ケーブルは、アフリカの鉱山と欧州のトレーディングデスク間の遅延を改善しており、一方、南アフリカの光ファイバー網はヨハネスブルグとケープタウンの企業の70%をカバーしています。大都市圏以外での導入は遅れていますが、経済の多角化を求める規制当局の推進により、石油資源を持たない湾岸諸国や鉱物資源が豊富な内陸地域においても、マネージドMPLS市場の需要が支えられています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- モバイルバックホールネットワークの拡大
- クラウド型エンタープライズアプリケーションの導入拡大
- ミッションクリティカルなトラフィック向けのハイブリッドSD-WANおよびMPLS導入
- 低遅延の通信回線を必要とするIoTデバイスの急速な普及
- 遠隔地での産業用オペレーションの移行と、セキュアなマネージドMPLS接続
- プライベート5GバックホールとMPLSコアネットワークの統合
- 市場抑制要因
- MPLSサービスの総所有コストの高さ
- インターネットベースのVPNおよび純粋なSD-WANへの企業の移行
- 新興市場における熟練したMPLSエンジニアの不足
- 長期契約による拘束がネットワークの柔軟性を制限している
- 業界価値/ バリューチェーン分析
- マクロ経済要因が市場に与える影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービス別
- レベル2 VPN
- レベル3 VPN
- エンドユーザー業界別
- ヘルスケア
- 銀行・金融サービス・保険(BFSI)
- 小売
- 製造業
- 政府
- 情報技術および通信
- その他のエンドユーザー業界
- 組織規模別
- 中小企業(SME)
- 大企業
- 展開モード別
- オンプレミス
- クラウド
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ケニア
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AT&T Inc.
- BT Group plc
- Cisco Systems Inc.
- Lumen Technologies Inc.
- Vodafone Group plc
- T-Mobile US Inc.
- NTT Ltd.
- Orange S.A.
- Verizon Communications Inc.
- Tata Communications Ltd.
- China Telecom Corporation Ltd.
- Telstra Corporation Ltd.
- Telefonica S.A.
- Deutsche Telekom AG
- Comcast Corporation
- Colt Technology Services Group Ltd.
- GTT Communications Inc.
- PCCW Global Ltd.
- Singtel Optus Pty Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日


