


アナログおよびミックスドシグナルIP:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Analog And Mixed Signal IP - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 159 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122295
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、アナログおよびミックスドシグナルIP市場の規模は2025年に2億2,322万米ドルと評価され、2026年の2億5,637万米ドルから2031年までに5億1,266万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは14.86%となる見込みです。
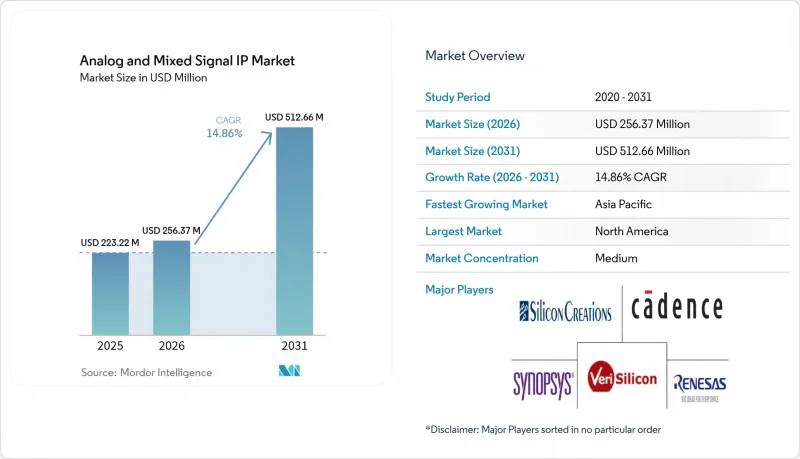
本レポートは、設計別(ファーム/ソフトIP、ハードIP)、製品別(A2DおよびD2Aコンバータ、パワーマネジメントモジュール、RFなど)、エンドユーザー産業(民生用電子機器、通信、その他)、プロセスノード(7 nm以下、8 nm~16 nm、20 nm~45 nm、65 nm以上)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のアナログおよびミックスドシグナルIP市場の動向と洞察
低消費電力のコネクテッドデバイスに対する需要の高まり
IoTエンドポイントやウェアラブルセンサーには、バッテリー寿命を10年に延ばすために1ミリワット未満で動作するアナログフロントエンドが必要ですが、この目標はディスクリート部品では達成が困難です。現在、窒化ガリウム(GaN)および炭化ケイ素(SiC)IPは100ナノアンペア未満の静止電流を実現しており、コイン型電池を必要としない産業用モニタリングノードを可能にしています。欧州の「持続可能な製品のためのエコデザイン規制」では、エネルギー効率ラベルの表示が義務付けられており、これにより民生用および産業用製品全体で超低消費電力アナログIPの採用が加速しています。スマートフォンの設計者は、アイドル状態のアナログ経路を遮断するパワーゲーティングIPをライセンシングしており、これにより待機時の消費電力を40~60%削減しています。需要が最も高いのはアジア太平洋地域であり、コストに敏感なウェアラブル機器メーカーは、純粋なスループットよりもバッテリー寿命を重視しています。その結果、アナログおよびミックスドシグナルIP市場では、エッジデバイス向けのデフォルトオプションとして、超低リーク電流のライブラリがますます位置づけられています。
エッジAI推論ワークロードの急速な普及
ネットワークエッジでの機械学習推論には、リアルタイム分類のために70デシベル以上の信号対雑音比を維持しつつ、1ギガサンプル/秒以上のサンプリングを行うアナログーデジタル変換器が必要です。自動車用レーダーシステムは、AEC-Q100規格に準拠した高精度デルタシグマ変換器に依存しており、これが自動車グレードのブロック向けIP契約の新たな需要を牽引しています。携帯電話基地局に推論アクセラレータを展開するハイパースケールクラウドプロバイダーは、レイテンシを削減するためにアナログフロントエンドを5ナノメートルのASICに直接組み込んでおり、これにより独立したアナログチップのサプライチェーンが圧縮されています。スマートカメラや産業用ビジョンシステムでは、逐次近似型ADCに対し、毎秒1,000万サンプルの速度で16ビットの分解能が求められており、この仕様を確実に満たせるのは、FinFETノード向けに最適化されたハードIPのみです。こうしたニーズにより設計サイクルが短縮され、北米のエッジAIスタートアップの間で、アナログおよびミックスドシグナルIP市場の勢いがさらに強まっています。
AMSコシミュレーションにおける検証のボトルネック
アナログブロックには、デジタルロジックで使用される離散事象アクセラレーションの恩恵を受けられない連続時間シミュレーションエンジンが必要であり、これにより検証サイクルが3倍から5倍に長引いています。2024年には、寄生容量や基板結合が従来のSPICEモデルを損なうため、7ナノメートルノードにおける初回シリコン成功率は62%にまで低下しました。Cadence社は機械学習を活用した寄生要素抽出技術を導入しましたが、その導入は、専門チームに資金を投入できるティア1企業に限定されています。電源管理IPとデジタルコアの共同シミュレーションには、1回の反復につき最大50,000 CPU時間を要し、テープアウトが最大12ヶ月遅れる可能性があります。小規模なファブレス企業は、初回歩留まりを確保するためにマージンを過剰に設計し、電力効率を犠牲にしているため、短期的なアナログおよびミックスドシグナルIP市場の成長が鈍化しています。
セグメント分析
ハードIPは2024年には少数派のシェアにとどまりましたが、チップレットベースのアーキテクチャが成熟するにつれ、2031年までCAGR16.78%で成長すると予測されています。インテルの「Meteor Lake」プロセッサは、事前特性評価済みの電圧レギュレータおよびクロック分配用ハードIPが、同等のソフトIPと比較して消費電力を20%削減できることを実証しました。2024年に承認された「Universal Chiplet Interconnect Express(UCI-Express)」は、ダイ間アナログ信号伝送を標準化し、ベンダーがプロセスノードを問わず性能を保証するプラグアンドプレイ型のタイルを出荷することを可能にします。アナログおよびミックスドシグナルIP市場では、こうしたハード化されたブロックに対し、50万米ドルから200万米ドルの前払い料金に加え、1~3%のロイヤリティというプレミアム料金がますます一般的になっており、これは大量生産を行うスマートフォンや自動車用部品サプライヤーにとって受け入れ可能な価格となっています。
2025年にアナログおよびミックスドシグナルIP市場シェアの54.19%を占めたファームIPとソフトIPは、ファウンドリ間の移植性が最優先される、コスト重視の民生用機器やIoTデバイスにおいて、依然として不可欠な存在です。レジスタ転送レベル(RTL)コードとして提供されるソフトIPは、アナログトポロジーのカスタマイズを可能にしますが、大規模な再検証を余儀なくされ、市場投入までの期間を最大9カ月延長することになります。現在、ファウンドリ各社は3ナノメートルのゲート・オール・アラウンド(GaA)プロセス向けにハードIPの事前認定を行っており、顧客が先進ノードのプロジェクトにおけるリスクを軽減できるよう支援しています。チプレットのエコシステムが拡大するにつれ、ハードIPのアナログおよびミックスドシグナルIP市場規模は飛躍的に拡大すると見込まれますが、ソフトIPについては、その柔軟性が性能面でのトレードオフを上回るため、レガシーノードでは引き続き利用され続けるでしょう。
2025年には、パワーマネジメントモジュールが売上高の36.25%を占め、ウェアラブルから電気自動車に至るまで、あらゆる半導体カテゴリーに広く普及していることが浮き彫りになりました。90%以上の効率を維持しつつ、0.5ボルトから48ボルトの動作が可能な電圧レギュレータIPは、ゾーンコントローラや高帯域幅メモリスタックにおいて不可欠です。一方、RF IPは、ミリ波5Gの展開や低軌道衛星端末を背景に、CAGR 16.26%で成長すると予測されています。24ギガヘルツ以上のアプリケーションに対応するRFブロック向けのアナログおよびミックスドシグナルIPの市場規模は、携帯電話メーカーがノイズフィギュア3デシベル未満の低ノイズ増幅器や、25デシベル・ミリワットの出力を提供するパワーアンプを必要としていることから、拡大しています。
112ギガビット/秒の速度に対応する高速SerDesおよびクロック・データ・リカバリIPは、現在、リタイマーを使用せずに2メートルの銅配線に達しており、データセンタースイッチにおいてポートあたり50~100米ドルのコスト削減を実現しています。コンバータIPは産業用オートメーションや医療用画像診断において依然として不可欠であり、一方、温度センサーや発振器は航空宇宙分野のニッチなニーズに対応しています。アナログおよびミックスドシグナルIP市場では、成熟した電源管理製品と高成長が見込まれるRF分野の成長機会が戦略的にバランスが取れており、ベンダー各社が電源、RF、データ変換の各製品ラインにわたって多様なポートフォリオを維持できるようになっています。
地域別分析
アジア太平洋地域は2025年にアナログおよびミックスドシグナルIP市場シェアの40.65%を占めて首位に立ち、2031年までCAGR15.65%で成長すると予測されています。中国の「国家集積回路基金」は、米国の輸出規制下で自給自足を実現するため、2024年に国内のアナログIPプログラムに470億米ドルを投入しました。日本が台湾セミコンダクター・マニュファクチャリング・カンパニー(TSMC)と結んだファウンドリ提携により、2ナノメートルのプロトタイプ生産能力が確保され、国内の自動車および産業分野の顧客を支援しています。韓国はAIサーバー向けに高帯域幅メモリおよびチプレット相互接続IPのライセンシングを行っており、一方、インドの2万5,000名に上るアナログエンジニアリング人材が、北米や欧州からのIP開発受託契約を担当し、世界中の顧客の設計コストを削減しています。
北米は、ハイパースケール・データセンター事業者や自動車OEMメーカーに牽引され、2025年には28.12%のシェアを占めました。「CHIPS and Science Act」では、先進パッケージングおよびチプレットに110億米ドルが割り当てられ、ダイ間アナログIPに対する現地の需要を刺激しています。インテルによる200億米ドル規模のアリゾナ州拡張計画には、アナログ認定ラボが含まれており、サードパーティのIPパートナーを招き、18Aノードでの検証を行っています。カナダのサプライヤーであるマグナは、認定済みのアナログIPをゾーンコントローラーに統合しており、一方、メキシコのグアダラハラ・クラスターは、自動車および産業分野におけるニアショア設計ハブとして台頭しています。
欧州は約22.28%のシェアを占めており、ドイツ、フランス、イタリアが先頭に立っています。欧州の「チップ法(European Chips Act)」は、2030年までに地域の半導体シェアを倍増させるために430億ユーロ(470億米ドル)を投じ、電気自動車や再生可能エネルギーシステム向けのアナログおよび電源管理IPを優先事項としています。インフィニオンは、自動車グレードのIPを充実させるため、ケイデンスおよびARMと提携し、STマイクロエレクトロニクスは、充電器の効率95%を目標とした窒化ガリウム(GaN)パワーIPを共同開発しています。英国のアルファウェーブIPは、SerDesおよびチップレットのポートフォリオを拡大するために4億5,000万ポンド(5億7,500万米ドル)を調達し、高速接続分野における欧州の役割を強化しています。南米、中東・アフリカの合計シェアは9%未満ですが、ブラジルの電気自動車プログラムやサウジアラビアのスマートシティプロジェクトがニッチなビジネスチャンスを生み出しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低消費電力のコネクテッドデバイスに対する需要の高まり
- エッジAI推論ワークロードの急速な拡大
- スマートフォンにおける5G対応RFフロントエンドの普及
- 自動車OEM各社のゾーン型アーキテクチャへの転換
- チップレットベースの異種統合の採用
- セキュリティ重視のアナログIP(物理的に複製不可能な機能)への注目が高まっています
- 市場抑制要因
- AMS共シミュレーションにおける検証のボトルネック
- 10 nm未満のノードにおけるアナログ設計人材の不足
- マルチダイシステムにおけるライセンシングの複雑さ
- 中国向けEDA/IPに対する地政学的な輸出規制
- バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- デザイン別
- ファーム/ソフトIP
- ハードIP
- 製品別
- A2DおよびD2Aコンバータ
- 電源管理モジュール
- RF
- その他の製品
- エンドユーザー産業別
- 家庭用電子機器
- 電気通信
- 自動車
- 産業
- その他のエンドユーザー産業
- プロセスノード別
- 7 nm以下
- 8 nm~16 nm
- 20 nm~45 nm
- 65 nm以上
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cadence Design Systems Inc.
- Synopsys Inc.
- ARM Ltd.
- VeriSilicon Holdings Co. Ltd.
- Silicon Creations LLC
- Renesas Electronics Corporation
- Advanced Micro Devices Inc.(Xilinx)
- Intel Corporation
- Analog Devices Inc.
- Texas Instruments Incorporated
- Rambus Inc.
- Faraday Technology Corporation
- GlobalFoundries Inc.
- Ceva Inc.
- MACOM Technology Solutions Holdings Inc.
- Infineon Technologies AG
- Microchip Technology Inc.
- Marvell Technology Inc.
- SemiFive Inc.
- Alphawave IP Group plc
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 159 Pages
- 納期
- 2~3営業日


