


マネージドサービス:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Managed Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187206
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、マネージドサービス市場の規模は、2026年の4,306億米ドル、2027年の4,751億米ドルから、2032年までに7,589億米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は9.82%となる見込みです。
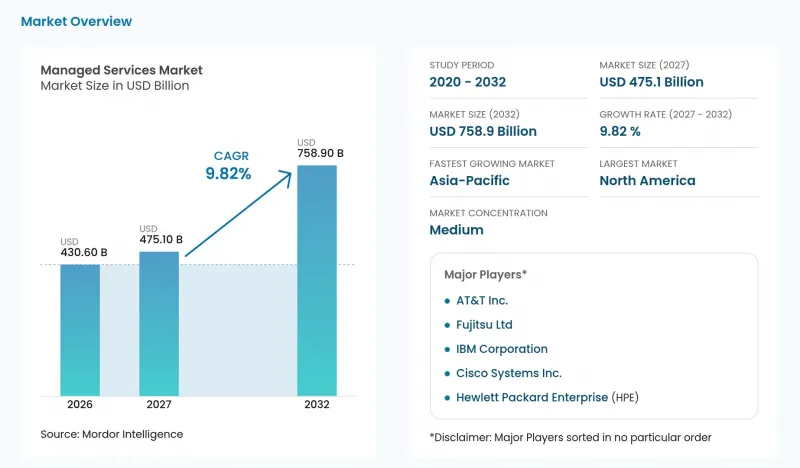
本レポートは、導入形態(クラウドおよびオンプレミス)、サービスタイプ(マネージドインフラストラクチャ、マネージドデータセンターなど)、企業規模(大企業および中小企業)、エンドユーザー業種(BFSI、IT・通信など)、地域(北米、アジア太平洋など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界のマネージドサービス市場の動向と洞察
ハイブリッドクラウド運用モデルへの移行
ハイブリッドクラウドの導入により、自社で保有するプライベートインフラとパブリッククラウドの両方で運用を継続する必要があるため、マネージドサービスへの需要期間が長期化します。2025年冬に世界中の技術専門家および経営幹部753名を対象に実施されたFlexeraの2026年調査によると、回答者の73%がハイブリッドクラウドを利用していると回答しており、これは前年比で3ポイントの増加となっています。この普及の広がりにより、既存の運用基盤だけでなく、新たな移行プロジェクトにおいても調整が重要となっています。両方の環境を維持する購入者にとって、マネージド運用は、個々のワークロードが展開環境間を移動する間も継続的な監視を提供できます。したがって、プロバイダーのサービス範囲は、移行作業から統合された環境の運用にまで拡大することができます。ビジネスチャンスは共存の管理にあるため、クラウド移行が完了しても、必ずしもサービス関係が終了するわけではありません。
エンタープライズIT予算に対するコスト最適化の圧力
コスト管理を求めるクラウド導入企業は、運用上の意思決定と測定可能な利用コストの削減を結びつけるマネージドサービスへの需要を生み出しています。2025年冬に実施されたFlexeraの2026年調査によると、回答者の68%がクラウドコストの最適化を優先事項としており、これは前年比で4ポイント減少しました。割合は低下したもの、依然として過半数がクラウド支出の管理支援を強く必要としていることが明らかになりました。プロバイダーは、不要な利用を特定し、是正措置をその後の請求書に反映させる継続的なサービスを通じて、この優先事項に対応できます。利用状況の定期的な見直しを行うことで、初期の移行やコスト評価にとどまらない、運用上の目的を契約関係に与えることができます。これにより、節約額がサービス料金を上回ることを条件として、この優先事項を追求する購入者層の間で、継続的なコスト最適化マネージドサービスの需要が生まれます。
継続的なデータ主権およびプライバシー規制
国境を越えたマネージドITサービスの提供は、顧客の合法的なデータ処理契約に適合しなければならず、これにより、プロバイダーが自社のサプライチェーン全体で業務を自由に再割り当てできる範囲が制限されます。GDPR第28条では、EUまたは加盟国の法律で別段の定めがない限り、処理者は、データ移転を含め、文書化された管理者の指示に従うことが求められています。その例外が適用される場合、処理者は、重要な公益上の理由により通知が法律で禁止されていない限り、処理を行う前に管理者に通知しなければなりません。関与する再委託先には、同様のデータ保護義務が課される一方、第三国へのデータ移転は、GDPRの適用される移転条件を満たさなければなりません。これらの義務により、下請け契約やデータ移転の設計は、サービス提供の一部となります。追加される各提供関係は、これらの義務に適合しなければならず、国境を越えたサービス拡大にはガバナンス業務が追加されます。
セグメント分析
クラウドは、最も規模が大きく、最も急速に成長している導入セグメントであり、2026年の収益の53.17%を占め、2027年から2032年にかけてのCAGRは11.5%と予測されています。Flexeraの2026年レポートによると、2025年冬の調査で回答した欧州の178人のうち58%が、パブリッククラウドの管理にMSPを利用しており、これは前回の調査の57%と比較してわずかに増加しています。導入率がほぼ横ばいであることは、プロバイダーがさらなる責任を担うことができる、確立された運用関係が存在していることを示唆しています。こうした既存ユーザーにとって、契約の更新は継続的なサービス品質にかかっており、初期の移行作業を超えた商業的基盤が形成されます。確立されたクラウドアカウントは、プロバイダーにとって、初めてのアウトソーシング顧客だけに頼ることなく、運用責任を追加する余地をもたらします。
また、クラウド契約においては、定義された移行業務と、その後の環境に対する責任を組み合わせることも可能です。2026年7月1日、Atrium Homes社はBridgeall社に対し、残りのオンプレミスサービスをMicrosoft 365、Azure、およびSaaSへ移行することを含む、エンドツーエンドのマネージドIT契約を授与しました。この契約では、エンドユーザーシステム、サーバー、ネットワーク、セキュリティ、音声通信、および接続性全般にわたるマネージドサービスの継続も求められました。この統合された契約範囲では、移行と安定稼働段階の提供が、同一の商業契約の一部として扱われます。プロバイダーにとっての機会は、展開形態の変化を継続的な運用関係へと転換しつつ、提供の経済性を確保するために、移行作業の価格設定を十分に区別することにあります。
2026年時点で、マネージドインフラストラクチャはマネージドサービス市場規模の38.42%を占めました。Kyndryl社は、2025年3月31日に終了した2025会計年度の総収益が151億米ドルであったと報告し、同社をITインフラストラクチャサービス最大のプロバイダーであると位置づけています。2026年5月、ブロードリッジはキンドリルとの契約を延長しました。この契約に基づき、キンドリルは、次世代の量子耐性プラットフォームを含め、ブロードリッジのデータセンター、ネットワークアーキテクチャ、および中核となるメインフレーム環境の近代化に投資することになります。したがって、最大のサービスセグメントは、確立された運用関係と戦略的な技術刷新を結びつけ、更新提案に近代化を取り入れることができます。この契約延長はキンドリルにとって新たな投資機会をもたらすため、契約の経済性は更新の確保と同様に重要です。
マネージドセキュリティは、2027年から2032年にかけてCAGR11.85%を記録し、最も急速に成長するサービス分野になると予測されています。2026年6月までに、Proximus NXTはベルギー連邦財務省においてSECaaS2マネージドセキュリティプログラムを導入し、公共サービスに支障をきたすことなく移行を完了したと報告しました。この移行の完了により、導入の信頼性が、公共部門の購入者に対するサービス提案の具体的な要素となりました。セキュリティ体制を変更しながらも継続中のサービスを保護するには、移行計画と運用サービスが連携して機能する必要があります。公共サービスの継続性を維持する移行は、セキュリティプロバイダーに対し、運用サービスに含まれる制御機能に加え、具体的な実績を証明する資格をもたらします。
地域別分析
2026年、北米はマネージドサービス市場で32.17%のシェアを占め、最大の地域市場となりました。DXCは、2026年3月31日に終了した2026会計年度において、全事業を通じた米国市場での売上高が32億1,000万米ドルであったと報告しました。これは同社の総売上高の25.4%を占め、前年比で9.9%の減少となりました。この規模は大手プロバイダーの地域事業の実態を示していますが、その減少は、地域での主導的地位がすべてのサプライヤーにとって売上高の成長を保証するものではないことを示しています。
アジア太平洋地域は、2027年から2032年にかけてCAGR 10.75%を記録し、最も急速に成長する地域になると予測されています。2025年6月、バーティ・エアテルはエリクソンに対し、4G、5G NSAおよびSA、固定無線アクセス、プライベートネットワーク、ネットワークスライシングを網羅するネットワークオペレーションセンターを通じて、インド全土のネットワークを管理する複数年契約を授与しました。この契約範囲には、国内全域にわたる複数のネットワーク技術が、単一の運用委託契約の下で統合されています。本契約は複数年にわたり、4Gや5Gに加え、プライベートネットワークやネットワークスライシングも対象としているため、プロバイダーの収益は、契約期間を通じてこれらの技術を統合的に運用できるかどうかにかかっています。
南米、欧州、中東・アフリカ全域において、マネージドサービスは、公益事業、自治体、病院それぞれの固有の運用要件に対応しています。ブラジルのPBGAS社は2025年、2026年12月までのITインフラサポートおよび技術監視について、LANLINK SERVICOS DE INFORMATICA S.A.社と契約を締結しました。オランダでは、オランダ自治体協会が2025年7月、職場環境、サーバー、電話システム、ネットワーク、サービスデスク、および現地サポートの管理についてValid Managed Services B.V.社と契約を締結し、移行期間中もサービスを中断することなく提供することが求められています。2025年5月、Al-Moammar Information Systems社は、サウジアラビア保健省と、病床数2,700床を有する南西部の38の病院におけるデジタルインフラの管理、運用、保守、修理に関する5年間の契約を締結しました。これらの買い手にとって、引き継ぎ条件は、公益事業、自治体、病院の各環境における継続的な運用を確実に保護するものでなければなりません。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ハイブリッドクラウドの運用モデルへの移行
- 企業のIT予算に対するコスト最適化の圧力
- サイバー脅威の増加とコンプライアンス要件の強化
- エッジコンピューティングの導入により、リモート管理サービスへの需要が高まっています
- 24時間365日体制のマネージド・ディテクション・アンド・レスポンス(MDR)に対するサイバー保険の引受審査
- 持続可能性とグリーンIT規制が、管理型電源・冷却ソリューションを牽引しています
- 市場抑制要因
- データ主権およびプライバシーに関する規制の継続
- マルチベンダー統合およびレガシーシステム間の相互運用性に関する課題
- ベンダーロックインのリスクと、長期のMSP契約に伴う高い解約コスト
- MSPにおける人材不足が、サービス品質の拡張性を制限しています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 市場に対するマクロ経済要因の評価
第5章 市場規模と成長予測
- 展開別
- オンプレミス
- クラウド
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- サービスタイプ別
- マネージド・データセンター
- マネージドセキュリティ
- マネージド・コミュニケーションズ
- マネージドネットワーク
- マネージド・インフラストラクチャ
- マネージド・モビリティ
- その他
- 企業規模別
- 中小企業(SME)
- 大企業
- エンドユーザー業界別
- BFSI
- IT・通信
- ヘルスケア・ライフサイエンス
- 製造業
- 小売・Eコマース
- 政府・公共部門
- エネルギー・ユーティリティ
- メディア・エンターテイメント
- その他(教育、非営利団体)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- IBM Corporation
- Cisco Systems Inc.
- Fujitsu Ltd
- AT&T Inc.
- Hewlett Packard Enterprise(HPE)
- Microsoft Corporation
- Verizon Communications Inc.
- Dell Technologies Inc.
- Nokia Corporation
- Deutsche Telekom AG(T-Systems)
- Rackspace Technology Inc.
- Tata Consultancy Services Ltd
- Wipro Ltd
- Accenture plc
- Capgemini SE
- HCL Technologies Ltd
- Cognizant Technology Solutions
- NTT DATA Group Corp.
- DXC Technology Co.
- Lumen Technologies Inc.
- Orange Business