


マネージドグリーンオプスサービス:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Managed GreenOps Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2186035
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
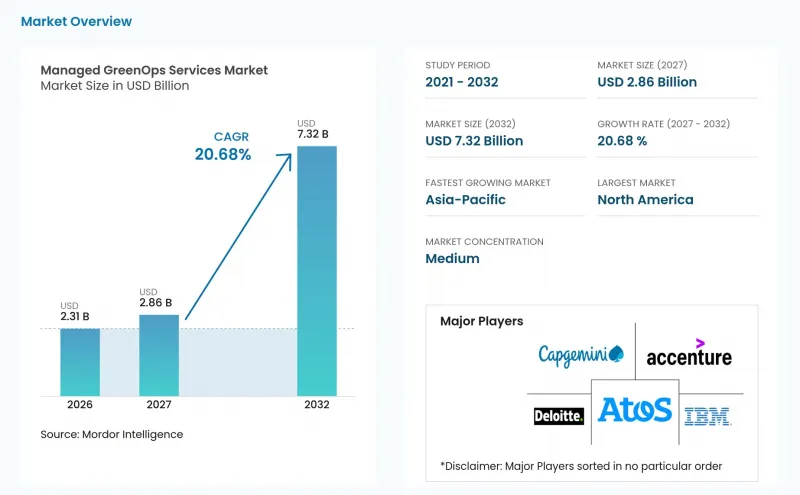
Mordor Intelligenceによると、マネージド・グリーンオプス・サービスの市場規模は、2026年の23億1,000万米ドルから2027年には28億6,000万米ドルへと拡大し、2027年から2032年にかけてCAGR20.68%で推移し、2032年には73億2,000万米ドルに達すると予測されています。
世界のマネージド・グリーンオプス・サービス市場の動向と洞察
気候変動およびデジタルサステナビリティに関する開示義務
マネージド・グリーンオプス・サービス市場は、大企業およびそのサプライヤーに対し、より包括的な環境データの開示を義務付ける報告規則によって支えられています。欧州連合(EU)の「企業のサステナビリティ報告指令」の対象となる最初の企業グループは、欧州サステナビリティ報告基準(ESRS)に基づき、2024会計年度の報告を行いました。2026年に公表された改訂基準には、2027年1月から適用されるバリューチェーンに関する上限が盛り込まれており、サプライヤーが提供すべき最低限の情報が定義されています。「二重の重要性(ダブル・マテリアリティ)」の要件により、組織は環境への影響と気候関連の財務リスクの両方を考慮する必要があります。この要件により、多くのエンタープライズシステムでは、統合や運用サポートなしでは管理できない、個別のデータワークフローが生じます。そのため、マネージドプロバイダーは、IT関連情報の収集、検証、報告を行うための再現性のあるプロセスを、クライアントが確立できるよう支援することができます。
AIとハイパースケールデータセンターの電力需要の増加
マネージドGreenOpsサービス市場は、AIやハイパースケールコンピューティングの電力需要によっても形作られています。2025年の世界のデータセンターの電力需要は17%増加したのに対し、総電力需要の増加率は3%にとどまりました。IEAは、2030年までにデータセンターの電力消費量が945 TWhに達すると予測しています。AIに特化した施設は、個々のワークロードがエネルギーや排出量に与える影響を組織が把握するよう、さらなる圧力をかけています。テクノロジーセクターにおけるインフラ投資により、コンピューティングのフットプリントが拡大する前にベースラインを確立できる時間が短縮されています。ドイツでは、データセンターの電力使用量は2025年に25.9 TWhに達し、2035年までに41.3 TWhに達すると予測されています。こうした状況下では、継続的なモニタリングや、炭素排出量を考慮した運用管理の重要性がさらに高まっています。
持続可能なインフラおよび改修に伴う高い初期費用
インフラ更新にかかる初期コストは、マネージドGreenOpsサービスの市場導入を遅らせる可能性があります。シュナイダーエレクトリックの報告によると、米国のデータセンターの36%は稼働開始から10年以上経過しており、施設全体にわたる予防的な資産管理が行われていません。冷却、配電、監視システムのアップグレードは、資本予算においてAI容量への投資と競合しています。組織は、収益につながるコンピューティングへの投資の方が、リターンが早く得られると判断した場合、そちらを優先する可能性があります。『Nature』誌に掲載された調査によると、先進的な冷却技術により、データセンターの温室効果ガス(GHG)排出量を15~21%、淡水使用量を31~52%削減できることが明らかになりました。したがって、プロバイダーは、インフラのニーズと顧客の資本的制約の両方を考慮した段階的なサービス体制を構築する必要があります。
セグメント分析
「マネージド・モニタリングおよび最適化」は、2026年の収益の36.32%を占めました。このサービスは、ITのエネルギー使用量、排出量、およびインフラのパフォーマンスを継続的に追跡することを支援します。長期のモニタリング契約により、顧客は経時的な運用状況に関するより明確な記録を得ることができます。「炭素、エネルギー、水に関する報告および保証支援」は、2032年までCAGR22.73%で拡大すると予想されています。報告支援は、監査可能な環境データの開示を義務付ける開示規則によって強化されています。IBMは2026年4月、Envizi Emissions APIを一般提供開始しました。このリリースにより、プロバイダーはGHGプロトコルに準拠した算定方法を企業のワークフローに統合できるようになります。これにより、排出量データを既存のERP記録と連携させるために必要な労力を削減できます。また、クライアントは報告サイクルを通じて同一の算定ロジックを適用できるようになります。
トレーニング、変更管理、および能力移転は、テクノロジー主導のプログラムを阻害しかねないスキルギャップに対処するものです。これは、クライアントチームが定義された責任を担うことが求められる共同管理型契約において、特に重要です。また、トレーニングは、初期導入後も組織が報告ツールや運用データを一貫して活用できるよう支援します。その他のサービスには、循環型IT資産の追跡や水資源管理プログラムの管理などが含まれます。これらの活動は、クライアントが資源使用状況や水資源に関する開示要件に対応しなければならない場合に、その重要性を増します。マネージドGreenOpsサービス業界は、これらの関連サービスを活用することで、サステナビリティデータをIT運用から切り離すことなく、契約範囲を拡大することができます。また、サービス構成を幅広くすることで、プロバイダーはクライアントが異なるコンプライアンスの期限に直面した際にも対応しやすくなります。これにより、購入者は限定的なレポート支援から、より継続的な運用管理へと移行する道筋を得ることができます。この段階的な移行は、クライアントがサービスの範囲を自社の内部能力やレポート作成のスケジュールに合わせられるよう支援します。
2026年の売上高のうち、フルマネージド型GreenOpsが47.21%を占めました。大企業は、ITに関するサステナビリティ機能全体をプロバイダーに運用させたい場合、このアプローチを選択することがよくあります。このモデルでは、データ収集、モニタリング、報告、最適化を単一のサービス契約の下で一元化することができます。コマネージド型GreenOpsは、2032年までCAGR23.61%で拡大すると予測されています。このモデルでは、プロバイダーが技術的な業務を担当する一方で、企業はガバナンスと意思決定権を維持することができます。この仕組みは、外部の能力を必要としながらも、社内の可視性を失いたくない組織に適しています。また、企業の報告フレームワークにおける特定の責任役職の支援も可能です。責任の分担と知識の移転が組み合わさっている点が、このモデルの魅力となっています。さらに、プロバイダーによるサポートを、既存のガバナンス体制や社内の報告責任と統合しやすくなるという利点もあります。
「スタッフ・オーグメンテーション」および「エキスパート・オン・デマンド」は、コンプライアンスの期限が迫っている、あるいはサプライヤーの評価基準が厳格な組織に役立ちます。こうした顧客は、すべての要件に対して完全なマネージド・サービスの契約を必要としない場合があります。専門家のサポートにより、排出量算定手法、保証準備、クラウド運用におけるギャップを埋めることができます。したがって、マネージド・GreenOpsサービス市場には、プロバイダーの責任レベルが異なるさまざまな契約形態が含まれます。共同管理型の構造は、クライアント組織内での知識構築を重視する傾向も反映しています。購入者は、この能力を、契約終了後も維持すべき戦略的資産と見なす場合があります。プロセスを文書化し、スキルを移転できるプロバイダーは、この要望をサービス設計に組み込むことができます。これにより、短期的なサポートと長期的なマネージド契約との間に実用的な架け橋が築かれます。これにより、組織は、運用要件がより複雑になったり、頻度が高くなったりした場合に、プロバイダーの関与を拡大することが可能になります。
地域別分析
2026年、北米はマネージド・グリーンオプス・サービス市場の38.64%のシェアを占めました。この地域には、ハイパースケールデータセンターの容量が最も集中しており、複雑なクラウド環境を持つ組織の基盤も大規模です。米国のデータセンターによる電力消費量は、世界の45%を占めています。また、2030年までに米国の電力需要の増加分のほぼ半分をデータセンターが占めると予想されています。こうした状況から、エネルギー計測、ワークロードの最適化、およびクラウド報告が現実的な優先課題となっています。南米は需要が拡大しつつある地域であり、ブラジルでは再生可能エネルギーが主体となる電力構成と、拡大する多国籍企業の製造活動が後押しとなっています。国境を越えたサプライチェーンにより、欧州や米国の顧客にサービスを提供する企業において、サプライヤー情報の必要性が高まる可能性があります。
欧州は、マネージドGreenOpsサービス市場において、規制への対応が最も重視される地域です。CSRD、ESRS、および各国のエネルギー効率に関する規制により、重複する要件が生じ、継続的な開示業務が必要となる可能性があります。2026年に公表された改訂版ESRSでは、二重の重要性の基準が維持されるとともに、特定の報告要件について段階的な緩和措置が導入されました。ドイツのデータセンターの電力使用量は2025年に25.9 TWhに達し、2035年までに41.3 TWhに達すると予測されています。同国のデータセンター登録簿によると、登録施設の80%が2026年には電力の100%を再生可能エネルギーから二国間契約により調達することになるとされています。
アジア太平洋地域は、2032年までCAGR24.86%で拡大すると予測されています。中国、インド、日本、韓国、シンガポール、オーストラリアでは、データセンターの建設とカーボンニュートラル政策が同時に進展しています。2025年6月に公表された日本の「ワット・ビット・コーディネーション」イニシアチブは、データセンターの拡張と再生可能エネルギーの系統連系を結びつけました。また、日本は2025年7月に、再生可能エネルギーの導入とレジリエンスの向上を支援する「ゼロエミッション・データセンター推進プログラム」を開始しました。マネージド・グリーンオプス(GreenOps)サービス市場は、ワークロードレベルの算定および保証活動を通じて、この政策の方向性を支援することができます。中東では、ハイパースケールAIやデジタル主権インフラへの投資に伴い、需要が拡大しています。これらのプロジェクトは、開示義務がより広範になる前に、グリーンオプスサービスの運用基盤を構築するものです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- 気候変動およびデジタルサステナビリティに関する開示義務
- AIとハイパースケールデータセンターによる電力需要の拡大
- エネルギーコストの上昇とグリーンITの投資回収期間の短縮
- 企業のネットゼロ公約とサプライヤーの脱炭素化
- カーボン・アウェアなワークロードスケジューリングが運用管理の重要な要素となりつつあります
- 調達における差別化要因としての水とスコープ3の可視性
- 市場抑制要因
- 持続可能なインフラおよび改修に伴う高い初期費用
- グリーンオペレーションズ・エンジニアリングおよびカーボンアカウンティングの人材不足
- 一貫性のないマルチクラウドの排出係数および配分ルール
- ジェヴォンズ・リバウンドと絶対的な排出削減の証明の難しさ
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- GreenOpsの評価および成熟度ベンチマーク
- GreenOps戦略および運用モデルの設計
- 導入およびシステム統合
- マネージド・モニタリングおよび最適化
- 炭素・エネルギー・水に関する報告および保証支援
- 研修、変更管理、および能力移転
- その他のサービスタイプ
- 提供モデル別
- フルマネージド型GreenOps
- 共同管理型GreenOps
- スタッフ増員およびオンデマンド専門家
- 展開モード別
- クラウドベース
- オンプレミス
- ハイブリッド
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- 銀行・金融サービス・保険(BFSI)
- IT・通信
- ヘルスケア・ライフサイエンス
- 政府および公共行政
- 工業製造
- 小売・Eコマース
- その他のエンドユーザー産業
- サステナビリティの重点分野別
- 炭素および温室効果ガス(GHG)管理
- エネルギー効率とワークロードの最適化
- 水資源管理
- 再生可能エネルギーとカーボンフリーエネルギーのマッチング
- 循環型ITおよび電子廃棄物管理
- その他のサステナビリティ重点分野
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Accenture plc
- Atos SE
- Capgemini SE
- Deloitte Touche Tohmatsu Limited
- IBM Corporation
- HCL Technologies Limited
- Hewlett Packard Enterprise Company
- Cognizant Technology Solutions Corporation
- Infosys Limited
- Kyndryl Holdings, Inc.
- LTIMindtree Limited
- NTT DATA Group Corporation
- Tata Consultancy Services Limited
- Tech Mahindra Limited
- Wipro Limited
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Flexera Software LLC
- Greenpixie Ltd.
- SYNYEGA LIMITED
- Xebia Group N.V.
- Version 1 Group Limited
- Nordcloud Oy
- Schneider Electric SE
第7章 市場機会と将来の展望



