


中東・アフリカの電気自動車:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Middle East And Africa Electric Vehicle - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122402
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、中東およびアフリカにおける電気自動車(EV)市場の規模は、2025年に38億3,000万米ドルと評価され、2026年の50億6,000万米ドルから2031年までに203億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは32.15%となる見込みです。
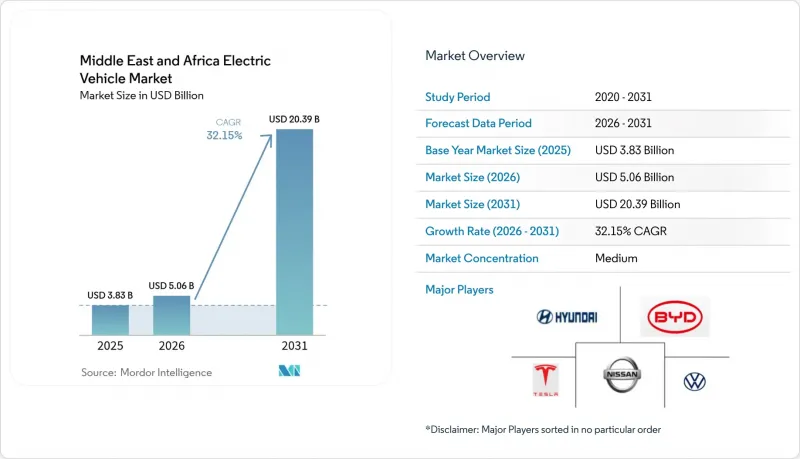
本レポートは、駆動方式(バッテリー式電気自動車、プラグインハイブリッド車、燃料電池車)、車種(乗用車、小型商用車など)、電池化学組成(リチウムイオン、ニッケル水素、その他)、充電レベル(7kW未満の交流充電など)、および国別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
中東・アフリカの電気自動車市場の動向と洞察
政府による脱炭素化の義務付けと内燃機関(ICE)禁止目標
湾岸協力理事会(GCC)加盟国は、電気モビリティの割当目標を国家開発アジェンダに組み込み、自動車メーカーの投資判断の基盤となる需要の下限を確立しています。サウジアラビアの「ビジョン2030」では、2030年までにリヤドの車両の30%を電気自動車とすることを義務付けており、一方、アラブ首長国連邦(UAE)の連邦戦略では、2050年までに電気自動車の割合を50%にすることを目標としています。これらの指針は、公共部門の調達をゼロエミッション車へと誘導し、民間部門の車両更新を促進するとともに、湾岸標準化機構(GSO)の規則に基づく認証の標準化を推進しており、これにより国境を越えた貿易が円滑化されます。モロッコでは2026年までに2,500カ所の充電スポットの設置が義務付けられており、確固たる政策がインフラの拡大をいかに加速させるかを示しています。法的拘束力のある目標はCOP28の公約と密接に連携しており、投資家には長期的な見通しを提供し、初期の需要の変動を補う役割を果たしています。
公共のDC急速充電回廊の急速な展開
都市間高速充電回廊の整備により、EVは都市内の移動手段から、地域全体をカバーする移動手段へと変貌を遂げます。リヤド・カッシム高速道路に設置されたEVIQの主力となる150 kW充電拠点は、高速道路での実用性を実証するとともに、同王国で最も交通量の多い10本の幹線道路を今後網羅していくことを示唆しています。これと並行して、UAEは2030年までにアブダビ全域で7万基の公共充電器を設置する計画であり、ドバイは2025年までに1,000カ所の設置を目標としており、これにより首長国内での航続距離への不安を事実上解消することになります。モロッコの計画では、カサブランカ、ラバト、タンジェを、30分以内の充電を可能にする再生可能エネルギー駆動の直流充電ユニットで結ぶ予定です。ナイジェリアでは2025年に西アフリカ最大規模の充電ハブが開設され、インフラの展開が新興市場へと広がります。回廊沿いの充電拠点密度が高まることで、商用車の稼働時間が大幅に向上し、ジェベル・アリなどの港湾を拠点とする貨物運送事業者にとって、電動化への道が開かれます。
車両の初期購入価格の高さと消費者向け融資の制限
バッテリーの価格が低下しているにもかかわらず、購入価格の高さが低所得層における大衆市場への普及を依然として阻んでいます。エジプトでは、分割払いプランが限られていることや、為替レートの変動リスクにさらされるハードカレンシーでの支払いが求められることから、EVの新車販売シェアはわずか0.1%にとどまっています。中古輸入車の証券化に慣れている従来の金融機関は、EV市場向け融資における残存価値のベンチマークを欠いており、その結果、金利スプレッドが拡大しています。サハラ以南のアフリカでは、マイクロファイナンスの仕組みが四輪車の購入ではなく二輪タクシーを対象としているため、自動車メーカーにとっての規模の経済がさらに阻害されています。
セグメント分析
2025年、バッテリー式電気自動車(BEV)は電気自動車市場シェアの78.64%を占め、同地域における完全電気駆動システムへの選好が裏付けられ、プラグインハイブリッド車に伴う燃料税の複雑な問題も回避されました。BEVの魅力は、メンテナンスの簡便さと、ショッピングモール、空港、工業団地などでの目的地充電器の導入にあります。このセグメントの堅調な利益率構造により、テスラ、BYD、吉利(Geely)は、従来のディーラーを介さない消費者向け直接販売ポータルを立ち上げるようになりました。
フリート事業者は、夜間に拠点で充電を行うためにBEVを採用しており、これにより日中の業務への支障を軽減しています。サウジアラビアが工業回廊周辺でグリーン水素の充填拠点を拡大していることから、燃料電池電気自動車(FCEV)は2031年までCAGR35.90%を記録し、長距離輸送におけるその可能性を浮き彫りにしています。一方、プラグインハイブリッド車は依然として過渡的な存在であり、電力網の信頼性が低い地域において航続距離の確実性を提供しています。したがって、駆動方式の構成比はインフラの成熟度を反映しており、湾岸地域の都市部ではBEVが主流である一方、砂漠地帯の貨物輸送ルート沿いでは燃料電池車が台頭しています。
2025年の売上高のうち、乗用車が64.05%を占めましたが、中型および大型商用車は2031年までにCAGR35.05%で成長し、企業調達チャネルにおける電気自動車市場の規模を拡大すると予測されています。油田サービス用トラックやラストマイル配送用バンは1日あたりの走行距離が長いため、燃料費の節約効果やカーボン監査上のメリットがさらに大きくなります。ジェッダ自由貿易地域では、物流企業が港湾当局の排出ガス規制に準拠するため、入札で電気自動車モデルを指定するようになっています。カイロやケープタウンでのバス電動化パイロット事業は、公共交通機関への需要が高まっていることを示しており、一方、ライドシェア事業者は、都心部の大気浄化規制を満たすため、小型ハッチバック型のEVを導入しています。自動車メーカー各社は、地域に合わせた積載量、改良された車内空調システム、未舗装路に対応した強化サスペンションなどを通じて、これに対応しています。商用車の販売台数が増加するにつれ、トラックの車体、バッテリーケース、テレマティクスサービスがすべて国内で調達可能となるため、サプライチェーンの現地化がさらに進んでいます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 政府による脱炭素化の義務付けと内燃機関(ICE)の禁止目標
- 電気自動車(EV)の輸入に対する補助金および関税免除(GCC)
- 公共のDC急速充電回廊の急速な展開
- バッテリーパックの価格低下と航続距離の延伸
- 石油・ガス業界の車両の電動化に向けた取り組みが、大量受注のきっかけとなる見込みです
- 日中の太陽光発電による余剰電力が、超低価格の充電料金を実現しています
- 市場抑制要因
- 車両の初期購入価格の高さと、消費者向け融資の制限
- OEM各社による高温環境向けモデルの供給制限
- 電力網の不安定さが充電器の稼働時間を制限している(サハラ以南の拠点)
- 安価な中古内燃機関車の輸入が相次ぎ、EVの需要を押し下げています
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 駆動方式別
- バッテリー式電気自動車(BEV)
- プラグインハイブリッド(PHEV)
- 燃料電池車(FCEV)
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型および大型商用車
- バスおよび長距離バス
- 二輪車および三輪車
- バッテリー化学組成別
- リチウムイオン(NMC/NCA/LFP)
- ニッケル水素電池
- その他
- 充電レベル別
- 7 kW未満のAC充電(低速)
- 7 kW超~22 kWのAC充電(セミファスト)
- 22 kW以上のDC(急速/超急速)
- 国別
- サウジアラビア
- アラブ首長国連邦
- イスラエル
- エジプト
- 南アフリカ
- ナイジェリア
- ケニア
- カタール
- オマーン
- その他の中東・アフリカ諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Tesla Inc.
- BYD Co. Ltd.
- Hyundai Motor Co.
- Kia Corp.
- Volkswagen AG
- Nissan Motor Co. Ltd.
- BMW Group
- Toyota Motor Corp.
- Stellantis N.V.
- Mercedes-Benz Group AG
- Renault Group
- Jaguar Land Rover Ltd.
- Zhejiang Geely Holding
- Lucid Group
- Ceer Motors
- Togg A.S.
- General Motors Co.
- SAIC-MG Motor
- Ford Motor Co.
- Rivian Automotive Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日