


中国の糖尿病医療機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
China Diabetes Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121978
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、中国の糖尿病医療機器市場規模は2025年に39億1,000万米ドルと評価され、2026年の41億8,000万米ドルから2031年までに60億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.67%となる見込みです。
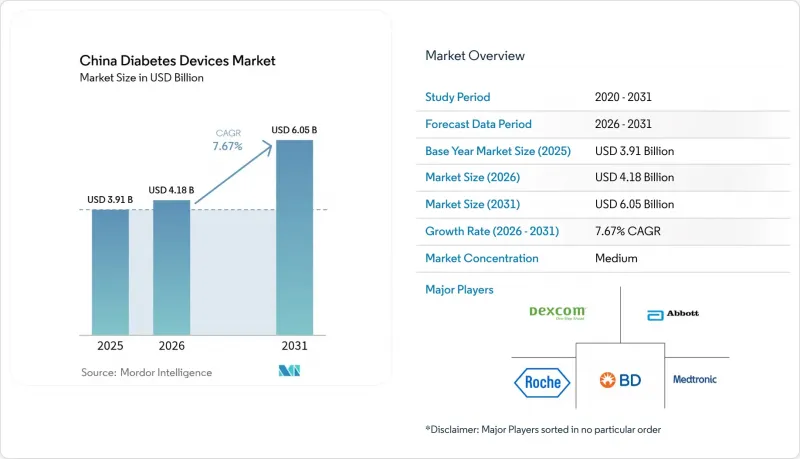
本レポートは、デバイスカテゴリー(血糖値測定デバイス、インスリン投与デバイス、その他の糖尿病ケアデバイス)、糖尿病の種類(1型糖尿病、2型糖尿病、妊娠糖尿病、その他)、およびエンドユーザー(病院、専門クリニック、在宅ケア環境、その他のエンドユーザー)ごとに分類されています。本レポートでは、上記の各セグメントについて、市場規模(米ドル)および数量(単位)を提示しています。
中国の糖尿病医療機器市場の動向と洞察
糖尿病有病率の上昇と発症年齢の低下
中国では2025年時点で、診断済みの症例が1億4,100万人、さらに未診断の成人が7,350万人おり、潜在有病率は合計で49.7%に達しています。北京、天津、上海では、食事や座りがちな仕事などが発症の早期化に寄与しており、年齢調整罹患率は20%を超えています。「健康中国2030」計画では、35歳以上のすべての成人を対象に空腹時血糖検査が義務付けられており、これにより毎年800万~1,000万人の新規患者が特定される見込みです。罹病期間が長くなるほど合併症のリスクが高まるため、臨床医は微小血管障害の進行を遅らせるために継続的なモニタリングを行っています。広東省と浙江省は、2025年に23億人民元(3億1,600万米ドル)を地域糖尿病プログラムに充て、補助対象の血糖測定器と教育をセットで提供します。
CGMおよびインスリンペンに対する政府の保険適用拡大
北京、上海、天津、広東、河南、クラウド南の各省は、2024年から2025年にかけて、CGMセンサーとスマートペンを基本医療保険の適用対象リストに追加し、患者の自己負担額を40~60%削減しました。現在、18の省が医療機器の保険適用カタログを公表しており、全国的な普及の兆しが見られます。省をまたぐ決済ネットワークは550,400の病院を結びつけ、リアルタイムでの請求承認を実現しています。この進展により、経過観察のために故郷の診療所に戻ることが多い出稼ぎ労働者にとっても、CGMの導入が容易になりました。300都市で販売されている民間医療保険は、センサー費用の70~80%を共同保険としてカバーする、もう一つの支払主体となっています。ただし、不均衡は依然として残っています。北京市では、1型糖尿病患者のCGM費用の80%を負担しているのに対し、2型糖尿病患者の場合は30%にとどまっており、小児患者やインスリンポンプに依存する利用者向けの保険料プールを維持しています。
高度な医療機器の高額な初期費用
14日分のCGMセンサーパックと送信機を組み合わせた場合、年間費用は24,000~3万6,000人民元(3,300~4,950米ドル)となり、これは3級県の平均可処分所得の86~129%に相当します。18,000~4万5,000人民元のインスリンポンプは、ほとんどの2型糖尿病患者にとって依然として手の届かない価格です。償還の対象に消耗品が含まれることはほとんどなく、各世帯は毎年8,000~1万5,000人民元(1,100~2,065米ドル)の費用を自己負担せざるを得ません。認知度は低い状況です。2024年に中国糖尿病学会が実施した調査によると、2型糖尿病患者の回答者の62%がCGMの利用可能性を知らず、74%がポンプは病院専用の機器であると認識していました。数量ベースの調達により、テストストリップの価格は最大80%まで引き下げられる見込みですが、これによりCGMへの移行が鈍化する可能性があります。Yuwell社の月額99人民元といったサブスクリプション方式のパイロット事業は、初期段階では有望な成果を示していますが、依然として浙江省の都市部に集中しています。
セグメント分析
2025年、中国の糖尿病医療機器市場において、血糖モニタリングは59.83%を占めました。これは、1日2~4回測定を行う2型糖尿病患者の間で、SMBG測定器の普及が後押ししたものです。中国の糖尿病医療機器市場におけるモニタリング分野のシェアは、Sinocareに偏っています。同社は、多国籍企業の同等製品に比べて35~50%低いコストでテストストリップを生産しており、販売量の30~40%を占めています。6つの省が、患者の費用をほぼ半減させるセンサーの保険適用を承認したことを受け、連続モニタリング市場は急速に拡大しています。SibionicsとYuwellは、アボット社よりも30~40%安い価格でセンサーを販売し、1年以内に合わせて12%のシェアを確保しました。アボット社が2025年11月にリコールを行ったことで、国内メーカーの製品に販売の余地が生まれました。
インスリン投与市場はCAGR8.78%で成長し、Bluetooth対応ペンやパッチ型ポンプの普及が進むにつれ、このセグメントが中国の糖尿病医療機器市場を牽引することになります。江蘇デルフ社が15万台の接続端末においてインスリン使用量を21%削減したことを実証した後、2025年にはペン型インスリン投与装置が投与市場全体の売上高の68%を占めました。マイクロテックの「Equil」やメドトラムの「A7+」ポンプは、より手頃な価格帯で基礎インスリン量の自動調整を求める患者の選択肢を広げています。CGMデータを用いて基礎インスリン量を微調整するクローズドループシステムは、2026年にクリニックでアボットとメドトロニックの相互運用性が導入されれば、重篤な1型糖尿病のケア分野を席巻する見込みです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 糖尿病有病率の上昇と発症年齢の低下
- CGMおよびインスリンペンに対する政府の保険適用範囲の拡大
- 国内の製造コスト優位性により平均販売価格が低下しています
- 地方都市へのEコマースの浸透
- 病院におけるデジタルヘルスの導入が進み、コネクテッドデバイスの普及が加速しています
- 各州による数量ベースの調達により、SMBGキットのコストが低下しています
- 市場抑制要因
- 先進的なデバイスにかかる高額な初期費用
- 断片的かつ変化し続けるNMPAの規制プロセス
- クラウド接続デバイスに関するデータプライバシーおよびサイバーセキュリティの懸念
- センサー用希土類の供給リスクがBOMコストを押し上げている
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- デバイスカテゴリー別
- 血糖値測定機器
- 自己血糖測定(SMBG)機器
- 血糖測定器
- テストストリップ
- ランセット
- 持続血糖モニタリング(CGM)デバイス
- センサー
- 耐久消費財(受信機および送信機)
- 自己血糖測定(SMBG)機器
- インスリン投与デバイス
- インスリンペン
- インスリンポンプ
- インスリン用シリンジ
- ジェットインジェクター
- その他の糖尿病ケア機器
- 血糖値測定機器
- 糖尿病の種類別
- 1型糖尿病
- 2型糖尿病
- 妊娠糖尿病およびその他
- エンドユーザー別
- 病院
- 専門クリニック
- 在宅医療
- その他のエンドユーザー
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Diabetes Care
- Ascensia Diabetes Care
- B. Braun Melsungen AG
- Becton Dickinson and Company
- Dexcom Inc.
- Eli Lilly and Company
- Gan & Lee Pharm
- Insulet Corporation
- Lepu Medical Technology
- LifeScan
- Medtronic
- MicroPort Scientific
- MicroTech Medical Co.
- Novo Nordisk A/S
- Roche Diabetes Care
- Sanofi S.A.
- Senseonics Holdings
- Sinocare Inc.
- SOOIL Development
- Tandem Diabetes Care
- Ypsomed AG
- Yuwell Medical
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日