


フランスの糖尿病デバイス:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
France Diabetes Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 80 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121759
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、フランスの糖尿病デバイス市場規模は、2025年の13億9,000万米ドル、2026年の14億7,000万米ドルから、2031年までに20億2,000万米ドルへと拡大すると予測されており、2026~2031年までの年間平均成長率(CAGR)は6.56%となる見込みです。
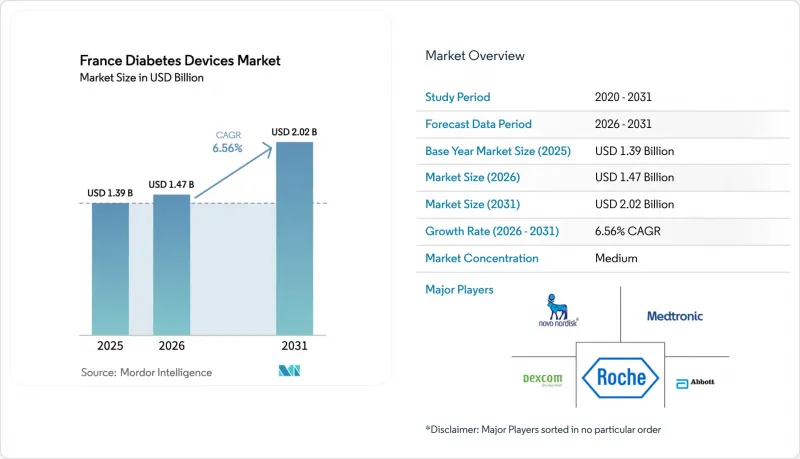
本レポートは、機器カテゴリー別(血糖値測定機器、インスリン投与機器、その他の糖尿病ケア機器)、糖尿病タイプ(1型糖尿病、2型糖尿病、妊娠糖尿病・その他)、エンドユーザー(病院、専門クリニック、在宅医療、その他)ごとに分類されています。本レポートでは、上記の各セグメントにおける市場規模(米ドル)を提示しています。
フランスの糖尿病デバイス市場の動向と洞察
CGMセンサに対する保険適用範囲の主流的な拡大
フランスでは2024年6月、基礎インスリンを投与されている2型糖尿病患者10万人を対象に、Dexcom ONEの全額保険適用が承認され、非集中管理ユーザー用の欧州初のCGM導入チャネルが開かれました。医療経済学的研究により、増分費用対効果比が国の基準値内に収まっていることが示され、保険者による支援が強化されています。販売数量の増加に伴い、価格・数量連動条項によりセンサ1個あたりの償還額が引き下げられ、メーカーの利益率が圧迫されています。センサと送信機を統合したエコシステムは、ユーザーをサブスクリプション型の補充モデルに定着させることで、この圧力を相殺するのに役立っています。2025年のEU医療機器規則(MDR)改正では、市販後モニタリングの要件が盛り込まれており、CGMの実用における実績が、償還更新の判断に直接反映されることになります。
チューブレス型・パッチ型インスリンポンプの急速な普及
インスレット社は2024年6月に「オムニポッド5」を発売し、ライフスタイルを重視する1型糖尿病患者の間で高まっていた、目立たず粘着式による治療法への需要に応えました。1万4,765人のユーザーを対象とした実世界調査によると、満足度は優れた血糖値指標よりも利便性によって支えられていることが示されています。グルノーブルに拠点を置くDiabeloopは、2024年に1,500万ユーロの資金調達を行い、DBLG1の普及を加速させるとともに、スマートフォンネイティブのDBLG2の開発準備を進めました。DBLG2は2026年1月までにFDAの承認を取得しました。2025年6月にメドトロニックが発表した「MiniMed 780G」の派生モデルは、機敏なソフトウェアイノベーターがアップグレードサイクルを短縮する中、競合が激化していることを浮き彫りにしています。今後のインスリンポンプ市場の成長は、アルゴリズムによるパーソナライゼーション、パッチ型への小型化、ハードウェア、センサ、サポートを組み合わせたバンドル商品の提供にかかっています。
価格・販売数量条項が利益率を圧迫
フランスでは、売上高が一定の水準を超えると価格設定が引き下げられるため、CGMの普及率が上昇しているにもかかわらず、利益が圧迫されています。デックスコム(Dexcom)の「ONE」の償還制度はこの圧迫を如実に示しており、販売数量が増加するほどリベート率が高くなります。メーカー各社は、既存の上限を回避するために、装着期間が長いモデルや予測アラート機能を備えたプレミアムモデルを投入しています。2025年の「FreeStyle Libre 3」のリコール事例は、市場投入のスピードを重視する戦略が品質リスクを伴い、それが財務的負担を増大させる可能性があることを示しています。
セグメント分析
その年、フランスの糖尿病デバイス市場規模におけるシェアは57.23%を維持しました。センサは依然として販売数量でトップを占めていますが、価格・数量条項による利益率の圧迫が売上増を鈍化させているため、その成長率はポンプに後れを取っています。インスリン投与セグメントにおけるCAGR7.87%を支えているのは、AID対応のパッチ型ポンプであり、Omnipod 5やDBLG1の発売が後押ししています。CGMの保険適用範囲が拡大し、指先穿刺を避けようとする動きが強まるにつれ、自己血糖測定用血糖測定器のシェアは引き続き低下しています。
第2世代のポンプは、有線型(MiniMed 780G、Tandem Control-IQ)とチューブレス型(Omnipod 5、Kaleido)の2タイプに分かれています。リコールによるセンサの供給不足は、一時的にSMBGの需要を押し上げる可能性がありますが、構造的な変化により、センサやスマートポンプが主流になりつつあります。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- CGMセンサに対する保険適用範囲の主流的な拡大
- チューブレス型・パッチ型インスリンポンプの急速な普及
- スマートフォンと連携したSMBGエコシステム
- GLP-1製剤の急速な普及による機器構成の変化
- プライマリケアにおける遠隔モニタリングの割当枠(LATM)
- 糖尿病を患う高齢者の転倒防止に関する義務化措置
- 市場抑制要因
- 価格・出来高条項による利益率の圧迫
- センサのサイバーセキュリティ/GDPR準拠に伴う負担
- GLP-1による基礎インスリン使用者の減少
- カーボンフットプリントKPIと連動したCEPSのクローバック
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 機器カテゴリー別
- 血糖値測定機器
- 自己血糖測定(SMBG)機器
- 血糖測定器
- テストストリップ
- ランセット
- 持続血糖モニタリング(CGM)機器
- センサ
- 耐久消費財(受信機・送信機)
- 自己血糖測定(SMBG)機器
- インスリン投与機器
- インスリンペン
- インスリンポンプ
- インスリン用シリンジ
- ジェットインジェクタ
- その他の糖尿病ケア機器
- 血糖値測定機器
- 糖尿病タイプ別
- 1型糖尿病
- 2型糖尿病
- 妊娠糖尿病・その他
- エンドユーザー別
- 病院
- 専門クリニック
- 在宅医療
- その他
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Diabetes Care
- Ascensia Diabetes Care
- B. Braun Melsungen AG
- Becton Dickinson and Company
- Dexcom Inc.
- Eli Lilly and Company
- Gan & Lee Pharm
- Insulet Corporation
- Lepu Medical Technology
- LifeScan
- Medtronic
- MicroPort Scientific
- MicroTech Medical Co.
- Novo Nordisk A/S
- Roche Diabetes Care
- Sanofi S.A.
- Senseonics Holdings
- Sinocare Inc.
- Tandem Diabetes Care
- Ypsomed AG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 80 Pages
- 納期
- 2~3営業日