


ドイツの薬物送達デバイス:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Germany Drug Delivery Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 97 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121756
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ドイツの薬物送達デバイス市場規模は2025年に104億5,000万米ドルと評価され、2026年の113億5,000万米ドルから2031年までに171億8,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは8.64%となる見込みです。
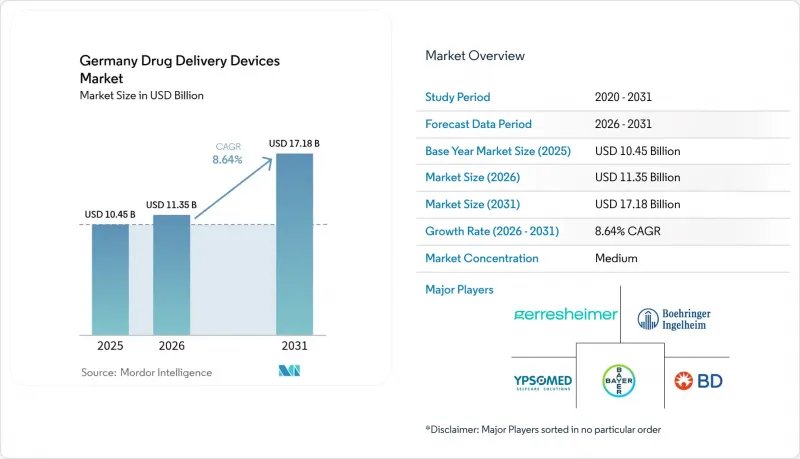
本レポートは、デバイスタイプ(注射用投与デバイス、経皮吸収パッチ、輸液ポンプ、その他)、投与経路(注射剤、吸入、経皮投与、その他)、用途(糖尿病、腫瘍学、心血管、その他)、エンドユーザー(病院、外来手術センター、在宅ケア、その他)ごとに分類されています。市場規模と予測は、金額(米ドル)ベースで提示されています。
ドイツの薬物送達デバイス市場の動向と洞察
慢性疾患・感染症の高い有病率・罹患率
ドイツでは、糖尿病(8.4%)、心血管疾患(6.8%)、慢性呼吸器疾患(11.4%)の有病率がEU平均を上回っています。こうした慢性疾患の負担が、服薬遵守率と治療成果を向上させる高度な注射器、インスリンペン、スマートポンプ、徐放性インプラントに対する着実な需要を牽引しています。糖尿病だけでも、2040年までに1,090万~1,420万人のドイツ人が罹患すると予測されており、これにより自動インスリン投与エコシステムの継続的な改良が促進される見込みです。腫瘍学セグメントの需要も同様の傾向を示しており、ドイツがん研究センターで開発中のマイクロ/ナノロボットは、全身への毒性を低減しつつ、腫瘍部位への取り込みを高めることを目指しています。こうした疾患の動向と研究の飛躍的進歩が相まって、ドイツの薬物送達デバイス市場はイノベーション主導の軌道を維持し続けています。
在宅医療の拡大動向・高齢化
65歳以上の人口比率は、2023年の21%から2050年までに30%近くまで上昇する見込みです。同時に、長期介護を必要とする人の数は、2050年までに1,400万人に達する可能性があります。こうした変化により、一般の人が家庭環境で安全に使用できる医療機器へのニーズが高まっています。ゲレスハイマー社の「Gx SensAir(R)」のような体装着型注射器は、通院することなく週1回のモノクローナル抗体の皮下投与を可能にし、通院に伴う排出量を削減するとともに、介護者の負担を軽減します。また、テレヘルスプラットフォームに対する消費者の親しみやすさが、服薬遵守ダッシュボードを統合したコネクテッド型吸入器、ペン型注射器、パッチの普及をさらに加速させ、ドイツの薬物送達デバイス市場の勢いを後押ししています。
厳格な規制要件・製品リコール
ドイツでは、EU医療機器規則(MDR)に加え、医療機器法施行法が施行されています。複合製品は、医薬品と医療機器の両方に関する証拠包装を満たす必要があり、リスクの高いクラスについてはサードパーティーによる適合性評価が求められます。その結果生じるコストの急騰やリコールに伴う責任は、中小企業にとって特に大きな負担となっており、場合によっては新製品の発売が中断されたり、ドイツの薬物送達デバイス市場の成長曲線が鈍化したりすることもあります。
セグメント分析
2025年には、注射用デバイスが総収益の43.02%を占め、ドイツの薬物送達デバイス市場規模におけるその役割を確固たるものにしました。新薬承認を支配する生物製剤への持続的な需要や、臨床医の間で引き続き好まれる非経口投与の正確性から、需要が維持されています。SCHOTT Pharmaによるポリマーとガラス製注射器の生産能力拡大は、産業の自信を裏付けています。
埋め込み型ポンプ、マイクロチップ、生体吸収性デポは、CAGR 9.96%で最も急速な伸びを示しています。慢性呼吸器疾患の国民的な負担が高い中、患者に優しい吸入器はシェアを維持しており、一方、経皮パッチはホルモン療法や疼痛管理において徐々に採用が進んでいます。カテゴリーを問わず、組み込まれた接続機能により投与量の記録やフィードバックループが強化され、ドイツの薬物送達デバイス市場において服薬遵守率の向上やデータ駆動型のケアパスが促進されています。
2025年においても、注射剤による投与は売上高の49.21%を占め続けており、これはワクチンや高分子医薬品に対する静脈内、皮下、筋肉内投与経路に対する臨床医の信頼を反映しています。この割合はドイツの薬物送達デバイス市場のシェアの基盤となっており、作動力を低減し、2~5mLの投与量に対応する次世代の自動注射器によってさらに強化されています。
経皮投与形態は、マイクロニードルアレイや、薬剤搭載量の限界を拡大するワイヤレス駆動の音響パッチを背景に、CAGR 9.81%で最も急速に拡大しています。口腔粘膜フィルムは迅速な疼痛緩和として注目を集めており、一方、吸入、眼科用、鼻腔用の投与法は、標的を絞った局所治療の選択肢を広げ、これらすべてが相まって、ドイツの薬物送達デバイス市場において医療従事者が利用できる臨床ツールキットを充実させています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疾患・感染症の高い有病率・罹患率
- 在宅医療の拡大動向・高齢化
- バイオシミラー・バイオ医薬品の製品革新・開発への投資の増加
- 迅速な承認・償還を支援する政府の取り組み
- 技術の進歩・デジタル化
- 受託製造拠点の拡大
- 市場抑制要因
- 厳格な規制要件・製品リコール
- G-BAの価格規制:革新的なシステムに対する保険料の上限設定
- 従来型システムにおける市場の飽和と患者のコンプライアンス・受容性に関する課題
- マイクロ流体工学・複合製品エンジニアリングの専門人材の不足
- バリュー・サプライチェーン分析
- 規制・技術の展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- デバイスタイプ別
- 注射用投与デバイス
- 吸入投与デバイス
- 輸液ポンプ
- 経皮吸収パッチ
- 埋め込み型薬物送達システム
- 眼内挿入物・送達用インプラント
- 鼻腔・頬腔投与デバイス
- 投与経路別
- 注射剤
- 吸入
- 経皮投与
- 口腔粘膜(頬側・舌下)
- 眼科
- 経鼻
- 用途別
- 糖尿病
- 腫瘍学
- 心血管
- 呼吸器
- 中枢神経系疾患
- 感染症
- その他
- エンドユーザー別
- 病院
- 外来手術センター
- 在宅ケア
- クリニック・専門医療センター
- その他
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Becton, Dickinson and Company
- Gerresheimer AG
- Ypsomed Holding AG
- Bayer AG
- Boehringer Ingelheim International GmbH
- Pfizer Inc.
- Solventum
- Phillips-Medisize LLC
- Novartis AG
- Owen Mumford Ltd
- Novo Nordisk A/S
- Medtronic plc
- West Pharmaceutical Services Inc.
- SCHOTT AG
- Haselmeier GmbH
- Sanofi S.A.
- Terumo Corporation
- Teva Pharmaceutical Industries Ltd.
- Vetter Pharma-Fertigung GmbH & Co. KG
- Nemera La Verpilliere SAS
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 97 Pages
- 納期
- 2~3営業日