


イタリアの薬物送達デバイス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Italy Drug Delivery Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 80 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120801
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、イタリアの薬剤送達デバイス市場規模は2025年に55億2,000万米ドルと評価され、2026年の59億3,000万米ドルから2031年までに84億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.34%となる見込みです。
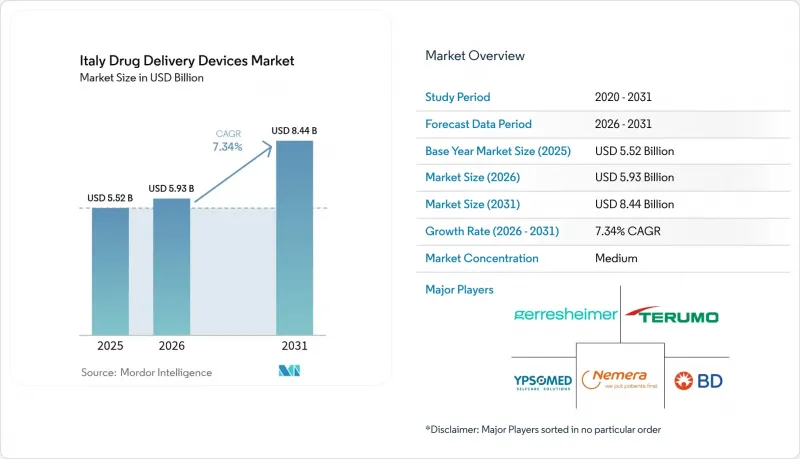
本レポートは、デバイス種類(注射用投与デバイス、吸入用投与デバイス、輸液ポンプなど)、投与経路(注射、吸入、経皮パッチ、口腔粘膜など)、適応症(がん、心血管疾患、糖尿病など)、エンドユーザー(病院、外来手術センターなど)ごとに分類されています。市場規模および予測は、金額(米ドル)ベースで提示されています。
イタリアの薬剤送達デバイス市場の動向と洞察
プレフィルド注射ペンの採用拡大
組織への負担を軽減し、服薬遵守率を向上させるため、長さ4mmの短い針や32Gゲージへの需要が高まっています。これは、イタリア代謝・肥満学会(SIMDO)の全国ガイドラインでも優先事項として強調されています。次世代のコネクテッド型ペンは、投与データを自動的に記録し、スマートフォンアプリと同期することで、糖尿病ケアにおける情報格差を解消します。しかし、医療従事者への研修が限られているため、普及状況にはばらつきが見られ、対象を絞った教育や価値実証プログラムの実施余地が残されています。
専門薬局の拡大が生物学的製剤の自己投与を促進
イタリアの分散型流通アプローチ--病院への直接供給(DD)、病院に代わっての流通(DPC)、および提携チャネル--により、三次医療センター以外でも、患者が複雑な生物学的製剤にアクセスできるようになりました。パンデミック中に試験的に導入された分析モデルは、地域医療施設を通じてより多くの薬剤を流通させる可能性を示しており、コスト管理を維持しつつ、通院時間を短縮し、病院でのボトルネックを解消することが期待されています。
償還承認の遅れ
希少疾病用医薬品の平均償還承認期間は依然として413日であり、法定目標である100日を大幅に上回っており、先進的な薬剤投与デバイスの導入を遅らせています。地域ごとの対応状況によっては、製品が患者に届くまでに1日から773日もの追加期間が生じ、地域間の著しい不平等を生み出しています。
セグメント分析
注射剤は、糖尿病や自己免疫疾患の治療レジメンにおいて確立された役割を果たしていることから、2025年にはイタリアの薬剤投与デバイス市場シェアの48.31%を占めました。4 mm、32 Gのインスリンペン用針など、継続的な改良により耐容性が向上し、このセグメントの幅広いユーザー基盤が維持されています。高粘度の生物学的製剤についても、優れた耐破損性を備えたガラス製注射器が活用されています。並行して、埋め込み型デバイスは2031年までにCAGR8.79%を記録すると予測されており、イタリアの薬剤送達デバイス市場において最も急速な成長軌道を描いています。ローズベンガルを充填した3Dプリントポリビニルアルコールマトリックスなどの技術革新により、最大90日間にわたる抗がん剤の持続放出が可能となっています。吸入デバイスは低GWP(地球温暖化係数)の推進剤への移行が進んでおり、一方、経皮、眼科、鼻腔用プラットフォームでは、滞留時間を延長する新規ポリマーの採用が進んでいます。これらのイノベーションが相まって、投与経路レベルにおいて、イタリアの薬物送達デバイス市場の規模の長期的な拡大を後押ししています。
2025年、イタリアの薬剤送達デバイス市場規模の60.78%を注射剤が占めました。これは、定着した臨床プロトコルに加え、インスリンポンプと連続血糖モニターを連携させる自動インスリン投与システムの普及が加速していることが背景にあります。スマートアルゴリズムにより、目標範囲内滞在時間が向上し、頻繁な投与判断に伴う負担が軽減されています。CAGR8.21%で拡大している吸入経路は、従来の有効性を維持しつつ地球温暖化係数を90%削減する新しい推進剤HFA-152aを採用した3剤配合定量噴霧吸入器(pMDI)によって牽引されています。経皮、頬粘膜、眼、鼻からの投与法は、バイオアベイラビリティを高めるマイクロニードルアレイや粘膜接着性ゲルの恩恵を受けていますが、無菌性や安定性に関する課題に直面しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- プレフィルド注射用ペンの普及が進んでいます
- 専門薬局の拡大が生物学的製剤の自己投与を後押ししています
- 技術の進歩と、スマートかつコネクテッドな薬剤送達デバイスの普及拡大
- 慢性疾患の負担の重さと高齢化
- 在宅ケアおよび自己投与の拡大
- 償還支援およびバイオシミラーのペン型・プレフィル型製品の普及促進
- 市場抑制要因
- 安全上の懸念と針刺し事故
- 使い捨てプラスチックに関するコンプライアンスコストおよびその他のコンプライアンス上の課題
- 高い開発・製造コスト
- 自己注射に対する文化的抵抗感が服薬遵守に影響を及ぼしている
- バリュー・サプライチェーン分析
- 規制および技術の展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- デバイスタイプ別
- 注射用投与デバイス
- 吸入投与デバイス
- 輸液ポンプ
- 経皮吸収型パッチ
- 埋め込み型薬剤送達システム
- 眼内挿入物および薬物送達用インプラント
- 鼻腔・頬腔投与デバイス
- 投与経路別
- 注射剤
- 吸入
- 経皮投与
- 口腔粘膜(頬側および舌下)
- 眼科
- 経鼻
- 用途別
- がん
- 心血管
- 糖尿病
- 感染症
- その他の用途
- エンドユーザー別
- 病院
- 外来手術センター
- 在宅医療
- その他のエンドユーザー
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- BD(Becton, Dickinson and Company)
- Gerresheimer AG
- Ypsomed AG
- Nemera
- Terumo Corporation
- Pfizer Inc.
- Novartis AG
- F. Hoffmann-La Roche Ltd
- Novo Nordisk A/S
- Baxter International Inc.
- Teva Pharmaceutical Industries Ltd
- Insulet Corporation
- Tandem Diabetes Care
- West Pharmaceutical Services Inc.
- AptarGroup Inc.
- B. Braun Melsungen AG
- Owen Mumford Ltd.
- Elcam Medical
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 80 Pages
- 納期
- 2~3営業日


