


米国の薬物送達デバイス:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
United States Drug Delivery Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 75 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120449
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、米国の薬物送達デバイス市場規模は、2025年の512億4,000万米ドルから2026年には544億1,000万米ドルへと拡大し、2031年までに755億7,000万米ドルに達すると予想されており、2026~2031年にかけてCAGR6.79%で成長すると見込まれています。
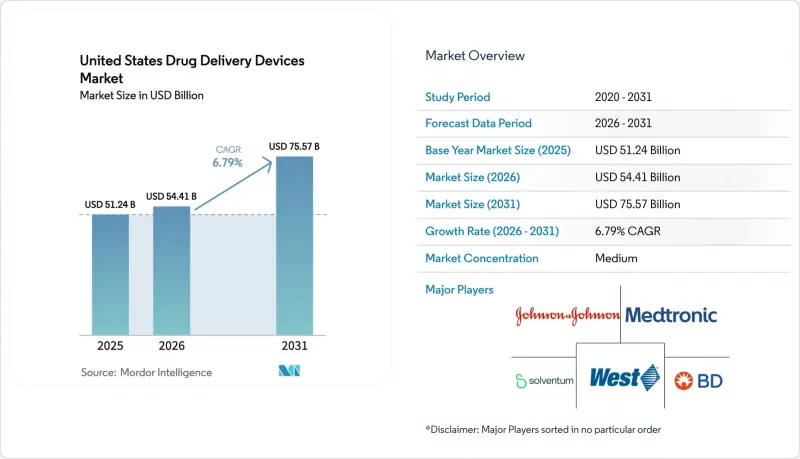
本レポートは、デバイスタイプ(注射用投与デバイス、吸入投与デバイス、経皮投与デバイス、眼内投与デバイス、経口徐放型製剤、その他)、投与経路(静脈内、皮下、皮内、経口、その他)、用途・治療領域(腫瘍学、糖尿病、呼吸器疾患、その他)、エンドユーザー(病院、外来手術センター、在宅医療施設、専門クリニック)、地域別に分類されています。市場予測は金額(米ドル)で示されています。
米国薬物送達デバイス市場の動向と洞察
慢性疾患の有病率の上昇
2024年には、約3,840万人のアメリカ人が糖尿病と診断され、CDC(米国疾病予防管理センター)は、2050年までに成人の3人に1人が糖尿病と診断されると予測しており、これにより、持続血糖モニター、インスリンポンプ、GLP-1自動注射器に対する長期的な需要が高まっています。2024年にはがんの新規罹患数が200万件を超え、化学療法用のポートカテーテルシステムや携帯型輸液ポンプの利用が引き続き高水準で推移しています。心血管疾患は1億2,700万人の成人に影響を及ぼしており、再入院を軽減する抗凝固剤ペンや薬剤溶出型ステントの使用が増加しています。慢性呼吸器疾患や自己免疫疾患患者の増加により、米国の薬物送達デバイス市場は、耐久性があり患者自身が管理できる形態へと向かっています。これらの累積的な影響により、ベースラインとなる処置件数が数年にわたり増加し、予測期間をはるかに超えて安定した出荷台数が見込まれます。
自己投与・在宅医療への志向の高まり
CMS(米国医療保険・医療サービスセンター)は2025年に、在宅輸液療法用の独立系償還コードを導入しました。これにより、従来型決済減額措置が解消され、医療提供者には、ウェアラブル注射器やコネクテッドポンプを装着した安定した患者を退院させる経済的インセンティブが与えられました。同年、メディケア・アドバンテージの加入者数は3,300万人を突破し、各保険プランは救急外来受診を減らすため、医療機器の供給と遠隔医療モニタリングを迅速に組み合わせました。米国看護師協会(ANA)は、2026年までに7万8,000件の正看護師(RN)の欠員が生じると予測しており、投与の責任を患者に移す技術の普及をさらに後押ししています。これに対し、医療機器メーカーは、高齢者のミス率を低減する針収納ウィンドウや音声ガイドを備えた、ユーザー中心の自動注射器を開発しました。これらの動向が相まって、米国の薬剤投与デバイス市場は、簡便性と遠隔での可視性を重視する在宅中心のケアパスへと転換しつつあります。
FDAの厳格な規制要件
2024年に発表されたサイバーセキュリティガイダンスでは、あらゆるワイヤレス機器の認可条件としてSBOM(ソフトウェア構成管理)と脅威モデリングの資料の提出が義務付けられ、これにより開発サイクルが6~12ヶ月延長され、プラットフォームごとに200万~500万米ドルの追加コストが発生しています。複合製品の審査では、先行機器が存在する場合であっても人間工学的な妥当性検証が必須となり、重大なインシデント発生後30日以内に市販後調査報告を行うことが義務付けられています。小規模な革新企業は、人員確保や文書作成の負担に苦慮しており、パイプラインの進行速度が鈍化し、米国の薬物送達デバイス産業は統合の方向へと向かっています。また、実世界データ(Real-world evidence)の重要性もますます高まっており、製品は24ヶ月以内に日常的な臨床現場での性能を実証しなければならず、これにより上市コストが上昇しています。
セグメント分析
2025年には、注射用プラットフォームが売上高の43.27%を占め、出荷台数82億台で米国の薬物送達デバイス市場シェアの基盤を築きました。BD LibertasやEnable enFuseなどのウェアラブル注射器は、現在5~50mLの生物製剤に対応しており、かつては点滴用チェアに限定されていた治療法において、皮下投与の道を開いています。経口徐放システムは、2025年の売上高に占める割合は18%にとどまりますが、Rybelsusが吸収促進剤と組み合わせることでペプチドが消化管通過に耐えられることを実証したため、2031年のCAGRは7.32%と、すべてのカテゴリーを上回るペースで成長する見込みです。
注射剤の過去(2019~2025年)の平均CAGRは5.8%でしたが、2026~2031年にはバイオシミラーの発売やGLP-1製剤への需要の高まりに伴い、わずかに上昇する見込みです。スマートセンサは服薬遵守率を向上させましたが、保険適用範囲の統一が待たれる中、導入は遅れています。経皮投与と眼科用デバイスは、合計でシェアが10%以下にとどまっていますが、通院回数を減らすことでプレミアム価格設定を実現しており、ジェネンテック社の加齢黄斑変性(AMD)治療「ススヴィモ」の年2回の補充配合がその好例です。
静脈内投与は、主に病院での化学療法やTPN(静脈内栄養)の投与量により、2025年の市場規模の36.83%を占めましたが、保険者が適切な生物製剤を在宅治療へ移行させるにつれ、その予測CAGRは5.2%にとどまる見込みです。皮下投与は、新たな在宅点滴コードの下で保険適用となる大容量パッチポンプの普及に牽引され、年率7.69%の成長が見込まれます。皮内投与は依然としてニッチなセグメントにとどまっていますが、マイクロニードルワクチンパッチは2024年に「ブレークスルーデバイス」の認定を取得しました。経口投与は安定した基盤を維持している一方、肺内投与と経皮投与は、COPDや慢性疼痛などの特定患者層を対象としており、一桁台半ばの成長を維持しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疾患の有病率の上昇
- 自己投与・在宅医療への志向の高まり
- ネットワーク接続型スマートデバイスによる治療順守率・治療成果の向上
- バイオ医薬品の生産能力拡大による高度容器への需要の拡大
- 価値重視の医療モデルによる長時間作用型インプラントの選好
- バイオ医薬品パイプラインの拡大による高度非経口投与プラットフォームの必要性の高まり
- 市場抑制要因
- FDAの厳格な規制要件
- リコール・機器の不具合による信頼の毀損
- 医療用ポリマーの原料不足
- 針刺し事故訴訟の増加による賠償責任保険料の上昇
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- デバイスタイプ
- 注射用投与デバイス
- 吸入投与デバイス
- 経皮投与デバイス
- 眼内投与デバイス
- 経口徐放型製剤
- その他のデバイスタイプ(埋め込み型薬物送達デバイス、経鼻送達デバイス、その他)
- 投与経路
- 静脈内
- 皮下
- 皮内
- 経口
- その他(肺投与、経皮投与、その他)
- 用途・治療領域
- 腫瘍学
- 糖尿病
- 呼吸器疾患
- 心血管疾患
- 自己免疫疾患
- その他の適応症(感染症、中枢神経系疾患、その他)
- エンドユーザー
- 病院
- 外来手術センター
- 在宅医療施設
- 専門クリニック
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- 3M
- AbbVie Inc.
- Amgen Inc.
- AstraZeneca plc
- Becton, Dickinson and Company
- Boston Scientific Corporation
- Eli Lilly and Company
- Gerresheimer AG
- Insulet Corporation
- Johnson & Johnson
- Medtronic plc
- Novartis AG
- Pfizer Inc.
- Sanofi S.A.
- Tandem Diabetes Care Inc.
- Teva Pharmaceutical Industries Ltd.
- West Pharmaceutical Services Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 75 Pages
- 納期
- 2~3営業日


