


パイプラインセキュリティ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Pipeline Security - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121643
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
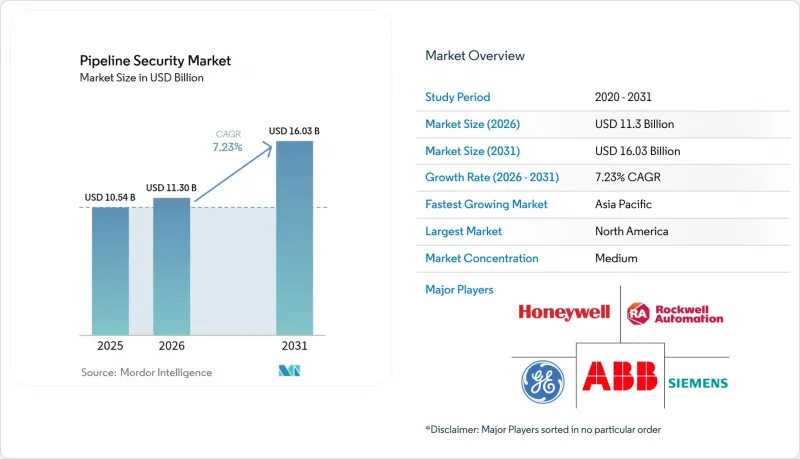
Mordor Intelligenceによると、2026年のパイプラインセキュリティ市場規模は113億米ドルと推定されており、2025年の105億4,000万米ドルから拡大し、2031年には160億3,000万米ドルに達すると予測されています。
2026年から2031年にかけて、CAGRは7.23%で推移すると見込まれています。
本レポートは、製品別(天然ガス、原油、危険液体・化学物質など)、技術・ソリューション別(SCADAシステム、周辺セキュリティ、ICSセキュリティなど)、用途別(陸上、海上、集輸ネットワーク、精製製品)、セキュリティの種類別(物理的セキュリティ、OTサイバーセキュリティ、融合型)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のパイプラインセキュリティ市場の動向と洞察
国境を越えるエネルギー貿易ルートの拡大
全長5,600キロメートルのナイジェリア・モロッコ間パイプラインや、サウジアラビアの全長4,000キロメートルに及ぶジャフラネットワークといったメガプロジェクトは、多国間にまたがる回廊が、法執行基準の異なる管轄区域を横断することで、セキュリティの複雑性をいかに高めているかを示しています。事業者は、複数の法的枠組みにまたがって、インシデント対応プロトコル、衛星監視、光ファイバー侵入検知を調整する必要があり、その結果、1キロメートルあたりのセキュリティ予算が国内平均を上回る水準となっています。
厳格な環境・安全規制
米国パイプライン・危険物安全局(PHMSA)の2024年規則では、最大流量の8%を30分以内に検知できる漏洩検知システムが義務付けられています。この基準により、従来の水圧式モデルは事実上使用できなくなり、リアルタイムの音響検知技術の導入が促進されています。これと相まって、米国環境保護庁(EPA)の改正により、人口密集地域付近の液体パイプラインに対するリスク管理監査が拡大され、コンプライアンスチェックリストに第三者によるセキュリティ審査が追加されました。欧州でも同様の圧力が高まっており、水素ネットワークコードの草案では、転用されたパイプラインに対する継続的な脆化モニタリングが求められています
高い導入・維持コスト
光ファイバーを用いた分散型音響センシングは、設置費、インターロゲーター装置、SCADA統合を含めると、1キロメートルあたり1万米ドルを超える場合があり、年間ソフトウェアライセンス料はライフサイクル総費用の20%に達します。海底パイプラインではさらにコストが高くなります。自律型水中探査機、海底アレイ、特殊な腐食センサーにより、セキュリティ予算が総設備投資額の10%に達する可能性があり、採算性の低い油田におけるプロジェクトの経済性を脅かしています。
セグメント分析
水素およびCO2パイプラインは、各国政府がグリーン水素の輸出回廊や炭素回収のバリューチェーンを支援していることから、製品群の中で最も速いペースであるCAGR8.17%で拡大する見込みです。この新興ネットワークには、従来の天然ガスシステムでは実現できないリアルタイムのひずみ検知や脆化解析が求められています。事業者は、破裂前に微小亀裂を検知するための光ファイバーひずみゲージの試験運用を進めています。これは、新設の水素輸送回廊における保険引受の前提条件となっています。対照的に、天然ガスパイプラインは2025年にパイプラインセキュリティ市場の45.40%のシェアを占めており、これは米国、カタール、オーストラリアにおけるLNG輸出施設の拡張によって支えられています。
天然ガス資産は引き続き収益の基盤となるでしょうが、需要の見通しが改善すれば、上振れの可能性は水素へとシフトしていくでしょう。原油輸送ルートは、漏洩に対する賠償責任が高いため、セキュリティ支出は安定していますが、電気自動車の普及により長期的な成長は鈍化しています。危険液体および化学物質のパイプラインでは、わずかな漏洩でも数時間以内に集団訴訟につながる可能性があるため、自動化された遮断弁や多要素による周辺警備に多額の予算が投じられています。二酸化炭素の隔離(CCS)ネットワークはまだ形成段階にありますが、先見の明のある事業者は、この分野を将来的な排出量価格制度に対するヘッジと見なしており、CO2専用のセンサー群に関する研究開発(R&D)を継続しています。
統合型エンドツーエンド・プラットフォームは、2031年までCAGR8.74%で成長すると予測されています。これは、音響アラート、映像フィード、GISオーバーレイ、サイバー脅威のテレメトリを統合した単一のダッシュボードを事業者が好む傾向を反映したものです。SCADAのみの環境は、2025年の売上高の31.20%を占めるもの、事業者がデータをローカルで前処理し、遅延と帯域幅の負荷を低減するエッジコンピューティングノードへ移行するにつれて、シェアを落としています。広く導入されているSCADAベンダーに影響を与える脆弱性の開示により、OT資産をエンタープライズITから隔離するためのゼロトラストアーキテクチャやマイクロセグメンテーションの導入が加速しています。
フェンス、レーダー、サーマルカメラといった境界セキュリティモジュールは依然として重要ですが、調達担当者がこれらを単体購入ではなくプラットフォームライセンスにバンドルする傾向が強まっているため、その市場シェアは低下しています。コンピュータビジョン分析により、異常な活動が自律的に検知されるようになったため、制御室のスタッフはより高度な優先順位付けに時間を割けるようになりました。一方、センサーの革新はハードウェアからファームウェアへと移行しており、機械学習を搭載したエッジノードが、分散型音響センシングの波形から直接漏洩検知の特徴量を抽出することで、精度を向上させると同時に、ルールベースの閾値と比較して誤警報を30%削減しています。こうした進歩により、以前は高価格な機器を購入できなかった中堅事業者の対象市場が拡大し、プラットフォームベンダーの収益基盤が広まっています
地域別分析
北米は、米国の300万キロメートルに及ぶパイプライン網と、カナダの西部盆地と沿岸ターミナルを結ぶ輸出回廊のおかげで、2025年の収益の37.90%を占め、依然として最大の貢献地域となっています。PHMSA(米国パイプライン・危険物安全局)による2024年の漏洩検知規則の施行後、コンプライアンス関連の支出が加速し、光ファイバー式分散音響センシングの広範な改修や、故障隔離弁とリアルタイム分析システムの連携が進められています。一方、パーミアン盆地のガスをメキシコへ輸送する国境を越えるプロジェクトでは、米国とメキシコの両規制当局による二重のコンプライアンス監査が行われており、これによりコンサルティング業務の時間数が増加するとともに、言語やプロトコルの違いを解消するためのプラットフォームのアップグレードが推進されています。
アジア太平洋地域は、現在中国、インド、東南アジアで建設中の世界のガスパイプライン総延長の80%を占めることを背景に、CAGR9.12%で、他のすべての地域を上回る成長が見込まれます。中国の中央アジア回廊では、基本的な遠隔計測機能を備えていなかった既存のパイプラインに新たな監視装置が導入されています。一方、インドにおける都市ガス普及の推進により、配給事業者は、都市部で数千キロメートル規模に拡張可能な低コストの音響センサーの導入を余儀なくされています。日本と韓国では、LNG輸入ターミナル周辺に地震監視システムが追加されており、アジア太平洋地域の加盟国は、提案されている「トランス・アジア・パシフィック・ガスパイプライン」において連合セキュリティ条項の交渉を進めており、これにより入札は遅れているもの、将来的な1キロメートルあたりの支出は増加する見込みです。
欧州の市場は、脱炭素化と、ロシアからの供給途絶に備えたレジリエンスという二つの課題によって形作られています。水素に関する規則案では、転用されたガスパイプラインにおける脆化のリアルタイム監視が求められていますが、この仕様は現時点では商業規模で利用可能ではありません。一方、中東では、現在は天然ガスを、将来的には水素を輸送可能なデュアルユース(二重用途)ネットワークへの資金提供が進められており、サウジアラムコのジャフラ管線には、建設当初から分散型音響センシングが導入されています。アフリカの分断された市場では、北アフリカにおける欧州規格のシステムの導入と、サハラ以南の予算上の制約が対照をなしています。また、南米の成長は、環境許可の要件を満たすために光ファイバー監視システムの組み込みが義務付けられているヴァカ・ムエルタのパイプラインを中心に進んでいます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- バリューチェーン分析
- マクロ経済要因が市場に与える影響
- 市場促進要因
- 国境を越えるエネルギー貿易ルートの拡大
- 厳格な環境・安全規制
- 妨害工作やテロ攻撃の発生件数の増加
- AIを活用した漏水検知ソリューションの導入拡大
- 既存ネットワークへの光ファイバーセンシング技術の統合
- 遠隔・無人パイプライン運用の普及
- 市場抑制要因
- 導入および保守コストの高さ
- 複雑で不均一なレガシーインフラ
- 有資格のOTサイバーセキュリティ専門家の不足
- 新興国における限られた予算配分
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- 天然ガス
- 原油
- 有害液体/ 化学物質
- 水素およびCO2パイプライン
- その他の製品
- 技術とソリューション別
- 監視制御・データ収集(SCADA)システム
- 周辺セキュリティおよび侵入検知システム
- 産業用制御システムのセキュリティ
- 映像監視およびGISマッピング
- パイプライン監視用センサーおよび分析
- 統合型エンドツーエンド・セキュリティ・プラットフォーム
- 用途別
- 陸上パイプライン
- 海底パイプライン
- 収集・流通ネットワーク
- 精製製品パイプライン
- セキュリティタイプ別
- 物理的セキュリティ
- オペレーショナル・テクノロジー(OT)のサイバーセキュリティ
- 物理・サイバー融合ソリューション
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア諸国
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Honeywell International Inc.
- General Electric Company
- ABB Ltd.
- Rockwell Automation Inc.
- Siemens AG
- Schneider Electric SE
- OptaSense Ltd.
- Senstar Corporation
- Huawei Technologies Co. Ltd.
- Environmental Systems Research Institute Inc.(Esri)
- Thales S.A.
- BAE Systems plc
- Future Fibre Technologies Ltd.
- Elbit Systems Ltd.
- Inter Pipeline Ltd.
- Alstom SA
- Modcon Systems Ltd.
- Eye Trax Inc.
- Bandweaver Technologies Ltd.
- Magal Security Systems Ltd.
- Leidos Holdings Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日

