


欧州のマーケティングオートメーションソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Marketing Automation Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121479
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、欧州のマーケティングオートメーションソフトウェア市場規模は2025年に18億9,000万米ドルと評価され、2026年の21億8,000万米ドルから2031年までに44億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは15.32%となる見込みです。
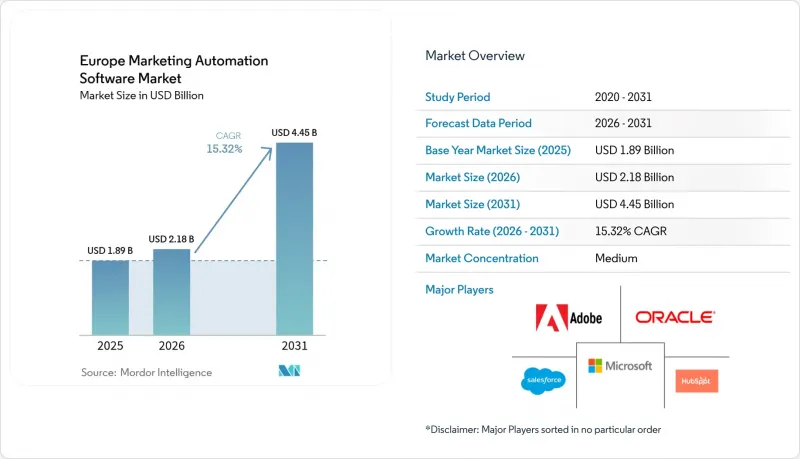
[1]欧州委員会、「デジタル・欧州・プログラム」、europa.eu 2030年までにクラウド導入率75%を目標とするEUのデジタル単一市場に関する継続的な施策と、79億ユーロ(85億5,000万米ドル)規模の「デジタル・欧州・プログラム」は、中小企業におけるSaaS導入への助成を通じて、短期的な市場拡大を支えています。本レポートは、構成要素(ソフトウェア、サービス)、導入形態(クラウド型、オンプレミス型)、組織規模(中小企業、大企業)、チャネル/機能(Eメールマーケティング、ソーシャルメディアマーケティング、キャンペーン管理など)、エンドユーザー業界(小売・Eコマース、BFSIなど)、および国ごとに分類されています。市場予測は金額(米ドル)で提示されています。
欧州のマーケティングオートメーションソフトウェア市場の動向とインサイト
DACHおよび北欧諸国のEコマースにおけるAIを活用したパーソナライゼーションの急増が市場を牽引
AI搭載エンジンはDACHおよび北欧の小売業界に浸透しており、経営幹部の65%が2025年においてAIを中核的な成長の原動力として挙げています。マーケターは、これらの地域が持つ先進的なクラウドインフラと高いデータ共有同意率を活用し、コンバージョン率を向上させるレコメンデーションモデルを展開しています。Telmore社は、AIを活用したパーソナライゼーションを導入した後、売上高が11%増加したことを記録しており、これは同業他社の導入を加速させる定量化可能なROIを示しています。企業の80%がAI予算の増額を計画している一方で、ROIを実証できているのはわずか12%にとどまっており、強力な測定フレームワークを持つ早期導入企業が競合上の優位性を築いています。ドイツの実務担当者は、生成AIを活用してキャンペーンの制作やレポート作成を効率化し、反復的な業務を削減して、スタッフを分析業務に再配置しています。その結果、DACH・北欧地域は、その後欧州全土に広がる次世代のパーソナライゼーション機能のテストベッドとしての役割を果たしています。
EUのデジタル単一市場イニシアチブが、中小企業のSaaS導入を後押し
79億ユーロ(85億5,000万米ドル)規模の「デジタル・欧州・プログラム」は、クラウド規制の調和を図り、実践的なガイダンスを提供する「欧州デジタル・イノベーション・ハブ」への資金提供を通じて、中小企業にとっての参入障壁を低減しています。標準化されたAPIはデータの移植性を向上させ、異なるマーケティングアプリケーション間の統合を容易にし、ベンダーロックインのリスクを軽減します。EU企業のクラウド導入率は41%であり、2030年までに75%に達する見込みです。これは、SaaSベースのマーケティングオートメーションにとって、大規模な新規顧客層の獲得につながります。こうした政策的な追い風により、中堅企業の購入者にとってのコンプライアンスの複雑さが軽減され、欧州のマーケティングオートメーションソフトウェア市場における潜在需要が拡大しています。
GDPRに精通したマーケティングオートメーション・アーキテクトの不足
マーテックに関する専門知識と法的知見を兼ね備えた専門家はごく一部に限られているため、導入プロジェクトが停滞するケースが増えています。2007年から2022年にかけて従来の銀行業務における雇用が21%減少したことを受け、銀行業界の人員再編は、データ専門家をめぐる業界横断的な競争を浮き彫りにしています。中小企業は特に大きな影響を受けており、外部のマネージドサービスへの依存が高まっています。これが、サービス分野におけるCAGRが16.1%に達している理由です。欧州のデジタル・イノベーション・ハブによる認定制度は一助となっていますが、短期的な人材不足が、小規模な経済圏における導入を制約しています。
セグメント分析
2025年においても、ソフトウェアは欧州のマーケティングオートメーションソフトウェア市場収益の71.30%を占め続けましたが、マネージドサービスは2031年までのCAGRが15.92%と上回り、企業がコンプライアンスに関する専門知識の外部委託を好む傾向が浮き彫りになりました。サービスの急増は、企業が技術的な実行と規制上の検証を、中核機能と同様に重要視していることを示しています。ソフトウェア分野では、データプライバシー監査やAIモデルガバナンスにおいて「単一の信頼できる情報源」を求める購入者の需要により、統合スイートが単体ツールを凌駕しています。プロフェッショナルサービスは、レガシーシステムの統合やGDPRのギャップ分析を主軸として繁栄しており、コンサルティング会社やシステムインテグレーターがベンダー選定のゲートキーパーとしての地位を確立しています。
AI法による監視の強化により、設計段階から監査可能性を組み込んだソリューションの青写真が重視されています。ベンダー各社は、パッケージソフトウェアと顧問契約を組み合わせることで、年金型収益を生み出しています。したがって、欧州のマーケティングオートメーションソフトウェア業界では、GDPR、PSD2、および業界固有の規制要件にまたがる動的なルールセットに対応するため、ソフトウェアの利益率と手厚いサービスが組み合わさったハイブリッドなビジネスモデルが見られるようになるでしょう。
2025年、欧州のマーケティングオートメーションソフトウェア市場において、クラウドソリューションが77.20%のシェアを占めました。これは、主権的かつ信頼性の高いクラウドフレームワークに対するEUの支援に支えられたものです。プラットフォームの継続的な更新により、顧客は設備投資の急増を招くことなく新たなデータ取り扱い義務に対応できるため、クラウド導入はCAGR15.62%で拡大しています。マーケティングチームは、弾力的なコンピューティングを活用してAIモデルを実行し、顧客体験をリアルタイムでパーソナライズするメリットを享受しています。オンプレミス環境が維持されるのは、公共部門や防衛関連の顧客が厳格なデータ居住要件を要求する場合に限られます。
規制当局は、自動化された同意記録、情報漏洩通知、および暗号化管理をサポートするクラウドの集中管理プレーンを好んでいます。このような規制との整合性により、認識されるリスクが軽減され、より広範なクラウド移行が促進されています。EU向けのセキュアなクラウドリージョンを構築するためのオラクルとパランティアの提携などの事例は、ハイパースケールプロバイダーが主権に関する要請を満たすために、どのようにスタックをローカライズしているかを示しています。導入が成熟するにつれ、クラウドベンダーは、ゼロトラストアーキテクチャや事前認証済みのAIサンドボックスといった付加価値層で競争を繰り広げるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- DACHおよび北欧諸国のEコマース市場におけるAIを活用したパーソナライゼーションの急増が、市場を牽引しています
- EUのデジタル単一市場イニシアチブが、中小企業におけるSaaSの導入を後押ししています
- B2Bテクノロジー拠点におけるアカウントベースド・マーケティングの導入が市場を牽引しています
- 欧州の金融サービスにおけるオープンバンキングAPIの統合が市場を牽引しています
- 細分化された市場における多言語対応の顧客体験の統合
- 市場抑制要因
- GDPRに精通したマーケティングオートメーションアーキテクトの不足
- 多言語パーソナライゼーション・モジュールのTCOが高いこと
- EUの厳格なスパム対策規制が電子メールの配信率に影響を及ぼしています
- バリューチェーン分析
- 規制展望
- 技術展望
- 市場におけるマクロ経済動向の評価
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- 統合プラットフォーム
- スタンドアロン型ツール
- リード管理
- ソーシャルメディア
- 電子メールおよび分析
- サービス
- プロフェッショナルサービス
- マネージドサービス
- ソフトウェア
- 展開モード別
- クラウドベース
- オンプレミス
- 組織規模別
- 中小企業
- 大企業
- チャネル/ 機能別
- Eメールマーケティング
- ソーシャルメディアマーケティング
- キャンペーン管理
- モバイル/SMSマーケティング
- インバウンド・マーケティングおよびコンテンツ・マーケティング
- その他チャネル
- エンドユーザー産業別
- 小売・Eコマース
- BFSI(銀行、金融サービス、保険)
- IT・通信
- 製造業
- ヘルスケアおよびライフサイエンス
- メディア・エンターテイメント
- 政府・公共部門
- その他のエンドユーザー産業
- 国別
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- オランダ
- 北欧
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Salesforce, Inc.
- Adobe Inc.(Marketo Inc.)
- HubSpot Inc.
- Oracle Corporation
- Microsoft Corporation
- SAP SE
- SAS Institute Inc.
- Act-On Software, Inc.
- Dotdigital Group PLC
- Force24 Ltd.
- ActiveCampaign LLC
- Mailchimp(Intuit Inc.)
- Sendinblue SAS(Brevo)
- GetResponse Sp. z o.o.
- Zoho Corporation
- Pipedrive OU
- SugarCRM Inc.
- Acoustic LP
- Iterable Inc.
- Klaviyo Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


