


工業用デンプン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Industrial Starches - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 157 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120673
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
工業用デンプン市場の規模は2025年に572億7,000万米ドルと評価され、2026年の595億3,000万米ドルから2031年までに728億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.11%となる見込みです。
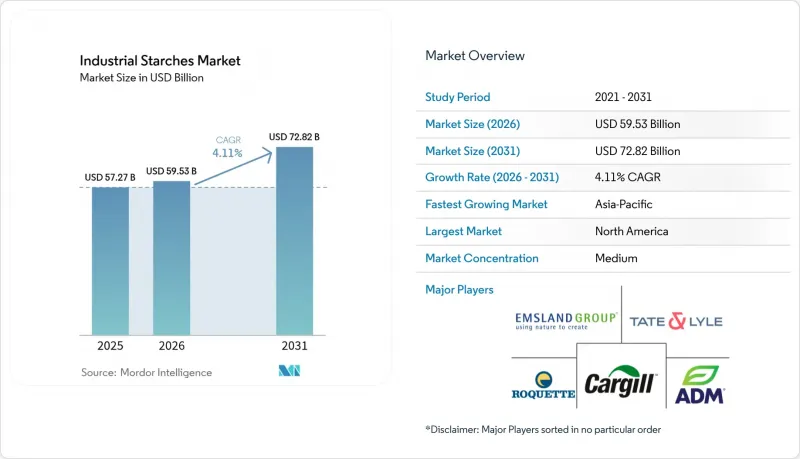
本レポートは、原料別(トウモロコシ、タピオカ/キャッサバ、ジャガイモなど)、種類別(天然デンプン、加工デンプン)、用途別(食品・飲料、医薬品、パーソナルケアなど)、地域別(北米、欧州、アジア太平洋、南米、中東・アフリカ)に分類されています。市場予測は、金額(米ドル)および数量(トン)で提示されています。
世界の工業用デンプン市場の動向と洞察
加工食品およびインスタント食品の消費増加
都市化や共働き世帯の増加は、即食食品、ベーカリー製品、常温保存可能なソースの消費拡大に大きく寄与しています。これらの製品は、食感、粘度、凍結融解安定性といった不可欠な特性を確保するために、デンプンに大きく依存しています。米国農務省によると、アジア太平洋地域における加工食品の出荷量は著しい伸びを見せており、インスタントラーメンや冷凍餃子など、でんぷんを多用する品目が数量面で牽引役となっています。サラダドレッシングでは、高せん断混合や酸性pH環境下でもシネレシス(水分分離)を引き起こさないという特性から、グアーガムの代替として加工ワックスコーンデンプンが採用されています。この技術的利点は、クリーンラベルブランドがパッケージ前面の表示で強調している点です。ラテンアメリカでは、スナックメーカーが、望ましいサクサク感を実現しつつ油の吸収を抑えるため、タピオカデンプンを配合して押出成形製品のレシピを見直しています。このアプローチは、生産コストを削減するだけでなく、より健康的な製品を求める消費者の嗜好にも合致しています。伝統的な家庭料理から工業的な食品調理への移行により、澱粉の需要は少数の大手バイヤーに集中するようになりました。この動向は、処方開発者に交渉力を高める一方で、一貫した品質に対する期待も高めており、この基準を大規模かつ効果的に満たすことができるのは、トップクラスのサプライヤーのみです。
クリーンラベルおよび天然原料への移行
北米や欧州の小売業者は、成分数が10種類未満の原材料リストを求める傾向が強まっており、これにより各ブランドは、化学的に加工された澱粉を、消費者が「最小限の加工」と認識する天然澱粉や物理的に加工された代替品に置き換えるよう促されています。イングレディオン社が2025年に発表した年次報告書によると、クリーンラベル澱粉の需要は目覚ましい成長を示しており、澱粉部門全体の業績を大幅に上回っています。この変化は主に、欧州連合(EU)の表示規制で義務付けられている「E番号」の表示を回避するため、ベーカリーや乳製品メーカーが製品の配合を見直していることに起因しています。有機ヨーグルトの製造においては、アセチル化やヒドロキシプロピル化されたデンプンの代替として、天然タピオカ澱粉の使用がますます増えています。これは、米国農務省(USDA)の「全米有機プログラム(NOP)」の認証要件を満たしつつ、追加の書類提出を必要としないため、サプライチェーンの監査を効率化できるからです。しかし、天然デンプンには、加工可能な温度範囲が狭いこと、冷蔵保存中にレトログレードを起こしやすいこと、高速混合時にせん断希薄化が生じることなど、一定の制限があります。こうした課題により、配合担当者は使用量を増やすか、ハイドロコロイドと組み合わせざるを得ないことが多く、それが利益率に悪影響を及ぼす可能性があります。欧州食品安全機関(EFSA)は2024年に変性デンプンの再評価を実施し、安全上の懸念はないとの結論を出しましたが、消費者の懐疑的な見方は依然として根強いものです。こうした風潮が続いているため、「クリーン」な代替品のプレミアム価格設定が維持され、化学試薬を伴わない酵素ベースの変性手法の採用が促進されています。
食品、医薬品、包装に関する規制の複雑さと基準の相違
「加工デンプン」の定義が分かれていることが、コンプライアンス上の課題を生み出しています。米国食品医薬品局(FDA)は、「天然」の表示の下で酵素加水分解を認めているのに対し、欧州食品安全機関(EFSA)は、同じ工程をE番号の表示を要する加工として分類しています。この相違により、多国籍ブランドは市場ごとに異なる配合やパッケージデザインを用意せざるを得なくなっています。インドの食品安全・基準庁(FSSAI)は、コーデックス委員会が定めた基準に比べてより厳しい重金属残留限度を課す、澱粉純度基準案を導入しました。これにより、輸入業者はイオン交換精製設備を備えた工場から澱粉を調達せざるを得なくなりますが、この能力を備えた施設は世界でも限られています。医薬品用澱粉は、微生物限度、燃焼残渣、およびpHについて、米国薬局方(USP)の規格に準拠しなければなりません。しかし、欧州薬局方は二酸化硫黄残留物に対してより厳しい許容値を設けており、サプライヤーは二重の生産体制を構築するか、いずれかの市場への参入を断念せざるを得ません。さらに、欧州連合(EU)が提案している「包装および包装廃棄物規制」において、デンプンとポリエステルのブレンドが堆肥化認証の対象となるかどうかが審議されているため、包装フィルム加工業者も不確実性に直面しています。この決定は、今後数年間の押出ラインへの設備投資に大きな影響を与える見込みです。
セグメント分析
2025年、工業用デンプンの売上高のうち70.54%をトウモロコシが占めました。これは、米国中西部に長年にわたり確立された湿式製粉インフラと、フィルム形成用途に有利なトウモロコシの高いアミロース含有量に支えられたものです。しかし、すべての原料セグメントの中で最も急速な成長を見せているのはタピオカとキャッサバであり、2031年までの年間成長率は7.82%と予測されています。2025年、タイのキャッサバ澱粉の輸出量は320万メトリックトンに達し、11%の増加となりました。これは、欧州の食品ブランドが、米国産トウモロコシへの依存度が高いサプライチェーンを多様化させるため、非遺伝子組み換え(非GMO)認証や水フットプリントの低減を求めたためです。ジャガイモ澱粉は、輸出量では第3位ですが、リン酸エステル基を含むため、化学的改変を行わなくても錠剤の崩壊性を高めることができ、医薬品添加剤市場において20%から30%の価格プレミアムが付けられています。この「クリーンラベル」の利点は、インドのジェネリック医薬品メーカーによって活用されています。
小麦澱粉は依然としてニッチな製品であり、その微細な粒子径と低い糊化温度から、主に欧州の紙用コーティング工場で使用されています。しかし、2025年に小麦グルテンの価格が40%変動するなど、グルテン製品別の価格変動が激しいため、生産能力の拡大は進みません。キャッサバへの需要が高まっていることが、貿易の動向を変えつつあります。2024年、ベトナムでは、トウモロコシの遺伝子組み換え作物(GMO)との関連性が市場参入の障壁となっている医薬品および生分解性フィルム市場をターゲットに、年間総生産能力18万メートルトンのタピオカ澱粉工場2か所が稼働を開始しました。成長を続けているとはいえ、キャッサバはアミロース対アミロペクチン比が低いため、トウモロコシやジャガイモ澱粉が技術的な優位性を維持している高透明度フィルムやレトルト耐性のあるソースへの応用には限界があります。
地域別分析
2025年、北米は工業用デンプンの売上高の30.56%を占めました。これは、高果糖コーンシロップ、コーン油、および飼料用グルテンを併産する、米国コーンベルトの統合型湿式製粉複合施設が牽引したものです。2025年2月に完了したイングレディオン社のシーダーラピッズにおける5,000万米ドルの拡張プロジェクトにより、医薬品およびクリーンラベル食品市場に対応するため、トウモロコシ澱粉の年間生産能力が12万メートルトン増加しました。これは、北米が高利益率の特殊澱粉グレードへと移行していることを浮き彫りにしています。米国食品医薬品局(FDA)が2024年に発表した賦形剤のトレーサビリティに関するガイダンスにより、小規模な澱粉生産業者にとってコンプライアンスコストが増加しており、電子バッチ記録システムや第三者監査への投資が可能な上位4社の澱粉メーカー間で市場シェアが集中しつつあります。カナダの澱粉業界は依然として輸出志向が強く、サスカチュワン州の小麦澱粉メーカーが米国の紙コーティング業界の顧客に供給しています。しかし、2025年のカナダ・米国間の針葉樹材紛争は、建設資材向けの段ボール箱の受注を減らすことで、間接的に澱粉の需要に影響を与えました。
アジア太平洋地域は最も急速な成長を遂げており、2031年まで年率6.11%の成長が見込まれています。この成長は、タイ、インドネシア、ベトナムにおけるキャッサバ澱粉の生産能力拡大、インドでの医薬品錠剤生産の増加、および中国の電子商取引分野における生分解性包装の採用によって牽引されています。タイのタピオカ澱粉の輸出量は2025年に320万メートルトンに達し、非GMO(非遺伝子組み換え)認証の取得により、従来は米国のトウモロコシ澱粉に依存していた欧州および日本の食品市場への参入が可能となりました。インドの澱粉輸入量は、国内のトウモロコシ澱粉生産が医薬品需要を満たすのに苦戦したため、2025会計年度に14%増加しました。インド食品安全基準局は、施行されれば国内生産者に恩恵をもたらす可能性のある純度基準を策定中です。中国では、2025年1月から46都市で施行される生分解性包装の義務化により、食品配達用容器におけるデンプンとポリブチレンアジペートテレフタレート(PBA-PTT)のブレンド材の使用が促進されています。しかし、ポリスチレンに比べて40%から60%高いコストが障壁となり、一級都市圏以外での普及は限定的となっています。
欧州の工業用デンプン市場では、消費者の「クリーンラベル」志向と、2030年までにプラスチック包装の65%を再生素材とすることを義務付ける欧州連合(EU)の「包装および包装廃棄物規制」とのバランスが取られています。この規制により、産業用コンポスト処理で生分解される澱粉・ポリエステルブレンドの使用が促進されています。ドイツのジャガイモ澱粉生産量は、疫病の問題により2025年に6%減少しましたが、同国は依然として欧州連合(EU)最大の生産国であり、エムスランド・グループとアベベが同地域の生産能力の3分の2を支配しています。欧州食品安全機関(EFSA)による2024年の加工デンプンの再評価では、安全上の懸念は認められませんでした。しかし、包装表示における「クリーンラベル」の主張では、依然として天然デンプンや酵素加工デンプンが好まれており、アセチル化や架橋処理された品種については利益率への圧力が続いています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 加工食品およびインスタント食品の消費の増加
- クリーンラベルおよび天然成分への移行
- 植物由来およびグルテンフリー製品の台頭
- デンプンを結合剤および崩壊剤として使用する医薬品分野の拡大
- 紙、板紙、および繊維のサイジング/コーティングにおけるデンプンの普及
- 包装分野におけるバイオ由来製品および生分解性製品への需要の高まり
- 市場抑制要因
- 食品、医薬品、包装に関する規制の複雑さと基準の相違
- トウモロコシ由来の澱粉に対する厳格な遺伝子組み換え作物(GMO)規制
- 天候、干ばつ、作物の病害による農産物供給の変動
- 変性デンプンの複雑な加工要件
- バリューチェーン分析
- 規制展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- ソース別
- トウモロコシ
- タピオカ/キャッサバ
- ジャガイモ
- 小麦
- その他
- タイプ別
- ネイティブ
- 修正済み
- 用途別
- 食品・飲料
- 医薬品
- パーソナルケア
- 紙、板紙、段ボール
- テキスタイル
- 動物用飼料
- 化学品
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Cargill Inc.
- Archer Daniels Midland Co.
- Roquette Freres SA
- Tate and Lyle PLC
- Emsland Group
- Agrana Beteiligungs-AG
- Tereos Group
- Sanwa Starch Co., Ltd.
- Grain Processing Corporation
- Altia Plc
- Manildra Group
- Angel Starch and Food Pvt. Ltd
- Japan Corn Starch Co. Ltd
- Universal Starch-Chem Allied Ltd
- Gulshan Polyols Ltd
- GrainCorp Ltd
- Siam Modified Starch Co.
- Vedan International(Holdings)Ltd
- Honest Derivatives Pvt. Ltd
- Avebe U.A.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 157 Pages
- 納期
- 2~3営業日