


モア・エレクトリック・エアクラフト:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
More Electric Aircraft - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 105 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120672
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
モア・エレクトリック・エアクラフト(MEA)の市場規模は2026年に62億9,000万米ドルと推定されており、2025年の56億2,000万米ドルから成長し、2031年には110億4,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは11.92%となる見込みです。
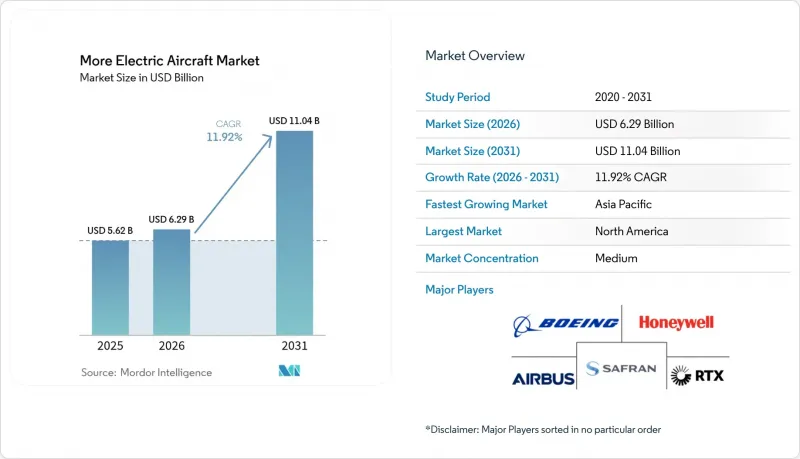
本レポートは、航空機タイプ(民間航空、軍用航空など)、プラットフォーム(固定翼および回転翼)、システム(発電・管理システム、作動システム、熱管理システムなど)、エンドユーザー(OEMおよびアフターマーケット)、地域(北米、欧州、アジア太平洋など)ごとにセグメント化されています。市場予測は金額(米ドル)ベースで提示されています。
世界のモア・エレクトリック・エアクラフト市場の動向と洞察
燃料消費とCO2排出削減に向けた電動化の推進
燃料費は航空会社の運営費の20%~30%を占めており、排出ガス削減のメリットに加え、キロワット級の電気パワートレインは経済的にも魅力的です。GEエアロスペース社の「CLEEN III」実証プロジェクトでは、90 kWのスターター・ジェネレーターが採用されており、これによりブリードエア配管が不要となり、ターボファンコアを最適推力設定に近い状態で運転できるようになります。787に搭載されたコリンズ・エアロスペース社のブリードレス環境制御パックは、電気サブシステムが二酸化炭素排出量を低減しつつ、整備計画を容易にする仕組みを示しています。これにより、航空会社は点検間隔を予測可能にし、流体漏れを減少させ、予定外の地上待機時間を削減できます。こうした経済的メリットと規制順守のメリットの両方が相まって、あらゆる機体タイプにおける電動化の新規搭載および改造プログラムへの継続的な投資が後押しされています。
世界の排出規制の強化
現在、自主的な誓約に代わって、法的拘束力のある規則が導入されています。米国連邦航空局(FAA)は、2024年4月から施行される燃料効率基準を採択し、新型ジェット機について座席キロメートルあたりの最大燃料消費量を定めています。欧州の「ReFuelEU」指令は、航空会社に対し、2030年までに6%、2050年までに70%の持続可能な航空燃料の使用を義務付けており、これにより、ドロップイン燃料と電気ブースターを組み合わせたハイブリッド電気アーキテクチャの導入が促進されています。ICAO(国際民間航空機関)のグローバル・オフセット制度では、検証可能な排出削減が求められており、エンジンの微調整だけでは短期的な規制遵守期間を満たせないため、OEM各社は電気システムの統合を加速せざるを得なくなっています。例えば、エアバス社は、規制の枠組み内に収まるため、2035年までにゼロエミッションの商用機モデルを実現するという目標を公に掲げています。
高電圧認証のハードル
電気推進システムは通常、直流1,000 Vを超えますが、従来の規制は270 Vのアーキテクチャに重点を置いてきました。FAAは、新たなアーク故障や絶縁破壊のモードに対処するため、BETA Technologies社のH500Aに対して特別条件を発行しました。FAAとEASAの間で規制策定の方向性が異なるため、世界の認証が複雑化しており、開発者は複数の最悪のシナリオを想定した設計を余儀なくされています。ボーイングのB777-9は、従来の電力供給なしでの運航に関して依然として追加の精査に直面しており、電圧範囲が拡大すると既存のプログラムが認証の遅延に直面することが浮き彫りになっています。こうした不確実性は開発サイクルを長期化させ、予算を膨らませ、電動化が進む航空機市場の見出しとなる成長率を鈍化させています。
セグメント分析
2025年、航空各社がメンテナンス費用を抑制するために油圧システムを分散型電気サブシステムに置き換えた結果、商用機体セグメントはモア・エレクトリック・エアクラフト市場の39.12%を占めました。航空各社は、ライン交換可能ユニット(LRU)が流体駆動式ではなくソリッドステート式である場合、ライフサイクルコストが予測しやすくなる点を強調しています。一方、eVTOLカテゴリーは2031年までにCAGR15.38%を記録しており、都市間エアタクシー運航に対する投資家の信頼が高まっていることを示しています。Joby社とArcher社による認証の節目により、認識が「コンセプト」から「近々のサービス開始」へと移行し、地域航空事業者からの機体発注が相次いでいます。軍事プログラムでは、主にレーダー反射断面積の低減を目的として電気駆動が採用されており、ビジネス航空では、機内騒音や空港での排出ガスの低減を目的として導入が進んでいます。
こうしたセグメント間の分岐は、電動化が進む航空機市場が従来の需要指標を見直す可能性を示唆しています。JSXが2028年以降、300機以上のハイブリッド電気式地域航空機を導入する計画は、地域航空会社が実現可能になれば、旧式機材を飛び越えて更新を進めることを示しています。受注の加速により開発リードタイムが短縮され、サプライチェーンは半導体をeVTOLの創業企業に優先的に割り当てることを余儀なくされています。そのため、高サイクルバッテリー用のセル生産が限られていることが、従来のナローボディ機の改造におけるボトルネックとなっています。とはいえ、機体全体の更新が経済的に困難な場合、旧式の商用機向けの改造キットが普及しつつあり、これにより航空機クラス全体でバランスの取れた受注構成が確保されています。
2025年時点で、固定翼機設計はモア・エレクトリック・エアクラフト市場規模の63.10%を占めました。これは、B787やA350といった認証済みリファレンスプログラムが、実運航において電動式環境制御を実証したおかげです。これらの事例は、ナローボディ機隊への高電圧改造を承認する際、規制当局やリース会社に対して安心感を与えています。一方、回転翼機およびパワーリフト機のコンセプトは、ダイレクトドライブ式電動モーターがもたらすホバリング効率の飛躍的な向上に支えられ、CAGR 12.18%で拡大しています。
DARPAのXRQ-73ハイブリッド電気ドローンは、ローターによる揚力と固定翼による巡航を融合させ、パワーエレクトロニクスが垂直離着陸機(VTOL)にステルス性と航続距離をもたらすことを実証しています。エレクトラ社の短距離離陸型リージョナル機実証機は、この境界線をさらに曖昧にし、将来の分類体系が翼の平面形状ではなく、ミッションプロファイルに焦点を当てることを示唆しています。回転翼機プログラムでは、ギアボックスの潤滑ラインが不要である点も活用され、重量とメンテナンスの負担を軽減しています。こうしたカテゴリーの境界の曖昧化は、統一された認証枠組みの構築を促進し、従来とは異なるレイアウトの市場参入を円滑にするとともに、電動化が進む航空機市場におけるプラットフォームの多様性を維持することにつながるでしょう。
地域別分析
北米は2025年の支出の34.96%を占めました。これは、防衛予算がメガワット級の実証機を支援し、FAAが電気推進の認証に向けた早期の道筋を示したためです。米国の確立されたティア1サプライヤーは、研究施設、試験装置、人材パイプラインが一体となった成熟したエコシステムの基盤となっています。NASAの「電動パワートレイン飛行実証プログラム」では、GEとボーイングのエンジニアが協力し、2027年までに地域航空機プラットフォーム上でハイブリッド推進システムの飛行試験を行う予定であり、この分野における地域的な勢いをさらに強めています。
欧州は、クリーン・アビエーション助成金や空港の脱炭素化政策に支えられ、金額ベースで第2位にランクされています。GOLIATやEcoPulseといったEUのプロジェクトは、公的資金を液体水素の取り扱い、超電導ケーブル、およびハイブリッド電気式飛行試験に投入しています。EASAとFAAの規制調和により、eVTOLの大西洋横断的な認証が加速され、二重登録事業者にとっての市場投入までの期間が短縮されています。とはいえ、欧州のサプライヤーは半導体調達において通貨高によるコスト上昇に直面しており、ウェハーの確保を図るため、アジアのファウンドリとの合弁事業が進められています。
アジア太平洋地域は、CAGR12.24%と最も高い成長率を記録しています。中国民用航空局は、eVTOLによる物流および旅客シャトル用に専用の低高度空域を指定し、商業展開のスケジュールを前倒ししています。国は2030年までに1兆元規模の一般航空産業を構築する計画を立てており、補助金の投入や規制の明確化を通じて、海外のティア2サプライヤーを誘致しようとしています。日本と韓国は、万博のようなイベントに向けた都市部での実証飛行に注力しており、本格的な認証取得に先立ち、その成果を披露しています。しかし、空港側の準備は遅れています。インドは、UDAN接続計画の下、短距離路線向けの電気式地域ターボプロップ機の導入を検討しています。この地域における多様な市場参入は、バッテリー、モーター、航空電子機器ベンダーにとって持続的な受注につながっており、アジア太平洋地域が、電動化が進む航空機市場において主要な販売台数牽引役であり続けることを保証しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 燃料消費とCO2排出量を削減するための電動化の推進
- 世界の排出規制の強化
- 高出力モーターとSiC/GaNエレクトロニクス
- 全固体電池は、電力スパイク負荷に対応可能です
- ESGを背景としたAPUの改修需要
- ステルス性を重視した電動アクチュエータ(防衛分野)
- 市場抑制要因
- 高電圧認証のハードル
- 高密度パワーモジュールの熱的信頼性
- 航空機用SiCのサプライチェーンにおける供給不足
- 空港のMROインフラの遅れ
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 航空機タイプ別
- 商用航空
- 軍用航空
- ビジネス航空および一般航空
- 無人航空機(UAV)
- アーバン・エア・モビリティ/eVTOL
- プラットフォーム別
- 固定翼
- 回転翼
- システム別
- 発電および管理
- 発電
- 電力変換
- 配電
- 駆動システム
- 飛行制御用アクチュエータ
- 着陸装置の作動システム
- 熱管理システム
- エンジン始動システム
- 環境制御システム
- その他
- 発電および管理
- エンドユーザー別
- OEM
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Airbus SE
- The Boeing Company
- Collins Aerospace(RTX Corporation)
- Safran SA
- Honeywell International Inc.
- General Electric Company
- Rolls-Royce plc
- BAE Systems plc
- Parker-Hannifin Corporation
- Moog Inc.
- Eaton Corporation plc
- Thales Group
- Liebherr Group
- Crane Co.
- Diehl Aviation GmbH
- GKN Aerospace(Melrose plc)
- magniX USA, Inc.
- Ampaire Inc.
- Wright Electric Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 105 Pages
- 納期
- 2~3営業日


