


北米のプロセス自動化:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
North America Process Automation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120611
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、北米のプロセス自動化市場規模は、2025年の406億米ドル、2026年の417億7,000万米ドルから、2031年までに479億4,000万米ドルへと拡大すると予測されており、2026~2031年までの年間平均成長率(CAGR)は2.79%となる見込みです。
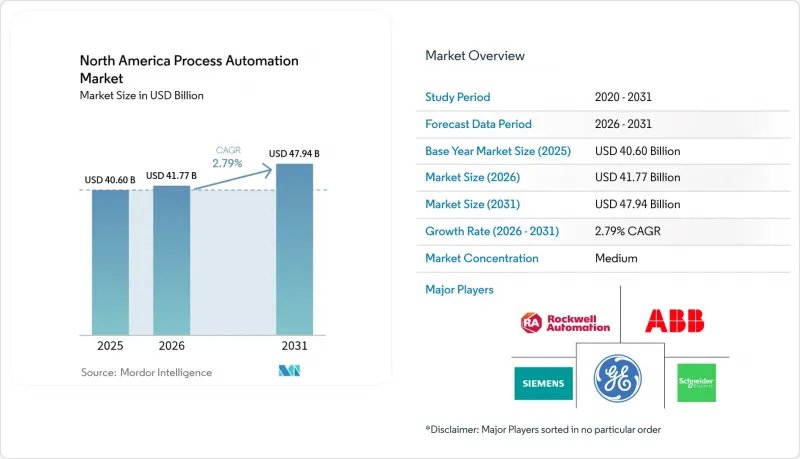
本レポートは、通信プロトコル別(有線、ワイヤレス)、システムタイプ別(ハードウェア、ソフトウェア)、コンポーネント別(ハードウェア、ソフトウェア、サービス)、展開モード別(オンプレミス、クラウド・エッジ)、エンドユーザー産業別(石油・ガス、化学・石油化学、電力・公益事業、上下水道、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
北米のプロセス自動化市場の動向と洞察
エネルギー効率・運用コスト削減への注目の高まり
プロセス製造業者は、自動化を排出量削減の手段として再定義しています。米国エネルギー省が発表した「2024年産業脱炭素化ロードマップ」では、2030年までに産業のエネルギー強度を10%~15%削減するという目標が掲げられており、化学と精製資産における高度プロセス制御とリアルタイム最適化が優先事項とされています。カナダのオイルサンド事業者は、2030年までに1トンあたり170カナダドルの法定炭素価格の適用に直面しており、これを受けて、蒸気発生器内の燃焼空気比や給水組成を調整するエッジ分析が導入され、合成原油1バレルあたり最大5%の天然ガス使用量の削減が実現しています。多変数制御装置を用いて蒸留と熱交換器ネットワークを微調整しているガルフコースト地域の施設では、18ヶ月以下の投資回収期間が確認されています。こうした初期の成果により、2026年の資本予算は、単なる生産能力の拡大ではなく、デジタル技術によるボトルネック解消へと向かっています。
安全計装システムに対する需要の高まり
2024~2025年にかけて相次いだ製油所や化学プラントでの事故により、規制当局のモニタリングが強化されました。米国化学安全・危険調査委員会(CSB)は、いくつかの火災を安全完全性レベル(SIL)の不十分な検証に起因すると指摘し、オンライン診断を可能にするスマートポジショナーによる空気圧式トリップシステムの改修を促進しました。OSHA(米国労働安全衛生局)のプロセス安全管理(PSM)への準拠には、現在、文書化された証明検査が求められており、これにより、セキュアなOPC-UAゲートウェイを介して既存のDCSネットワークと連携する統合型安全コントローラの購入が促進されています。製薬と食品加工業者が、無菌充填やアレルゲン管理の規制要件を満たすために同様のアーキテクチャを採用していることから、ベンダー各社は安全用PLCの受注が2桁の伸びを示していると報告しています。
多額の初期設備投資・統合の複雑さ
独自仕様のDCSプラットフォームからの包括的な移行には、1サイトあたり5,000万米ドルを超える費用がかかる場合があり、この金額は企業の財務部門が求める投資回収期間と相容れません。米国燃料・石油化学製造業者協会の調査によると、製油所の62%が、切り替えに伴うリスクや試運転中の二重稼働の必要性を理由に、クラウドヒストリアンの導入を先送りしていることが判明しました。ブラウンフィールドプラントでは、多くの場合、レガシーのフィールドバスネットワークに依存しており、最新のエッジデバイスと連携する際には高価なプロトコル変換器が必要となるため、段階的なターンアラウンドで対応する場合、プロジェクトの工期が7年に及ぶこともあります。
セグメント分析
2025年、有線ネットワークは北米のプロセス自動化市場シェアの61.19%を占めました。その優位性は、安全上重要なインターロックや高速制御を支える、定着したHART、PROFIBUS、Foundation Fieldbusループに由来しています。しかし、WirelessHARTとISA100.11a対応デバイスは、3.11%のCAGRで拡大すると予測されています。これは、本質安全認定を受けたトランスミッターにより、クラスIディビジョン1区域内での導入が可能となり、1メートルあたり3,000米ドルもの費用がかかる導管敷設が不要になるためです。シェル社のノーコ製油所では、400台のワイヤレストランスミッターを採用し、パケット信頼性を99.5%に維持しつつ、設置作業を60%削減しました。並行して、エッジゲートウェイが有線と無線データを正規化することで、予測アルゴリズムが伝送媒体に関係なくセンサのドリフトを検出できるようになっています。NFPA 70の規制改正により、リスク評価で信号の完全性が確認された場合、ワイヤレスデバイスの使用が許可され、この共存が正式に認められました。
IEC 61511では決定論的な遅延が求められているため、緊急遮断弁、バーナー管理システム、コンプレッサーのアンチサージ制御においては、有線接続が依然として不可欠です。その結果、北米のプロセス自動化市場では、無線が重要な有線ループを置き換えるのではなく、それを補完するハイブリッドなトポロジーが維持されています。現在、プロジェクトチームは、3Dデジタルツインを用いて無線周波数の伝搬をモデル化し、熱作業許可を発行する前に干渉を未然に防いでいます。
2025年の売上高のうち58.43%をハードウェアが占めましたが、2031年までにはソフトウェアが3.56%という最高のCAGRで推移すると予測されています。市販の汎用ハードウェア上で動作するオープンスタンダードのコントローラが、独自仕様のDCSキャビネットの価格決定力を弱めています。サブスクリプション型の高度プロセス制御スイートにより、事業者は設備投資を行うことなく新たな機能を活用できるようになりました。この動向は、多変数コントローラを導入して蒸気需要を6%削減したパルプ・製紙工場によって顕著に示されています。一方、製薬企業がFDAのデータ完全性ガイダンスに準拠するために電子バッチ記録(EBR)を採用するにつれ、北米の製造実行システム(MES)用プロセス自動化市場の規模は拡大しています。
サイバーセキュリティ対策が強化されたSCADAへのアップグレードは、活発な更新サイクルを形成しています。これは、多くの中流パイプラインシステムが、ランサムウェアの標的となりやすいサポート終了済みのオペレーティングシステム上で依然として稼働しているためです。ベンダー各社は現在、セキュリティ強化されたLinux上でホストされる仮想マシン内にSCADAカーネルを組み込んでおり、これによりパッチ適用期間を大幅に短縮し、迅速な災害復旧をサポートしています。診断機能を組み込んだスマートセンサは、校正間隔を延長し、資本設備からデジタルライフサイクルサービスへの移行を後押ししています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- エネルギー効率・運用コスト削減への注目の高まり
- 安全計装システムに対する需要の高まり
- 産業用IoTプラットフォームの普及
- 予測保全・処方的保全分析への移行
- 炭素強度ペナルティによるデジタルプロセス制御の加速
- ハイブリッドプロセスラインにおけるフェンスレスコボットの需要(過小報告されている)
- 市場抑制要因
- 多額の初期設備投資・統合の複雑さ
- 既存システム間の相互運用性に関する課題
- 運用面におけるサイバーセキュリティ人材の不足
- 長期のサービス契約によるロックインを通じたベンダー切り替えの制限
- 産業バリューチェーン分析
- 規制状況と基準
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
- 産業用自動化の注目セグメント分析(米国とカナダ)
- パンデミックからの回復に関するテーマ(V字型、中程度、低迷)
- 米国-基本・変動型エンドユーザー実績
- カナダ-基本・変動型エンドユーザーの実績
- 供給面における課題と施策による景気刺激策
第5章 市場規模と成長予測
- 通信プロトコル別
- 有線
- ワイヤレス
- システムタイプ別
- ハードウェア
- SCADA
- 分散制御システム(DCS)
- プログラマブルロジックコントローラ(PLC)
- ヒューマンマシンインターフェース(HMI)
- プロセス安全システム
- バルブ・アクチュエータ
- 電気モーター
- センサ・送信機
- ソフトウェア
- 高度プロセス制御(Arc、Mvc、Inferential)
- データ分析・レポート作成
- 製造実行システム(MES)
- その他のソフトウェア
- ハードウェア
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 展開モード別
- オンプレミス
- クラウド・エッジ
- エンドユーザー産業別
- 石油・ガス
- 化学・石油化学
- 電力・公益事業
- 水・廃水処理
- 飲食品
- パルプ・紙
- 医薬品
- その他
- 国別
- 米国
- カナダ
- メキシコ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Abb Ltd.
- Siemens Ag
- Schneider Electric Se
- General Electric Company
- Rockwell Automation, Inc.
- Emerson Electric Co.
- Mitsubishi Electric Corporation
- Honeywell International Inc.
- Omron Corporation
- Fuji Electric Co., Ltd.
- Delta Electronics, Inc.
- Yokogawa Electric Corporation
- Phoenix Contact Gmbh & Co. Kg
- Bosch Rexroth Ag
- Beckhoff Automation Gmbh & Co. Kg
- Festo Se & Co. Kg
- Endress+Hauser Group Services Ag
- Aspen Technology, Inc.
- Aveva Group Plc
- Azbil Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日


