


ケフィア:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Kefir - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120577
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ケフィア市場の規模は2025年に18億3,000万米ドルと評価され、2026年の19億9,000万米ドルから2031年までに30億1,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは8.63%となる見込みです。
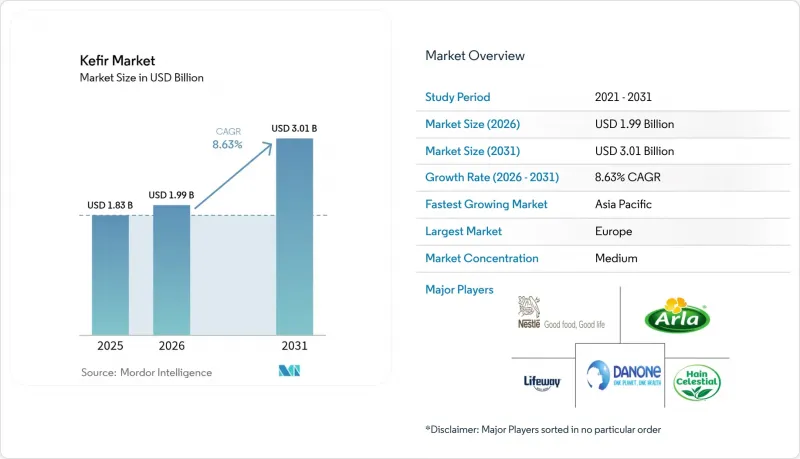
本レポートは、形態別(オーガニック、従来型)、フレーバー別(フレーバー付きケフィア、フレーバーなしケフィア)、製品タイプ別(ミルクケフィア、ウォーターケフィア)、流通チャネル別(オフトレード、オントレード)、包装タイプ別(ボトル、パウチ)、地域別(北米、欧州、アジア太平洋、南米、中東・アフリカ)に分類されています。市場予測は金額(米ドル)で提示されています。
世界のケフィア市場の動向と洞察
腸の健康への消費者の関心の高まりによるケフィア需要の拡大
乳製ケフィアには、プロバイオティクス入りヨーグルトやイヌリンを豊富に含む食事よりも効果的に、腸内細菌叢の構成と消化器の健康を改善する、多種多様な有益な微生物や生物活性化合物が含まれています。この発酵乳製品には、2型糖尿病や心血管疾患の管理に効果があることが実証されており、高齢の消費者の間で消費量が増加しています。各社は、マーケティングキャンペーンや製品ラベルを通じて、こうした健康効果について消費者にうまく啓発を行っており、それが市場の需要を牽引しています。若い消費者層の間で、腸の健康や消化器の健康に対する意識が高まっていることも、オーガニックやフレーバー付き製品を含むプレミアムケフィア市場の拡大につながっています。
プロバイオティクスを豊富に含む機能食品の人気の高まり
プロバイオティクスに対する消費者の意識の高まりと機能食品の普及が進んでいることで、特に植物由来のプロバイオティクス製品において、市場機会が拡大しています。国連食糧農業機関(FAO)が提案した、200カ国以上を対象とする世界のプロバイオティクスガイドラインは、品質要件の標準化と国際貿易の促進を目的としています。菌株の選定や発酵技術の向上を含む製造プロセスの進歩により、生産者は1食あたり200億CFU以上のプロバイオティクス含有量を維持できるようになり、これは従来型ヨーグルト製品を上回る数値です。ケフィアが機能食品として位置づけられていることから、消化器の健康や免疫システムのサポートといった健康効果をアピールしつつ、プレミアム価格での販売が可能となっています。
コンブチャ・ヨーグルトベース飲料からの競合
競合情勢を見ると、若年層の消費者にアピールする乳製品不使用のプロバイオティクス飲料としてコンブチャが市場シェアを拡大している一方、ヨーグルトベース飲料は、定着した消費者の嗜好と生産効率の高さにより、その地位を維持しています。オンライン小売セグメントでは、ケフィアは、より強力なデジタルマーケティングとサブスクリプション型の販売モデルを展開するコンブチャブランドからの激しい競争に直面しています。消費者が製品間のプロバイオティクスに関する謳い文句を区別することが難しいと感じる中、ケフィアメーカーはプレミアム価格を維持するために、消費者への啓発活動や科学的裏付けへの投資を強化する必要があります。現在、市場競争には新たな製品カテゴリーも加わっており、例えばWonder Veggiesが計画しているプロバイオティクス入り生鮮野菜の発売などが挙げられます。これにより、市場セグメンテーションが進む可能性があります。市場での地位を維持するためには、ケフィアメーカーは、多様なプロバイオティクス菌株や従来型発酵プロセスといった中核的な強みを強調すると同時に、他の飲料カテゴリーで人気のあるフレーバーを取り入れた新製品を開発する必要があります。
セグメント分析
2025年には、従来型ケフィア製品が市場シェアの70.84%を占めていましたが、オーガニックケフィアセグメントは、クリーンラベルやプレミアム製品に対する消費者の嗜好の高まりを背景に、2031年までCAGR10.54%で成長すると予想されています。従来型ケフィアは、確立されたサプライチェーンや一般消費者用の販促活動から引き続き恩恵を受けていますが、健康志向の消費者がオーガニック製品をますます選ぶようになるにつれ、成長上の課題に直面しています。メーカー各社は、有機認証の重要な要件である合成安定剤を使用せずに、プロバイオティクスの含有量を一定に保つため、発酵制御方法の改善に投資してきました。いくつかの企業は、標準加工プロセスに有機牛乳を取り入れることで妥協点を見出し、市場での信頼性を維持しつつコスト管理を図っています。
変化し続ける市場情勢において、企業は競合を維持するために、強固なオーガニックバリューチェーンの構築と認証に関する専門知識の習得が求められています。先見の明のあるオーガニック生産者は、農場レベルで自動搾乳システムや再生可能エネルギーソリューションを導入することで差別化を図り、同時に非遺伝子組み換え飼料や牧草飼育の認証を通じて付加価値を高めています。これに対し、従来型メーカーは、ビタミンD、カルシウム、コラーゲンを強化した製品ラインを開発することで市場での地位を維持しており、特に価格に敏感な消費者層にアピールしています。
ケフィア市場では、フレーバー付き製品に対する消費者の明確な嗜好が見られ、2025年時点で市場シェアの63.45%を占めています。この圧倒的なシェアは、メーカーが製品ラインナップの多様化に成功し、ケフィアを一般消費者にアピールできるようになったことを反映しています。一方、無味タイプも著しい成長を見せており、消費者が純粋で加工を最小限に抑えた製品をますます求めるようになるにつれ、2031年までの年間平均成長率(CAGR)は9.69%と予測されています。ライフウェイ社が「タロ・ウベ・ラテ」や「ピスタチオ・ローズ・バニラ」といった革新的な組み合わせを含む10タイプのオーガニックフレーバーを発売したことは、企業が多様な消費者の嗜好に積極的に対応していることを示しています。一方、無添加のケフィアは、スムージーや料理への活用における汎用性を重視する健康志向の消費者を引き続き惹きつけています。
市場分析によると、フレーバーの嗜好には地域別に明確な傾向が見られ、文化的に多様な市場ではトロピカルやアジア風のフレーバーが特に好調である一方、確立された市場では従来型ベリーやバニラのフレーバーが引き続き人気を保っています。各社は、健康志向の消費者のニーズに応えるため、天然の代替甘味料を配合した低糖タイプの製品を開発しており、プロバイオティクスの効能を維持しつつ、高い味の品質を確保しています。
地域別分析
欧州の消費者はケフィア製品を積極的に受け入れ、2025年には同地域が世界の消費量の30.92%という圧倒的なシェアを占める見込みです。この強固な市場地位は、何世代にもわたる発酵乳製品への親しみと、ドイツ、英国、フランスに確立された流通ネットワークに支えられています。ダノンなどの大手食品企業は、この文化的受容性を活かし、新たな「アクティビア」製品ラインを通じてケフィア製品の品揃えを拡大しています。この地域は、プロバイオティクスの健康効能表示や品質基準を支持する包括的な規制枠組みの恩恵を受けていますが、欧州連合(EU)加盟国間でプロバイオティクスの用語やマーケティング規制の解釈が異なるため、運営上の課題が依然として残っています。
アジア太平洋の消費者行動は急速に変化しており、2031年までのケフィア市場のCAGRは9.66%という目覚ましい伸びを見せています。この地域の変容は特に日本で顕著であり、消費者は従来型野菜ジュースよりも乳酸飲料を選ぶ傾向が強まっています。この変化は、都市化、可処分所得の増加、健康意識の高まりといった広範な地域的動向を反映しており、アジア太平洋のを機能食品にとって最もダイナミック市場にしています。
北米では、米国におけるケフィア市場を席巻するライフウェイ・フーズ(Lifeway Foods)のような企業を通じて、市場での強固な地位を維持しています。FDAによる健康表示の認定やプロバイオティクス菌株のGRAS承認など、イノベーションに友好的な規制環境が、製品開発を引き続き後押ししています。一方、中東・アフリカと南米は、中産階級の拡大と健康意識の高まりに後押しされ、有望な新興市場として注目されています。しかし、これらの地域で成功を収めるには、製品の品質を維持しつつ、インフラの制約や価格への敏感さの両方に対応した、慎重にバランスを取った戦略が求められます。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 腸の健康への消費者の関心の高まりによるケフィア需要の拡大
- プロバイオティクスを豊富に含む機能食品の人気の高まり
- ケフィアのフレーバーにおける革新による幅広い層の獲得
- 有名人・インフルエンサーによる推奨によるケフィアのイメージ向上
- クリーンラベル・最小限の加工を施した飲料への需要
- 体重管理やデトックスダイエットにおけるケフィアの活用
- 市場抑制要因
- コンブチャ・ヨーグルトベース飲料からの競合
- 通常の乳製品と比べたコストの高さ
- 健康志向の消費者における「糖分添加量が多い」という認識
- 熱帯地域市場におけるウォーターケフィアの保存期間の短さ
- バリュー・サプライチェーン分析
- 規制と技術の展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 形態別
- オーガニック
- 従来型
- フレーバー別
- フレーバー付きケフィア
- フレーバーなしケフィア
- 製品タイプ別
- ミルクケフィア
- ウォーターケフィア
- 流通チャネル別
- オフトレード
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- オンライン小売ストア
- その他の小売チャネル
- オントレード
- オフトレード
- 包装タイプ別
- ボトル
- パウチ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- オランダ
- イタリア
- スウェーデン
- ポーランド
- ベルギー
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- インドネシア
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- ペルー
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- サウジアラビア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Danone S.A.
- Lifeway Foods, Inc.
- Nestle S.A.
- The Hain Celestial Group, Inc.
- Green Valley Creamery
- Arla Foods AMBA
- Maple Hill Creamery, LLC
- Springfield Creamery, Inc.
- BIoTiful Dairy Ltd
- Brookford Farm
- Nourish Kefir
- Babushka Kefir
- Valio Eesti AS
- Chobani, LLC
- Sutas Sut Urunleri A.S.
- Les Produits de Marque Liberte Inc.
- Emmi AG(Redwood Hill Farm & Creamery)
- Straus Family Creamery
- Kefir Lab Inc
- Kalona SuperNatural
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


