


日本の太陽エネルギー:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Japan Solar Energy - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 95 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120557
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、日本の太陽エネルギー市場の規模は2025年に94.25ギガワットと評価され、2026年の96.73ギガワットから2031年までに110.11ギガワットに達すると予測されており、予測期間(2026~2031年)におけるCAGRは2.63%となる見込みです。
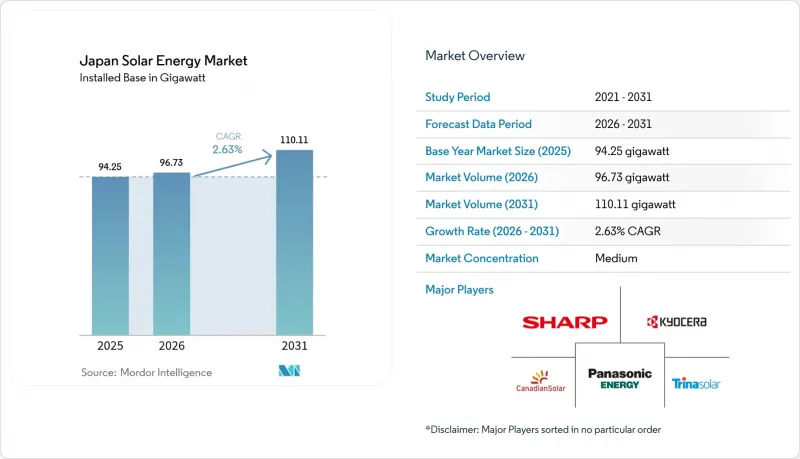
本レポートは、技術別(太陽光発電(PV)、集光型太陽熱発電(CSP))、グリッドタイプ別(オングリッド、オフグリッド)、エンドユーザー別(実用規模、商業・産業用、住宅)に分類されています。市場規模と予測は、設置容量(GW)単位で示されています。
日本の太陽エネルギー市場の動向と洞察
2050年ネットゼロ実現に向けたロードマップとFIT→FIPへの移行
固定価格買取制度から卸売価格を上回るプレミアム方式への移行により、日本の太陽エネルギー市場は標準電力市場の経済原理に沿った形へと再編されました。2024年2月までに、FIPプログラムは518MWの太陽光発電を含む1,036件のプロジェクトを認定しており、これにより開発事業者はピーク時の価格差を捉えるために、モジュールと蓄電池を組み合わせるようになっています。2025年度に公表された政府の通知では、初期段階の太陽光発電投資に向けた新たな予算項目が確認されており、施策面での継続的な取り組みが示されています。開発事業者が価格リスクをヘッジするために調整型発電容量に投資する中、プロジェクトの構造には現在、予測ソフトウェア、仮想発電所(VPP)機能、付帯サービスによる収益が組み込まれています。こうした適応策は、日本の太陽エネルギー市場の長期的な競合を確固たるものにする一方で、公的補助金の負担を軽減しています。
屋上太陽光発電の設置を義務付ける建築基準(東京都、神奈川県)
2025年4月から、床面積2,000平方メートルを超えるすべての新築建物に太陽光パネルの設置を義務付ける東京都の規制は、都市建設の基準を一変させました。順守義務は最終所有者ではなく建設業者に課されるため、物流が簡素化され、年間設置量の下限が確保されます。また、東京都が並行して実施するkWあたり最大8万円の補助金制度は、高効率システムの導入を支援し、収益性をさらに高めています。初期の現場調査データによると、建設業者は現在、太陽光発電システムの導入を設計ワークフローに組み込んでおり、首都圏における現場での発電が定着しつつあります。いくつかの都道府県でも同様の条例が策定されており、日本の太陽エネルギー市場における持続的な需要を支える、全国的な規制の波及が予想されます。
九州・北海道における送電網の混雑・出力抑制
2023年度の発電抑制量は1.76TWhに急増し、九州では6.7%に達しました。これは、地域間の連系線が限られており、柔軟性に欠けるベースロード用原子炉のため、日中の太陽光発電のピーク電力を吸収する余地がほとんどないことが原因です。電力各社はAIを活用した電圧制御の検査運用を行っており、これにより安定化装置の作動を最大70%削減することに成功しており、技術的な解決策が示されています。施策立案者らは、マイナス価格ルールや経済的ディスパッチの草案も作成していますが、その実施時期は未定のままです。インフラが整備されるまでは、日本の太陽エネルギー市場の開発事業者は、蓄電池を導入したり、発電所の立地を見直したり、あるいは供給過剰時には収益の食い合いを受け入れる必要があります。
セグメント分析
日本の太陽エネルギー市場の規模は、2025年に94.25GWに達し、2031年にかけてCAGR2.63%を維持し、集光型太陽光発電(CSP)が依然として商業的に存在しないため、セグメントシェア100.00%を維持しています。単結晶PERCモジュールの平均効率は21.5%に達し、ユーティリティと商業プロジェクトにおいて、ポリシリコン製パネルに取って代わり続けています。ヘテロ接合セルやバックコンタクトセルは、価格が高いも、屋根スペースが限られている住宅の改修工事において認知度を高めており、その高い効率がコストの高さを正当化しています。
ペロブスカイトタンデムセルはイノベーションの最前線に位置しており、あるコンソーシアムは製造競合を取り戻すため、2040年までに国内の生産ライン容量を20GWとすることを目標としています。パイロット検査での効率15.6%と60%の軽量化により、ファサードや車両のボディなど、設置可能な表面が拡大しています。商業的な普及は耐湿性に左右されます。加速劣化検査では、沿岸環境下でシリコンよりも15%速い劣化が確認されており、これを受けて封止技術の研究開発が進められています。国内メーカーは、この技術を、2024年のモジュール輸入量の68%を占めた海外からのc-Si輸入によって失われた価値を取り戻す道筋と捉えています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 2050年ネットゼロ実現に向けたロードマップとFIT→FIPへの移行
- 屋上太陽光発電の設置を義務付ける建築基準(東京都、神奈川県)
- モジュール・バッテリー価格の下落によるプロジェクトIRRの向上
- データセンターの電力需要急増による企業PPAの拡大
- 軽量ペロブスカイト太陽電池によるファサード・自動車ボディへの新たな可能性の開拓
- 「ゼロ円ソーラー」サブスクリプションモデルによる一般家庭での導入の促進
- 市場抑制要因
- 九州・北海道における送電網の混雑・出力抑制
- 土地の不足・地上設置型プロジェクトに対する厳格なゾーニング規制
- 太陽光発電廃棄物の管理責任とリサイクルコストの急騰
- 高電圧(HV)太陽光発電+蓄電システムの設置における熟練労働力不足
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
- PESTLE分析
第5章 市場規模と成長予測
- 技術別
- 太陽光発電(PV)
- 集光型太陽熱発電(CSP)
- グリッドタイプ別
- オングリッド
- オフグリッド
- エンドユーザー別
- 実用規模
- 商業・産業用(C&I)
- 住宅
- コンポーネント(定性分析)別
- 太陽電池モジュール・パネル
- インバータ(ストリング型、中央集中型、マイクロ型)
- 設置・追尾システム
- バランスオブシステム・電気機器
- エネルギー貯蔵・ハイブリッド統合
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Sharp Corporation
- Kyocera Corporation
- Panasonic Energy Co.
- Canadian Solar Inc.
- Trina Solar Co. Ltd.
- JinkoSolar Holding Co. Ltd.
- JA Solar Technology Co. Ltd.
- LONGi Green Energy Technology Co. Ltd.
- Hanwha Q CELLS
- First Solar Inc.
- Mitsubishi Electric Corporation
- Toshiba Energy Systems & Solutions
- Omron Corporation
- Nihon Techno Co. Ltd.
- SoftBank Energy(SB Power)
- Eurus Energy Holdings
- RENOVA Inc.
- Shizen Energy Inc.
- West Holdings Corporation
- Sekisui Chemical(Perovskite R&D)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 95 Pages
- 納期
- 2~3営業日