


グリーンビルディング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Green Buildings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119881
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
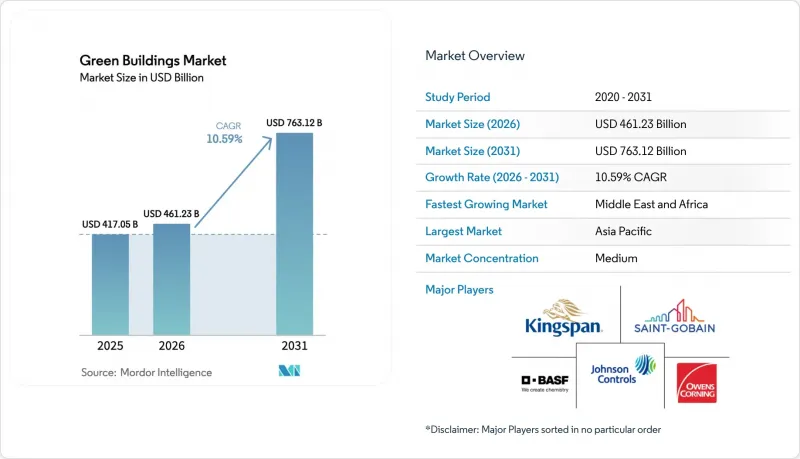
Mordor Intelligenceによると、グリーンビルディング市場の規模は、2025年に4,170億5,000万米ドル、2026年に4,612億3,000万米ドルとなり、2031年までに7,631億2,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR10.59%で成長すると見込まれています。
本レポートは、製品タイプ(外装製品、内装製品、建築システム、その他)、エンドユーザー(住宅、商業施設)、建設段階(新築、改修)、および地域(北米、南米、欧州、中東・アフリカ、アジア太平洋)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のグリーンビルディング市場の動向と洞察
厳格なグリーン建築規制および認証要件
現在、ゼロエミッション建築規則がプロジェクトの融資審査を左右しています。2024年に改訂されたEU指令では、2030年以降に竣工するすべての新築建築物に対し、運用時のカーボンニュートラルを達成することを義務付けており、既存の非住宅資産に対しても2027年までに最低基準を満たすことを求めています。カリフォルニア州の「タイトル24」では、太陽光発電対応の屋根や蓄電池用配線を基本設計に組み込むことが義務付けられ、再生可能エネルギーの導入を先送りする余地がなくなっています。LEEDやBREEAMなどの認証機関は、融資機関が契約締結前に性能の証明を求めるようになったため、グリーンファイナンスの「ゲートキーパー」としての役割を果たすようになりました。これらの政策は、コンプライアンス費用を初期段階で負担させる一方で、より低コストの資金調達を可能にし、グリーンビルディング市場全体での普及を加速させています。基準を満たせない開発業者は「座礁資産」のリスクに直面するため、規制が引き続き需要を牽引していくことが確実視されています。
エネルギー価格の高騰が、高性能な建築外皮への需要を後押し
2023年以降続く燃料価格の変動により、エネルギー効率はテナントの要望リストの最上位に浮上しました。現在、商業施設のテナントは、HVAC負荷を最大40%削減する三重ガラス、熱断絶ファサード、反射型屋根を備えた建物に対して、より高い賃料を支払う用意があります。温暖な気候のデータセンターや物流ハブでは、寒冷地のオフィスと同様に気密性の高い外皮が求められています。これは、冷房費が暖房費を上回るケースが多いためです。投資回収期間が7年以下に短縮されたことで、所有者はセカンダリー市場であっても、高級な外装材や窓パッケージの導入を正当化できるようになりました。したがって、高性能な外皮は、グリーンビルディング市場全体における改修投資の成長を支える基盤となっています。
初期投資および認証取得コストの高さ
LEEDゴールド認証の取得には、依然として建設予算の8~12%の追加費用がかかり、中規模プロジェクトではモデリングや検証にかかるコンサルタント費用が5万米ドルを超えることもあります。手頃な価格の住宅開発業者は、その追加費用を回収するのに苦労しており、グリーンビルディング市場の低所得層セグメントにおける導入が鈍化しています。一部の電力会社は省エネ改修への共同融資を行っていますが、プログラムは依然として不十分であり、資金調達のギャップが残っているため、短期的な成長が制約されています。
セグメント分析
2025年の売上高のうち、建築システムが42.3%を占め、グリーンビルディング市場において最大のシェアを占めています。HVACの改修、可変冷媒流量(VRF)ヒートポンプ、および先進的なチラーは、化石燃料への依存度を低減し、新たな冷媒規制に準拠することで、このカテゴリーの主力となっています。スマートビル管理プラットフォームは、HVAC、照明、アクセス制御を統合したダッシュボードを提供し、所有者はこれを利用して融資機関に対して効率向上の実績を証明しています。建物の外皮改修が物理的な限界に近づいている中、システムからの性能データは、二桁の成長を維持するための最も明確なROI(投資対効果)の道筋を示しています。
外装製品(断熱パネル、高性能ガラス、反射型屋根)は依然として不可欠ですが、建築基準に基づく導入が飽和状態にあるため、成長は緩やかになっています。低VOC塗料やリサイクル床材などの内装製品は、特に高級オフィスにおいて、ウェルネス認証の追い風を受けています。新興製品ライン(相変化乾式壁、エレクトロクロミックガラス)には成長の余地がありますが、コスト削減が待たれます。重要な点として、IoTハブとの「プラグアンドプレイ」的な相互運用性を確保しているサプライヤーは、プレミアム価格を設定できますが、従来のスタンドアロン型製品はコモディティ化のリスクにさらされています。その結果、外装製品は2031年までCAGR11.21%で他のカテゴリーを上回る成長が見込まれ、グリーンビルディング市場における建築システムとの差を縮めると予測されています。
地域別分析
アジア太平洋地域は、中国の「二酸化炭素排出ピークアウト・カーボンニュートラル」政策や、都市インフラ資金調達のためのグリーンボンドをインドが急速に導入したことを背景に、2025年のグリーンビルディング市場収益の37.6%を占めました。中国は2024年に認証床面積が100億m2を突破し、インドのIGBC(インド・グリーンビルディング評議会)登録件数は2025年に25%増加しました。日本と韓国では、1990年代に建設されたオフィスを厳格な新規制に合わせて改修しており、一方、オーストラリアでは州政府の補助金により、郊外の住宅における屋上太陽光発電と蓄電システムの導入が加速しています。こうした動向により、規制が成熟するにつれて成長は鈍化するもの、アジア太平洋地域は引き続き市場規模で首位を維持する見込みです。
中東・アフリカ地域は最も急成長しており、サウジアラビアの5,000億米ドル規模の「ビジョン2030」プロジェクトや、UAEのネットゼロ都市構想を背景に、2031年までCAGR12.23%を記録すると予想されています。NEOMのギガスケール調達では、当初から再生可能エネルギー、地域冷房、再生水システムが組み込まれており、建築外皮およびシステムサプライヤーに対して巨額の受注を生み出しています。UAEでは2030年までに建物の75%がグリーン認証を取得することが義務付けられており、既存の建物ストック全体で改修の波が巻き起こっています。南アフリカは送電網の不安定さを解消するため、オンサイト太陽光発電と蓄電池に投資しており、ラゴスでは公営住宅向けの建築基準の試験導入が行われており、アフリカ大陸全体での普及が示唆されています。
北米と欧州は成熟した市場ではありますが、依然として極めて重要な役割を果たしています。米国は2024年に450億米ドルの不動産グリーンボンドを発行し、主要都市圏におけるLEED認証取得に向けた改修工事に資金を供給しました。カナダは2030年までに連邦政府の建物をネットゼロ化することを義務付け、各州の政策の指針としています。欧州では「Fit-for-55」パッケージの下で改修が加速しており、ドイツとフランスは徹底的な省エネ改修に向けて補助金を投入しています。英国では、エネルギー効率の指標を建築物の安全基準と結びつけ、外壁の張り替えや新しい空調設備の導入を推進しています。ラテンアメリカでは選択的な成長が見られ、ブラジルはサンパウロにおけるLEED認証物件の保有で主導的な役割を果たしている一方、メキシコは米国におけるニアショアリングを行うテナントのニーズを満たすため、グリーン基準を採用しています。これらの地域全体として、改修の規模は堅調に推移しており、世界のグリーンビルディング市場を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場の動向と分析
- 市場概要
- 市場促進要因
- 厳格なグリーン建築規制および認証義務
- エネルギー価格の高騰が、高性能な外皮材への需要を牽引しています
- 企業のESG目標が、グリーンボンドおよびサステナビリティ連動型資金調達を促進しています
- アジア太平洋地域(APAC)における、グリーンビルディング基準を盛り込んだ急速な都市化計画
- 公共調達におけるカーボン・インベームドの開示義務化
- 市場抑制要因
- 従来の建設と比較した、初期投資および認証取得コストの高さ
- 低炭素材料の地域別サプライチェーンの断片化
- 先進的な持続可能な建築手法における熟練労働力の不足
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 外装製品
- インテリア製品
- ビルシステム
- その他
- エンドユーザー別
- 住宅
- アパート・分譲マンション
- 一戸建て住宅および土地付き住宅
- 商業
- オフィス
- 小売
- ロジスティクス
- 機関向け
- その他(産業用不動産、ホスピタリティ用不動産など)
- 住宅
- 建設段階別
- 新築
- 改修
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- オランダ
- その他の欧州諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- その他のアジア太平洋諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Kingspan Group PLC
- Saint-Gobain SA
- BASF SE
- Johnson Controls International plc
- Owens Corning
- Schneider Electric SE
- Holcim Ltd(LafargeHolcim)
- Skanska AB
- CEMEX S.A.B. de C.V.
- Interface Inc.
- Alumasc Group PLC
- Amvik Systems
- Binderholz GmbH
- Bauder Limited
- Kingspan Insulation LLC
- Armstrong World Industries
- RedBuilt LLC
- Homasote Company
- Carrier Global Corporation
- Panasonic Corporation(BIPV)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


