


聴覚補助機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Assistive Listening Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119295
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、聴覚補助機器市場の規模は、2025年の161億4,000万米ドル、2026年の172億米ドルから、2031年までに250億5,000万米ドルへと拡大すると予測されており、2026年から2031年にかけてCAGR7.80%を記録する見込みです。
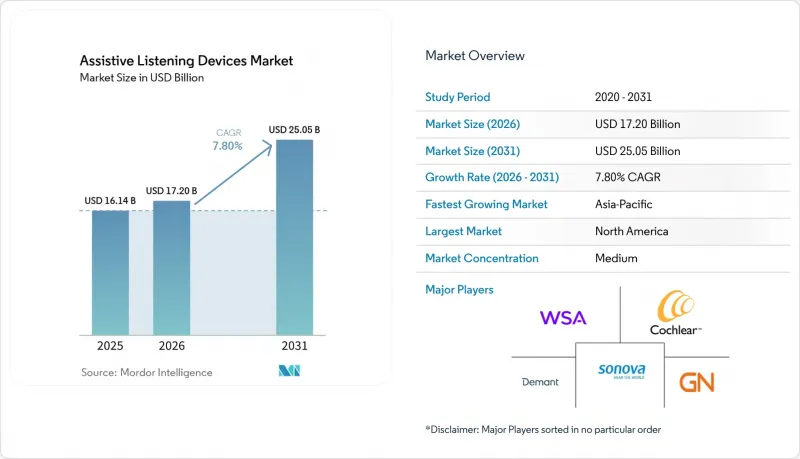
本レポートは、製品タイプ(補聴器、PSAP、ALS、接続・アラート機器)、技術(アナログ、デジタル、LE Audio、AI搭載)、用途(個人利用、医療、教育、公共施設)、流通チャネル(聴覚クリニック、専門店、オンライン、機関)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。
世界の聴覚補助機器市場の動向と洞察
高齢化が進む人口構成が、数十年にわたる構造的な需要の底支えを形成
聴覚補助機器市場は、加齢性難聴を抱える人口の増加に伴い、持続的な需要が見込まれています。2025年の「世界疾病負担(Global Burden of Disease)」分析によると、難聴の症例数は1990年の7億4,100万人から2021年には15億5,000万人に増加しました。65歳から74歳の成人の難聴有病率は22%でしたが、75歳以上では55%に達しました。2025年の調査では、60歳以上の成人を対象とした加齢性難聴による障害調整生命年(DALY)が、2022年の2,750万年から2040年には4,690万年に増加すると予測されています。この人口動態の傾向は、個々の機器の買い替えサイクルを超えた長期的なものであり、聴力検査、補聴器のフィッティング、および継続的な聴覚ケアに対する長期的な需要を支える要因となっています。また、日常のコミュニケーションのニーズと加齢に伴う併存疾患の両方に対応できる製品の重要性も高まっています。
OTCおよび消費者直販モデルが、クリニック経由の流通を超えたアクセスを拡大
市販製品の入手可能性が高まるにつれ、聴覚補助機器市場は従来の医療機関経由の販売枠を超えて拡大しています。FDA(米国食品医薬品局)の市販補聴器に関する規則により、自覚的な軽度から中等度の難聴を持つ成人に対する処方箋の要件が撤廃されました。2024年の研究では、市販補聴器を自己調整することによる、実生活における主観的なメリットが確認されました。診断から最初の機器購入までの期間が平均9年であるという報告は、コストの削減や購入の障壁の低減が普及に影響を与え得ることを示唆しています。消費者主導の購入経路は、クリニック限定のモデルよりも早い段階で、軽度の難聴を持つユーザーをこのカテゴリーに引き込むことができます。処方医は、自己主導型購入には不向きな、フィッティングの専門知識、臨床的なフォローアップ、および性能上のニーズを強調することで、複雑な症例を引き続き担当することができます。
機器のコストが、聴覚障害の負担が大きい国々での利用を制限している
手頃な価格であるかどうかは、特に難聴が最も蔓延している地域において、聴覚補助機器市場における中心的な障壁であり続けています。世界保健機関(WHO)の報告によると、日常生活に支障をきたすほどの難聴を抱える人々の約80%が、低・中所得国に住んでいます。提出された証拠によると、先進国市場における処方箋が必要な補聴器の価格は、1組あたり1,000米ドルから7,000米ドルの間でした。また、競合する市販製品については、200~1,500米ドルの範囲と推定されています。2024年の調査では、人々が自身の難聴度を判断するのが難しい場合があり、製品へのアクセスが容易になったにもかかわらず、普及が制限されていることが指摘されました。したがって、主要な新興経済国における保険償還制度の設計が、低コストの機器がより幅広い層に普及するかどうかを左右することになります。保険適用範囲の拡大や実売価格の引き下げがなければ、市場の成長は高所得層のユーザーに集中したままとなる可能性が高いでしょう。
セグメント分析
2025年、補聴器は聴覚補助機器市場シェアの69.5%を占めました。この地位は、確立された処方ルートと、調整済みの機器が提供する臨床的価値を反映しています。GN ReSoundの「Vivia」やフォナックの「Infinio Ultra」は、人工知能(AI)機能がプレミアム機器の提案をどのように支えているかを示しています。パーソナルサウンド増幅製品は、初めて利用するユーザーにとって、負担の少ないエントリーポイントとなります。セルフフィッティング型の市販機器については、日常使用において主観的な効果が報告されています
コネクティビティおよびアラート機器は、2031年までCAGR8.1%で成長すると予測されています。Bluetoothストリーマー、テレビ用リスナー、視覚または振動アラートは、アクセス性と接続性を重視するユーザーに対応しています。GNは、Bluetooth LE AudioとAuracastを搭載した「ReSound Savi」を、より手頃な価格帯で位置づけました。このカテゴリーは、幅広い小売流通網を持つ家電ブランドからの直接的な圧力に直面しています。各社は、アクセサリーを臨床用補聴ソリューションの補完的な部品として位置づけることで、価値を守ることができます。会場所有者が将来のアップグレードを計画する中、設置済みのFM、赤外線、誘導ループシステムも、聴覚補助機器市場において依然として重要な役割を果たしています。
2025年、デジタル機器は聴覚補助機器市場の63.8%のシェアを占めました。この状況は、処方箋が必要な製品および市販製品において、アナログ処理がデジタル処理に置き換わっていることを反映しています。アナログ製品は、価格に敏感な新興市場の最安値帯に依然として集中しています。部品コストの低下により、これらの市場においてもデジタル製品がより手頃な価格で購入できるようになる可能性があります。Bluetooth LE AudioやAuracastの機能は、主力製品ライン全体に採用されつつあり、アクセシビリティに配慮した会場用オーディオシステムをサポートすることができます。
AI搭載デバイスは、2031年までCAGR8.4%で成長すると予測されています。深層ニューラルネットワークによる処理により、プレミアム製品とミドルクラス製品との性能差が拡大しています。2025年の研究では、熟練した補聴器ユーザーを対象に、深層学習に基づくノイズ管理によって認知負荷が軽減されることが確認されました。ソノバ社は、製品開発プログラムの一環として、2026年下半期に導入が予定されている新しいAI搭載プラットフォームを明らかにしました。臨床的エビデンスは、単なる基本的な音量増幅以上の効果に基づく保険適用に関する議論を裏付けることができます。これにより、聴覚補助機器市場全体において、ソフトウェア、信号処理、およびリモートアップデートへの継続的な投資が後押しされます。
地域別分析
2025年、北米は世界の売上高の41.5%を占めました。この地域は、高い医療費支出、確立された聴覚学インフラ、およびFDAの市販薬(OTC)枠組みを兼ね備えています。米国のアクセシビリティ要件により、対象となる集会所における補聴支援システムに対する機関からの需要が生まれています。Auracastのコンプライアンス認定は、会場の音響インフラの見直しを後押ししています。欧州は、ドイツ、英国、フランス、イタリア、スペインにおける償還制度に支えられ、聴覚補助機器市場において第2位の地域シェアを占めています。
アジア太平洋地域は、2031年までCAGR8.5%で成長すると予測されています。日本の高齢化、中国の都市部における中所得層の拡大、そしてインドの医療インフラへの投資が、この拡大を支えています。日本とオーストラリアでは、高齢者介護施設における充電式デジタル機器の導入が拡大しています。中国では、高級機種の自己負担による需要が第1級都市に集中している一方、第2級および第3級都市にも需要が広がりつつあります。インドの「難聴予防・管理国家プログラム」と拡大する民間病院ネットワークは、中価格帯の機器にとっての機会を生み出しています。韓国とオーストラリアは規模は小さいもの、公共施設におけるAuracastの導入において技術的に先進的な環境となっています。
中東・アフリカおよび南米は依然として初期段階の地域であり、機器の普及率は潜在的な難聴の負担を下回っています。湾岸協力会議(GCC)諸国における政府の医療投資により、新しい公共施設や娯楽施設に欧米のアクセシビリティ基準が導入されつつあります。南アフリカでは、聴覚検査費用の一部が保険適用される制度により、民間の聴覚ケア基盤が確立されています。ブラジルは、私立病院の拡大と互換性のある製品へのオンラインアクセスを通じて、南米の需要を牽引しています。これらの地域における聴覚補助機器市場は、インフラ、保険償還制度の設計、および現地生産へのインセンティブに依存しています。より幅広い層に届く低価格化が実現すれば、この長期的な大きなビジネスチャンスへのアクセスがさらに容易になるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
第2章 調査の前提条件と市場の定義
第3章 調査範囲
第4章 調査手法
第5章 市場概要
第6章 市場促進要因
- 高齢化と聴覚障害の有病率の上昇
- 公共施設および商業施設におけるアクセシビリティ要件
- デジタル信号処理、ワイヤレス接続、およびBluetoothの統合
- OTC、消費者直販、および参入障壁の低い補聴器ソリューション
- Auracastを活用した会場の近代化
- 騒がしい環境における遠隔マイクによる音声明瞭化
第7章 市場抑制要因
- 低所得市場における端末コストと購入力の制限
- 認知度の低さ、偏見、および聴覚ケアへのアクセス格差
- 無線周波数に関するプライバシー、干渉、および互換性の制約
- 会場の改修の複雑さ、費用負担、およびIT統合の要件
第8章 サプライチェーン分析
第9章 規制情勢
第10章 技術展望
第11章 ファイブフォース分析
- 新規参入業者の脅威
- 供給企業の交渉力
- 買い手の交渉力
- 代替品の脅威
- 競争企業間の敵対関係
- 分析
第12章 市場規模と成長予測
- 製品タイプ別
- 補聴器
- パーソナル・サウンド・アンプ(PSAP)
- 補聴支援システム(FM、赤外線、誘導ループ)
- 接続・アラート機器(Bluetoothストリーマー、テレビ用リスナー、電話用増幅器、視覚・振動アラート)
- 技術別
- アナログ・デバイセズ
- デジタルデバイス
- Bluetooth LE AudioおよびAuracast対応デバイス
- AI搭載デバイス
- 用途別
- 個人利用
- ヘルスケア施設
- 教育機関
- 公共施設および商業施設
- 流通チャネル別
- 聴覚クリニック
- 補聴器専門店
- オンラインストア
- 機関向けおよび直接販売
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第13章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Sonova Holding AG
- Demant A/S
- Amplifon S.p.A.
- GN Store Nord A/S
- WS Audiology
- Starkey Hearing Technologies
- Cochlear Limited
- MED-EL Medical Electronics
- RION Co., Ltd.
- Williams AV LLC
- Listen Technologies Corporation
- Ampetronic Ltd
- Bellman & Symfon AB
- Sennheiser electronic SE & Co. KG
- Clarity Products
- Panasonic Corporation
- Contacta Systems Ltd
- Geemarc Telecom
- Audina Hearing Instruments, Inc.
- Serene Group, Inc.