


南米の医薬品用ガラス包装:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Pharmaceutical Glass Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154901
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
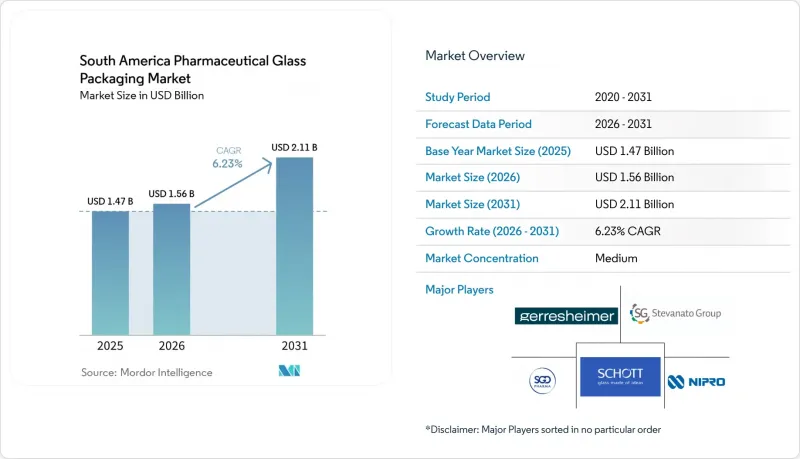
Mordor Intelligenceによると、南米の医薬品用ガラス包装市場の規模は2025年に14億7,000万米ドルと評価され、2026年の15億6,000万米ドルから拡大し、2031年までに21億1,000万米ドルに達すると予測されています。
予測期間(2026年~2031年)におけるCAGRは6.23%となる見込みです。
南米の医薬品用ガラス包装市場の動向と洞察
注射剤および生物学的製剤の製造拡大
ブラジルの注射剤製造基盤は、より複雑なバイオ医薬品や高付加価値の非経口医薬品へと移行しつつあります。2026年1月、Blau Farmaceutica社は、ペムブロリズマブモノクローナル抗体バイオシミラーの完全統合型国内開発を発表し、同社のAPI(有効成分)製造施設がANVISAのGMP認証を取得したことを報告しました。バイオ医薬品には認定された一次容器が必要であるため、この開発はタイプIホウケイ酸ガラスバイアルおよびプレフィル式注射器への需要を支えるものです。アウロビンド・ファーマのCuraTeQ Biologicsは、2026年7月、バイオシミラー製品向けのバイアル充填およびプレフィルシリンジ生産ラインを含むハイデラバード施設について、ANVISAのGMP認証を取得しました。新しいバイオ医薬品プログラムごとに、商業供給開始前に容器の適格性評価が必要となるため、包装サプライヤーにとっては継続的な業務が発生します。また、これらの適格性要件により、確立された容器の性能が依然として重要とされる用途において、ガラス容器からの代替が進みにくくなっています。また、サプライヤーの変更にはさらなる適合性評価作業が必要となる可能性があるため、包装の決定は臨床および商業的なスケジュールに左右されます。これにより、認定済み容器サプライヤーは、仕様が低い包装カテゴリーに比べ、バイオ医薬品生産プログラムにおいてより持続的な役割を担うことになります。
ブラジルのバイオシミラーの現地化と公共調達
ブラジルの公共調達システムは、「生産開発パートナーシップ(Partnerships for Productive Development)」を通じて現地生産を支援しており、この制度では技術移転と予想購入数量を結びつけています。この仕組みにより、国内製造における投資リスクを軽減し、認定済みガラス容器に対するより安定した需要を生み出すことができます。2025年9月、ANVISAはデノスマブ、トラスツズマブ、アフリベルセプトを含むバイオシミラーについて、販売承認を推奨する勧告を発表しました。アフリベルセプトに関するFuned、サムスン・バイオエピス、およびビオノビスのプログラムには、公表された2025年の平均為替レートに基づき、Fundacao Ezequiel Diasにおける4,200万ブラジルレアル(740万米ドル)の設備更新費用が含まれていました。公立病院では、1回当たりのコストを削減するために多回投与用製剤がしばしば使用されており、これがガラスバイアルの消費を後押ししています。したがって、調達状況の可視化は、必要な品質文書を整備できるサプライヤーにとって、需要計画の策定を支援するものです。また、これにより、単純な単価から、サービスの信頼性、文書の整備状況、および入札サイクル全体にわたる安定した供給可能性へと注目が移っています。現地生産と公共調達の要件の両方を満たすことができるサプライヤーは、この需要に対応できる立場にあります。
輸入原材料と為替リスク
南米の医薬品用ガラス包装市場は、輸入された高純度ホウケイ酸ガラスチューブに依存しています。この依存により、バイヤーは為替変動のリスクにさらされ、ブラジルやアルゼンチンでは着荷コストが高騰する可能性があります。現在、国内生産では商業規模での医薬品グレードのホウケイ酸ガラスチューブの供給が行われていません。溶融炉およびチューブ引抜き工程の確立には、多額の資本、専門的なプロセス管理、そして持続的な需要が必要です。また、規制の変更により、抽出物および溶出物に関する追加の証拠が求められる場合、文書化コストが増加する可能性もあります。小規模なジェネリック医薬品メーカーや調剤薬局にとっては、為替リスクと仕様に関連するコストの両方を管理することが最も困難である可能性があります。買い手がより有利な為替条件を待ったり、より低仕様の代替品に切り替えたりすると、調達の遅延が生じる恐れがあります。この問題は、契約価格が外貨建てであり、現地の償還条件が同じペースで変化しない場合に、最も差し迫ったものとなります。
セグメント分析
バイアルは、ワクチン、注射用バイオ医薬品、および標準的な非経口医薬品での幅広い使用に支えられ、2025年の南米医薬品用ガラス包装市場において19.82%のシェアを占めました。その確立された役割は、同地域全体の公的および民間の処方集の要件を反映しています。多回投与用のI型ホウケイ酸バイアルは、経済的な投与形態をサポートするため、公衆衛生プログラムにおいて重要な役割を果たしています。ジェネリック医薬品メーカーや受託製造機関も、品質実績が確立された馴染みのあるバイアル形状に依存しています。アンプルは、注射用鎮痛剤、抗炎症薬、および低価格の非経口製品に引き続き使用されています。ボトルは、経口液剤や外用薬において依然として重要な役割を果たしていますが、これらの用途では注射剤に比べてガラス使用量は少ない傾向にあります。
カートリッジおよびプレフィル式注射器は、2031年までCAGR7.49%で拡大すると予測されており、南米の医薬品用ガラス包装市場において最も成長の速い製品形態となる見込みです。オートインジェクターの普及やGLP-1受容体作動薬のパイプラインが、患者がすぐに使用できる投与形態への移行を後押ししています。また、生物製剤の開発企業も、充填作業中の取り扱いを最小限に抑えられる密閉容器を重視しています。「Alliance for RTU」は、製造業者や受託製造業者が、使用準備完了型のバイアルおよびカートリッジシステムへ移行できるよう支援することを目的として設立されました。ブラジルでは、輸入部品を使用し、国内で無菌組立を行うモデルを採用しているため、新たな国内ガラス成形設備を必要とするモデルに比べ、これらのフォーマットの導入がより迅速に進む可能性があります。アンプル向けのABNT NBR 11280および医薬品用ボトル向けのABNT NBR 11819は、これらの用途に対応するサプライヤーにとって、依然として基本となる規格です。
2025年、南米の医薬品用ガラス包装市場規模のうち、タイプIホウケイ酸ガラスが27.46%を占めました。このシェアは、生物製剤、ワクチン、およびデリケートな注射剤への使用を反映しています。この素材は、高付加価値の非経口医薬品に求められる耐加水分解性を備えています。顧客が新たな容器の適格性評価プロセスを行うよりも、確立された素材を好む場合、サプライヤーにとってメリットとなります。タイプII処理ソーダ石灰ガラスは、相互作用のリスクが管理された水性注射剤に使用されます。タイプIIIのソーダ石灰ガラスは、高い耐加水分解性がそれほど重要ではない経口液剤用ボトルや、特定の獣医用途に適しています。
タイプIのホウケイ酸ガラスは、2031年までCAGR7.23%で拡大すると予測されており、これは南米の医薬品用ガラス包装市場におけるガラスカテゴリーの中で最も高い成長率です。バイオシミラー、モノクローナル抗体、GLP-1製剤が、高仕様の一次容器に対する需要を支えています。タイプIガラスは非経口投与用途において実績が認められているため、規制上の文書要件もこの傾向を後押しする可能性があります。したがって、複雑な注射剤が公共調達においてより大きな役割を担うにつれ、タイプIガラスと処理済みまたは標準的なソーダライムグレードとのシェア格差はさらに拡大する可能性があります。また、製品構成の変化により、欠陥の少ないチューブ、確かな品質実績、および地域ごとの技術サポートの重要性がさらに高まっています。これにより、ガラスの供給と適格性評価の支援を組み合わせることができるサプライヤーが有利となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- 注射剤および生物学的製剤の製造拡大
- ブラジルにおけるバイオシミラーの現地化と公共調達
- 即用型滅菌包装プラットフォームの成長
- ワクチンの生産能力および充填・仕上げ工程の生産能力の拡大
- 家畜サプライチェーンにおける獣医学的ワクチン接種
- 輸入高純度ガラスの地域認定拠点
- 市場抑制要因
- 輸入原材料と為替リスク
- 標準的な注射剤用途におけるポリマーの代替
- エネルギー集約型の溶解および炉稼働率に関するリスク
- 破損、層間剥離、および抽出物に関する適格性評価のリスク
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- ボトル
- バイアル
- アンプル
- カートリッジおよびプレフィルドシリンジ
- その他の製品
- ガラスタイプ別
- I型ホウケイ酸ガラス
- II型処理ソーダ石灰ガラス
- タイプIIIソーダ・ライムガラス
- その他のガラスタイプ
- 製剤形態別
- 注射剤
- 経口液剤
- 眼科用/鼻腔用
- 外用
- エンドユーザー別
- 製薬イノベーター企業
- ジェネリック医薬品およびCMO
- バイオテクノロジー企業
- 調剤薬局
- 動物用医薬品
- 地域別
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Gerresheimer AG
- SCHOTT AG
- Stevanato Group S.p.A.
- Nipro Corporation
- SGD S.A.
- Corning Incorporated
- West Pharmaceutical Services, Inc.
- Bormioli Pharma S.p.A.
- Ardagh Glass Packaging
- Stoelzle Oberglas GmbH
- Beatson Clark Limited
- Shandong Pharmaceutical Glass Co., Ltd.
- Chongqing Zhengchuan Pharmaceutical Packaging Co., Ltd.
- Cangzhou Four Star Glass Co., Ltd.
- DWK Life Sciences GmbH
- Origin Pharma Packaging Limited
- Vitro, S.A.B. de C.V.
- AptarGroup, Inc.
- Becton, Dickinson and Company
- Owens-Illinois, Inc.
第7章 市場機会と将来の展望



