


障害者用機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Disability Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 111 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116517
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、障がい者用機器の市場規模は、2025年の224億3,000万米ドルから2026年には236億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.62%で推移し、2031年には311億4,000万米ドルに達すると予測されています。
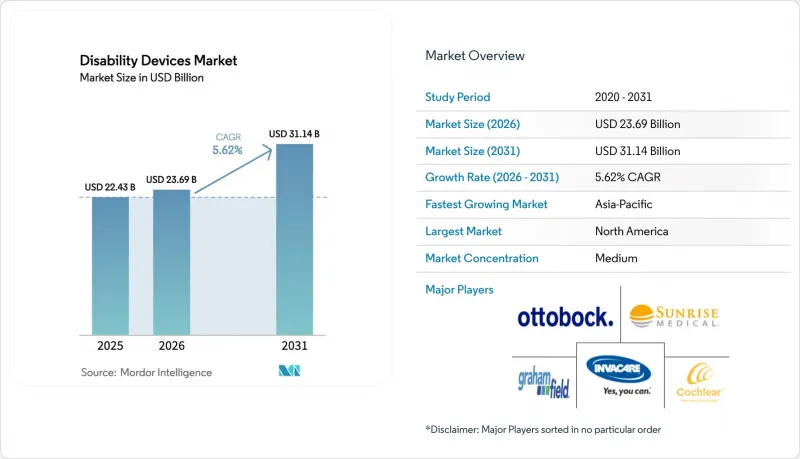
本レポートは、機器の種類(視覚補助機器など)、エンドユーザー(在宅ケア環境など)、流通チャネル(小売薬局・医療機器専門店、Eコマースプラットフォーム、消費者直販)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の障がい者用機器市場の動向と洞察
加齢に伴う障害の有病率の増加
人口の高齢化は、障害者用機器市場にとって最も強力な構造的促進要因です。世界保健機関(WHO)の予測によると、2050年までに世界の60歳以上の人口は21億人に達し、70歳以上の成人の約70%が臨床的に有意な難聴を経験するとされています。日本の超高齢化社会(国民の29%がすでに65歳以上)は、機器の利用率の高まりを如実に示しています。2025年には全国で約120万台の補聴器が処方され、これは米国で観察される一人当たりの処方率のほぼ2倍に相当します。高齢者における複数の併存疾患(脳卒中、変形性関節症、糖尿病性神経障害など)により、転倒検知、服薬リマインダー、緊急連絡機能を組み合わせたマルチモーダルプラットフォームへの需要が加速しています。したがって、こうした機能を単一のインターフェースに統合できるベンダーこそが、市場シェアを獲得する上で最も有利な立場にあります。長期的には、人口動態の勢いにより、少なくとも1.2パーセントポイントの安定したベースライン成長率が確保され、全体的なCAGRに寄与することになります。
支援技術に対する政府の有利な償還政策
保険適用範囲の拡大により、高級機器へのアクセスが広まっています。米国では、メディケアが2025年に耐久医療機器、義肢、装具、および消耗品の請求額として80億米ドル以上を処理しました。また、2024年の規則改正により、1,500米ドル未満の市販補聴器の購入が認められたことで、受給者の自己負担額は約40%削減されました。ドイツの法定保険者は、補聴器について6年ごとに最大1,500ユーロ(1,650米ドル)を給付しており、一方、フランスでは義肢の費用について、上限2,500ユーロ(2,750米ドル)の60%を給付しています。このような給付上限は価格帯を決定づけ、メーカーに対し、支払機関の基準に合わせた段階的な製品ポートフォリオの開発を迫っています。ISO 13485認証は、市場参入のゲートキーパーとしての役割をますます果たしており、小規模なイノベーターを、確立された受託製造業者との戦略的提携へと導いています。
高度な補助機器の高い初期費用
多くの地域において、高級な補助器具は世帯収入に比べて依然として高価です。マイクロプロセッサ制御の大腿切断用義肢は50,000~10万米ドル、人工内耳システムは手術費を除いて30,000~5万米ドルの費用がかかります。世界保健機関(WHO)の推計によると、補助技術が必要な人々の90%が、主に高コストを理由に、それらを利用できていないとのことです。高所得市場においても、メディケアの自己負担制度により、受給者はDMEPOS費用の20%を負担しなければならず、電動車椅子の場合は3,000~6,000米ドルに相当します。この費用負担が、再生品の二次市場を活性化させていますが、責任問題や標準的な品質管理プロトコルの欠如が、依然として供給を制限しています。
セグメント分析
コミュニケーション支援機器は、2026年から2031年にかけてCAGR 7.54%を記録すると予想されており、これは教室やオフィスにおける補助・代替コミュニケーションプラットフォームの普及を反映したものです。音声生成機器に視線追跡、自然言語処理、クラウドベースの語彙更新機能が統合されるにつれ、コミュニケーション支援機器の障害者用機器市場規模は2031年までに60億米ドルを超えると予測されています。Tobii Dynavox社は、北米の学区との提携に続き、2024年の出荷台数が前年比22%増加したと報告しました。移動支援機器は、2025年に障害者用機器市場シェアの34.34%を占めるもの、手動車いすから、狭い廊下や段差を自律走行できる高機能センサー搭載の電動モデルへと移行しつつあります。2024年後半に発売されたPermobil社の「M5 Corpus」は、LiDAR(ライダー)ベースの衝突回避機能やGPSルート案内機能を備え、この変化を象徴する製品です。
補聴器の需要は、1組あたり200~1,500米ドルの市販型機器が普及し、利用の門戸が広がっていることから、引き続き堅調です。ソノバ社の「Sphere Infinio」は、AI音声強化チップを内蔵した初の補聴器であり、雑音の多い環境下で10デシベルの聴取改善を実現し、バッテリー駆動時間を36時間に延長しています。視覚補助機器は、従来の拡大鏡から、テキストの翻訳や顔認識が可能な「OrCam MyEye」のようなAI搭載ウェアラブル機器へと進化しています。適応型食器や鮮やかな色の薬箱が主流である日常生活支援機器は、依然として市場が細分化されていますが、「在宅高齢化」のシナリオにおいて注目を集めており、Bluetooth対応の服薬リマインダーが再入院率の低下に寄与しています。
地域別分析
2025年、北米は障害者用機器市場の売上高の43.54%を占めました。これは、メディケアによる年間80億米ドルのDMEPOS(医療機器・消耗品・サービス)支出と、退役軍人省による900万人の退役軍人への義肢給付に支えられています。一人当たりの医療費の高さ、充実した請求コード、そしてFDA(米国食品医薬品局)による迅速な技術認証プロセスが、画期的な補助器具の市場投入を加速させています。しかし、都市部での普及率が頭打ちとなり、償還モデルが機器の販売数量ではなく機能的な成果を評価する価値ベースの契約へと移行しているため、成長は緩やかになりつつあります。
アジア太平洋地域は、中国、日本、インドが急速な人口高齢化に直面していることから、2031年までの年間平均成長率(CAGR)が6.43%と、最も高い成長率を記録すると予想されています。中国における60歳以上の人口は2025年に2億8,000万人に達し、2035年までに4億人を超えると予想されています。これに伴い、「バリアフリー環境建設法」に基づき、自治体によるスロープや点字ブロックの調達が増加しています。日本では、低所得の高齢者に対し補聴器費用の最大90%を補助しており、これにより日本は一人当たりの補聴器消費量が世界一となっています。インドでは、貧困線以下の世帯に対し補聴器費用の最大50%を還付していますが、上限額の設定により、高度な輸入製品へのアクセスは制限されています。スマートデバイスの普及率は欧米より低いもの、コスト削減が図られた手動式補聴器の販売数量の伸びが、製品構成の差を相殺しています。
2025年の売上高のうち、欧州が28%を占めました。償還制度は国によって異なります。ドイツでは6年ごとに補聴器1台につき1,500ユーロが支給される一方、フランスでは補聴器費用の60%(上限2,500ユーロ)がカバーされます。医療機器規則(MDR)によりコンプライアンスコストは増加するもの、トレーサビリティと市販後監視は向上しています。中東・アフリカ、南米を合わせた売上高の割合は約10%でした。これは主に、保険の普及率が低く、サプライチェーンが細分化されていることが原因です。ブラジルの「インクルージョン法」では職場での合理的配慮が義務付けられていますが、主要都市以外での施行状況は依然として不均一です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 加齢に伴う障害の増加
- 支援技術に対する政府の有利な償還政策
- 支援用センサーおよびIoT統合の急速な進展
- 3Dプリントによるオーダーメイド義肢の普及拡大
- 新興国におけるユニバーサルデザインの義務化の拡大
- 神経義肢分野のスタートアップ企業へのベンチャーキャピタル投資が急増
- 市場抑制要因
- 高度な支援機器の初期費用の高さ
- 低・中所得国における保険加入率の低さ
- 従来の支援機器とスマートホーム・エコシステム間の相互運用性のギャップ
- 訓練を受けた支援技術専門家の不足
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- デバイスタイプ別
- 視力補助具
- 点字機器
- スクリーンリーダーおよび拡大鏡
- スマートグラスおよびウェアラブルデバイス
- 補聴器
- 耳かけ型
- 耳内型
- 骨固定式
- 移動補助具
- 手動車いす
- 電動車いす
- 移動補助スクーター
- 義肢・装具
- コミュニケーション支援機器
- 日常生活支援用品
- その他のデバイスタイプ
- 視力補助具
- エンドユーザー別
- 在宅医療
- 病院
- 外来診療センター
- リハビリテーションセンター
- 長期ケア施設
- 教育機関
- 職場環境
- 流通チャネル別
- 小売薬局および医療機器販売店
- eコマースプラットフォーム
- ダイレクト・トゥ・カスタマー(自社直販)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Advanced Bionics LLC
- Cochlear Limited
- Demant A/S
- Drive DeVilbiss Healthcare
- GF Health Products Inc.
- GN Store Nord A/S
- Invacare Corporation
- MED-EL Medical Electronics
- Merits Health Products Co., Ltd.
- Meyra GmbH
- Ottobock SE & Co. KGaA
- Permobil AB
- Pride Mobility Products Corp.
- ReSound GN
- Sivantos Inc.(Signia)
- Sonova Holding AG
- Starkey Hearing Technologies
- Sunrise Medical LLC
- Whisper
- Widex A/S
第7章 市場機会と将来の展望



