


視覚障害者向け支援技術:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Assistive Technologies For The Visually Impaired - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2097246
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、視覚障害者向け支援技術市場の2026年の市場規模は70億9,000万米ドルと推定されており、2025年の63億4,000万米ドルから拡大し、2031年には124億2,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR11.86%で成長すると見込まれています。
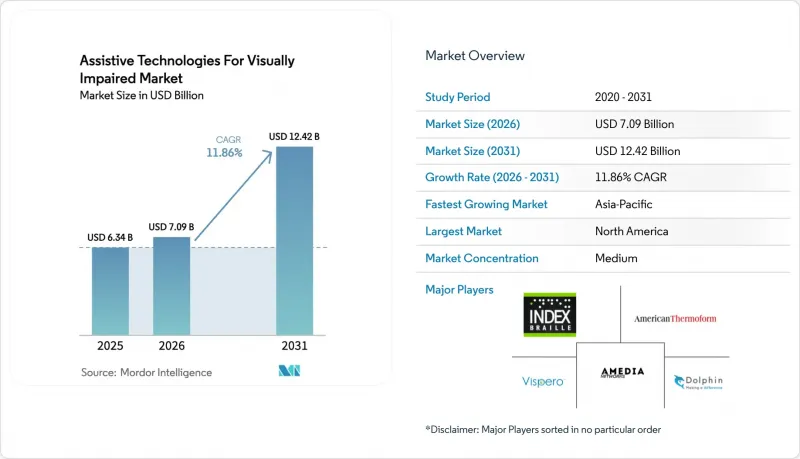
本レポートは、デバイスのフォームファクター別(ハードウェアデバイス、ソフトウェアソリューション、ハイブリッド統合ソリューション)、エンドユーザー(個人/消費者、教育機関、企業・職場など)、技術(光学、電子など)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(百万米ドル)で示されています。
視覚障害者向け支援技術の世界市場動向と洞察
高齢化と視覚障害の有病率の上昇
視覚障害者向け支援技術市場は、世界の高齢化の進行により、すべての主要地域で視力喪失の発生率が上昇していることから、持続的な成長の勢いを得ています。法的に視覚障害と認定された成人の3分の2は高齢者であり、45~64歳層と75歳以上層の間では、有病率が3倍に増加しています。加齢黄斑変性だけでも、世界中で185万人が失明状態にあり、さらに623万人が中等度または重度の視力障害を抱えています。退職者の平均寿命が延びていることで、自立した生活へのニーズが従来の計画期間をはるかに超えて広がっており、保険会社や政府は、費用のかかる施設入所を遅らせるための技術補助金の導入を検討するようになっています。ベンダー各社は、直感的な音声インターフェース、簡素化された触覚フィードバック、そして手先の器用さの低下に対応したメンテナンスの手間が少ない設計を優先しています。こうした設計上の選択は、高齢ユーザー層全体への訴求力を高める一方で、サプライヤーが医療システムのコスト削減予算を獲得する立場を確立することにもつながります。その結果、「視覚障害者向け支援技術市場」は、OECD加盟国全体において、健康的な高齢化戦略の中核的な推進力としてますます注目されています。
AIとコンピュータビジョンの飛躍的進歩が、よりスマートな支援機器を実現
機械学習の進歩により、支援機器は、受動的な読み上げや拡大ツールから、複雑な環境をリアルタイムで分析する能動的な「コパイロット」へと変貌を遂げています。Appleの研究用プロトタイプ「SceneScout」は、ストリートビューの画像を用いて72%のシーン記述精度を達成しており、視覚障害のあるユーザーが不慣れなルートを仮想的にリハーサルできるようになっています。中国では、大学が開発したスマートグラスが、骨伝導オーディオとAIによる物体識別を組み合わせることで、白杖を使わずに混雑した都市環境をユーザーが移動できるよう支援しています。「Audo-Sight」のようなマルチモーダル大規模言語モデルは、不適切なコンテンツをフィルタリングし、周囲の騒音状況に適応することで、出力をリアルタイムでパーソナライズします。これらの機能により、従来の製品では対応できなかったナビゲーション、社会的交流、就労といった使用事例が可能となり、視覚障害者向け支援技術市場が拡大しています。また、かつてはハードウェアが主流だったこのニッチ市場にクラウドAIプロバイダーが参入することで、業界間の競合の境界線も曖昧になりつつあります。その結果、機能に対する期待が高まり、基本的な拡大鏡の重要性が低下する一方で、ネットワーク接続が可能で更新可能なプラットフォームへの需要が高まっています。
デバイスの高価格と限られた保険適用
センサーの価格が急落しているにもかかわらず、高級な支援用ハードウェアの小売価格はしばしば3,000米ドルを超え、多くの潜在的なユーザーにとって手の届かない価格となっています。米国の障害を持つ成人の半数は、機器の購入が遅れている主な理由として、保険の給付拒否や法外な自己負担額を挙げています。メディケアは依然としてほとんどの低視力補助器具を適用対象外としており、事実上、最も大きな利用者層である退職者層での普及を制限しています。「セイカ・ブレイルディスプレイ」のようなコスト効率に配慮した製品は2,495米ドルで販売されていますが、自立性を高める高度なリフレッシュレートや触覚グラフィック表示機能が省略されている場合があります。この価格と性能のトレードオフにより、視覚障害者向け支援技術市場はプレミアム層と低価格層に分断され、全体的な普及が鈍化しています。ベンダー各社は、対象となる需要を拡大するために、従量制のサブスクリプションやリース・トゥ・オーナー(Lease-to-Own)プログラムをますます模索していますが、償還方針が依然として障壁となっています。
セグメント分析
2025年、視覚障害者向け支援技術市場において、ソフトウェアソリューションが35.18%のシェアで首位を占めました。これは、クラウド配信、自動更新、およびOSとのバンドルが原動力となっています。スクリーンリーダーやテキスト読み上げエンジンは、現在AIを活用してラベルのないボタンに自動的にラベルを付与しており、開発者の修正作業時間を最小限に抑えています。その低い限界費用構造により、教育区はサイト契約の下で数千ものライセンスを展開することが可能となり、その優位性を強めています。しかし、高所得層の教室における普及率が飽和状態に近づくにつれ、成長曲線は横ばいになりつつあります。スマートグラス・ハードウェアとAIエッジ推論を融合させた「ハイブリッド統合ソリューション」が、増加する需要を吸収しており、CAGR13.67%で成長すると予測されています。その一例として、「Dot Pad」が挙げられます。この触覚タブレットは、WEBTOONとの提携を通じて点字コミックを配信し、若い読者のコンテンツの幅を広げています。ハイブリッド型デバイスはレーダー、GPS、カメラセンサーを組み合わせているため、ソフトウェアのみでは実現できない空間的な使用事例を可能にし、移動訓練プログラムとのクロスセルを促進しています。一方、スタンドアロンのハードウェアデバイスは、主流のウェアラブル端末がエントリーレベルの拡大鏡や懐中電灯機能を吸収しつつあることから、コモディティ化に直面しています。とはいえ、複数行の点字グラフィックスや低視力者向けビデオ拡大鏡といったニッチなニーズにより、視覚障害者向け支援技術市場内には、依然としてプレミアムセグメントが残されています。
現在の競合の焦点は、ファームウェアの拡張性とAPIの開放性に集まっています。スマートグラスを販売するベンダーは、購入後にサードパーティがシーン記述エンジンや物体認識プラグインを追加できる開発者キットをますます公開しており、これによりライフサイクルの価値を拡大しています。同時に、調達担当者は、適切に維持管理されたソフトウェアパイプラインと、無線によるセキュリティパッチの提供が保証されたハードウェアを好む傾向にあります。したがって、ハイブリッドデバイスには、耐久性に優れた物理設計と、俊敏なクラウドバックエンドという、2つのメンテナンス上の義務が課せられます。この両方の分野を習得できるサプライヤーは、従来の点字ディスプレイの5年ごとの買い替えから、2年ごとのサブスクリプション更新へと更新サイクルが短縮される中でシェアを獲得し、ユーザー1人あたりの生涯総収益を向上させ、視覚障害者向け支援技術市場の拡大に寄与することになるでしょう。
地域別分析
北米は、定着した障害者権利法、洗練された償還チャネル、およびセクター横断的な支援ネットワークのおかげで、2025年の視覚障害者向け支援技術市場の収益の34.86%を占めました。米国司法省が2024年に制定した、州および地方自治体のデジタル資産に対してWCAG 2.1への準拠を義務付ける規則は、特にクラウド監査および是正ソフトウェアにおいて、今後数年間にわたる調達面の追い風を生み出しています。しかし、民間保険会社は依然として多くの支援ソリューションを「利便性向上のための機器」として分類しており、これにより広範な補助金の適用が制限され、二極化した導入パターンが維持されています。カナダの連邦研究助成金は、AIを活用した点字の研究開発を促進しており、一方、メキシコのIMSSは都市部の診療所において、低コストのスマート白杖の導入を試験的に進めています。
アジア太平洋地域は最も急速に拡大している市場であり、急速な高齢化と近視の発生率の高まりが需要を押し上げ、2031年までのCAGRは17.42%に達すると予測されています。中国では、低コストのスマートフォンに現地語のスクリーンリーダーを後付けすることで、独自の設計の柔軟性を示しており、一方、韓国のDot Corporationは点字ディスプレイを世界中に輸出しています。日本の企業は、スマートグラスのトレーニングをリハビリテーション保険と組み合わせ、統合されたサービスループを構築しています。インドやインドネシアの政府調達では、国のインクルーシブ教育の義務化を背景に、学校を拠点とした点字対応ノートパソコンラボに重点が置かれています。こうした取り組みが相まって、手頃な価格の実現が依然として政策上の課題であるにもかかわらず、アジア太平洋地域全体の視覚障害者向け支援技術市場を拡大させています。
欧州は、北米の成熟度とアジアの勢いの間に位置しています。EAA(欧州アクセシビリティ法)に基づく調和により、国ごとのコンプライアンスチェックが不要となり、EU全域での製品発売が促進され、規模の経済が実現しています。北欧の福祉モデルでは、個人向け支援技術手当が支給される一方、南欧の制度ではNGOが提供する機器に依存しています。データプライバシー規制により、ローカルでのAI推論が促進され、デバイス上での処理が重要なセールスポイントとなっています。中東・アフリカ地域は、現時点では市場規模は小さいながらも、多国間ドナーによるインクルーシブなデジタルサービスの展開が資金提供されることで、長期的な成長余地を秘めています。しかし、政情不安やサプライチェーンの制約により、短期的な成長は抑制されています。したがって、各地域固有の政策やコスト構造が、世界の視覚障害者向け支援技術市場における差別化された市場参入モデルを決定づけることになります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢化と視覚障害の有病率の増加
- AIとコンピュータビジョンの飛躍的進歩が、よりスマートな支援機器を実現
- アクセシビリティ規制の強化と公的資金
- インクルーシブ教育と職場における義務
- 主流の家電エコシステムとの統合
- 発展途上国で台頭するオープンソースの低コストハードウェア
- 市場抑制要因
- 医療機器の高コストと保険償還の制限
- 認知度の低さと有資格インストラクターの不足
- 規格の断片化による相互運用性のギャップ
- AI視覚補助機器におけるデータプライバシーおよびサイバーセキュリティに関する懸念
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- デバイスのフォームファクター別(製品タイプと統合)
- ハードウェア機器
- 点字ディスプレイおよびノートテイカー
- 点字プリンターおよびエンボスプリンター
- ウェアラブル支援機器
- 航法支援機器
- 拡大補助具
- その他(ドキュメントホルダー、モニターなど)
- ソフトウェアソリューション
- スクリーンリーダー
- 音声認識・TTSソフトウェア
- その他(OCR、音声機能付き電卓など)
- ハイブリッド統合ソリューション
- スマートグラス(ウェアラブルAIデバイス)
- スマート杖/IoTナビゲーション支援機器
- 統合型点字タブレットおよびパッド
- その他の融合ソリューション
- ハードウェア機器
- エンドユーザー別
- 個人/消費者
- 教育機関
- 企業および職場
- リハビリテーションセンターおよびNGO
- 政府機関
- 技術別
- 光学
- 電子機器
- AIおよびコンピュータビジョン
- 機械式/点字
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋地域
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Apple Inc.
- Google LLC
- Microsoft Corporation
- Vispero(Freedom Scientific)
- HumanWare Group
- OrCam Technologies Ltd.
- Aira Tech Corp.
- Envision Digital B.V.
- Dot Incorporation
- HIMS International Corp.
- Dolphin Computer Access Ltd.
- Eschenbach Optik GmbH
- Zoomax Technology Co. Ltd.
- LVI Low Vision International AB
- IrisVision Global Inc.
- Sunu Inc.
- WeWALK Teknoloji Inc.
- Bose Corporation
- Eurobraille(Inside Vision)
- Braille Works Inc.
第7章 市場機会と将来の展望



