


石膏ボードライナー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Plaster Board Liner - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119284
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、石膏ボードライナーの市場規模は2025年に68億4,000万米ドルと推計され、2026年の72億3,000万米ドルから2031年までに97億4,000万米ドルへと拡大し、予測期間(2026年~2031年)におけるCAGRは6.14%になると見込まれています。
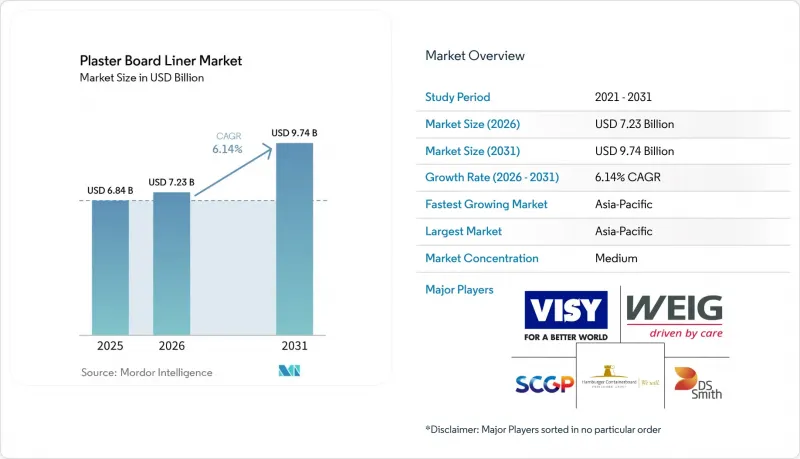
本レポートは、タイプ別(石膏ボードライナーの表面材および裏面材)、素材別(再生繊維系、バージン繊維系など)、用途別(壁・間仕切り、天井など)、および地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の石膏ボードライナー市場の動向と洞察
軽量乾式壁工法の拡大
軽量石膏ボードシステムへの移行に伴い、標準的なライナーの引張強度を超える性能要件が求められています。ボードの軽量化には、より高い寸法安定性と、嵩重量の低減下での強固な接着性が求められます。この組み合わせにより、坪量(basis weight)をより厳密に制御したエンジニアリング面紙への需要が高まっています。軽量ボードは、構造上の荷重制限がある改修プロジェクトにおいて特に重要です。このようなプロジェクトでは、既存の建築構造への負担を軽減できるため、乾式工法が好まれます。したがって、ボードメーカーが軽量設計を採用して自社製品の差別化を図ることで、石膏ボード用ライナー市場は恩恵を受けることになります。
特定の軽量配合では、パネルの重量が20%から30%削減された実績があります。中空マイクロスフィア骨材は、市販のボード設計で採用されているアプローチの一つです。こうした変化により、ボード表面および石膏コア周囲におけるライナー性能の重要性が高まっています。表面紙は、製造工程において一貫した接着性を維持しつつ、直接仕上げに対応できなければなりません。裏面紙は、ボードの重量が軽減された場合でも、コアとの接着性を維持し続けなければなりません。これにより、材料の使用量を不必要に増やすことなく技術仕様を満たせるサプライヤーにとって、新たなビジネスチャンスが生まれます。
ボードメーカーは、住宅のリノベーション、テナント改修、公共施設の改修において、軽量製品を活用することができます。こうしたプロジェクトでは、新築の躯体工事に比べて、制約事項が少なくなることがよくあります。プロジェクトの構成が変化することで、強度や表面特性が向上したライナーグレードへの需要が高まる可能性があります。また、ボードの革新とライナーの選定との結びつきも強まります。試験能力と安定した繊維供給源を持つサプライヤーは、こうした変化に対応しやすい立場にあります。技術的な性能が単なる汎用紙の購入ではなく、仕様上の要件となることで、ライナー市場の価値は高まります。
リサイクル建材および低炭素建材への需要の高まり
再生繊維は、資源回収と建築の持続可能性要件を両立させるため、ライナー生産の中心的な存在となっています。再生パルプは、世界の石膏ボード用ライナー紙の繊維投入量の58%を占めており、これにより毎年180万トン以上の古紙が埋立処分を回避されています。これらの数値は、石膏ボード用ライナー市場における再生繊維の役割を如実に示しています。ただし、回収される古紙の種類によって再生原料の品質が異なるため、メーカーは依然として繊維の品質管理を行う必要があります。ライナー用グレードの繊維には、信頼性の高いボード生産を確保するために、一貫した強度、形成性、および表面特性が求められます。
2026年の『Scientific Reports』誌に掲載された研究によると、再生紙繊維は石膏複合材料の破壊挙動を脆性から延性へと変化させることが明らかになりました。同研究では、試験対象の複合材料において、ガラス繊維補強材に匹敵する耐荷重性の向上が報告されました。この知見は、高リサイクル含有率材料の使用に関する長年の性能上の懸念に対処するものです。また、製品の設計において機械的信頼性が求められる場面での再生繊維の使用を裏付けるものでもあります。さらに、回収原料を効果的に洗浄、選別、混合できる製紙工場の商業的価値も高めています。したがって、プロセス管理によって機能的な性能が確保されれば、石膏ボードライナー市場はリサイクル含有率の向上から恩恵を受けることができます。
欧州における再生石膏および循環型材料フローの重要性の高まりは、フランスの石膏ボードメーカーが2025年に23万7,000トンの石膏廃棄物を再利用した事実によって浮き彫りになっています。これは前年比15%の増加であり、処理上限である39万5,000トンに向けた動きを示しています。こうした動向により、ライナーの調達は、より広範な循環型建設システムの一部として位置づけられるようになっています。バイヤーは、リサイクル含有率、リサイクル可能性、およびライフサイクル性能を示す書類をますます求めるようになっています。この要件は、トレーサビリティのある繊維システムと信頼性の高い環境製品情報を有するサプライヤーを有利にしています。
古紙およびエネルギーコストの変動
原材料コストの変動は、ライナーメーカーにとって根強い課題となっています。再生繊維紙のグレードは、天然ガスに68%依存しています。欧州の天然ガス価格は、2025年第2四半期において、2024年第2四半期と比較して18%上昇しました。エネルギー価格の変動は、パルプ化、乾燥、輸送の各コストに同時に影響を及ぼす可能性があります。また、回収率や競合する板紙需要に変化が生じると、再生繊維のコストも急速に変動することがあります。こうした変動により、効果的な購買管理体制を整えていないサプライヤーにとっては、価格設定や利益率の管理が困難になります。
MWhあたり10ユーロの上昇ごとに、影響を強く受ける紙種では、変動生産コストが1トンあたり最大20ユーロ増加する可能性があります。このような事業リスクは、生産能力、品質管理システム、および製品開発への投資能力に影響を及ぼします。生産者は、この影響を軽減するために、エネルギー価格のヘッジ契約や、より効率的な工場運営を模索する可能性があります。しかし、すべての企業が同等の規模や契約上の立場にあるわけではありません。小規模な一般サプライヤーは、コストが急上昇した場合、より大きな圧力に直面する可能性があります。したがって、ライナー市場は、投入コストの管理と建設需要の両方に依然として敏感な状況にあります。
再生パルプの入手可能性も、製紙工場にとって不確実性の要因の一つです。2025年に北米で段ボール原紙の生産能力が削減されたことで、再生パルプの供給が逼迫し、使用済み段ボール(OCC)の価格変動が激化しました。ライナーメーカーは、他の紙や包装用グレードのメーカーと、利用可能な原料を巡って競合しています。また、特に回収システムに負担がかかっている場合、繊維の品質にもばらつきが生じます。高度な選別・洗浄技術がなければ、リサイクル含有率の引き上げ目標を達成することがより困難になる可能性があります。これにより、確立された回収ネットワークと技術的な処理能力を持つ統合型サプライヤーに優位性が生まれます。
セグメント分析
2025年、石膏ボード用ライナーの表面紙は市場シェアの55.56%を占めており、2031年までCAGR6.83%で成長すると予測されています。石膏ボード1枚につき表面シートと裏面シートが必要となるため、表面紙の基本的な市場シェアが支えられています。また、表面紙は直接的な装飾としても機能するため、表面品質は商業的に重要な要素となります。表面紙の引張強度は7 kN/mを超え、標準グレードの5.8 kN/mを上回りました。この要件を満たすには、多層クラフト技術や、より厳格な坪量許容誤差が必要となる場合があります。技術要件の高まりが、石膏ボード用ライナー市場におけるエンジニアード表面紙グレードへの移行を後押ししています。
耐火性、防音性、耐湿性を備えたボードの登場により、高仕様の表面紙の用途が拡大しています。ボードメーカーは、表面紙層を活用して仕上げ品質の向上や製品の差別化を図っています。ナショナル・ギプサムの「2025 EVOLVE」シリーズでは、カビや湿気に強い製品を含む3つのバリエーションすべてにおいて、100%再生紙を表面紙として採用しています。この例は、ライナーの選定がボードの製品提案の一部となり得ることを示しています。したがって、表面紙は、業界全体での主導的役割と、より高付加価値な仕様への道筋を兼ね備えています。
石膏ボードのライナーである裏面紙は、表面紙ほど注目されてはいませんが、技術的には依然として重要です。ボードの重量を抑えるため、裏面紙には軽量化が求められる傾向が強まっています。軽量な完成ボードを支えつつ、コアとの接着性を維持しなければなりません。これにより、裏面紙グレードを扱うサプライヤーにとっては、独自の開発経路が生まれています。坪量の削減は繊維使用量の削減につながりますが、一方で、強度の一貫性や機械性能に対する要求も高まります。ボードメーカーが製品の信頼性を損なうことなく軽量化を図る中、裏面紙サプライヤーの存在意義は依然として大きいのです。
地域別分析
アジア太平洋地域は2025年に石膏ボード用ライナー市場の45.31%を占めており、2031年までCAGR7.12%で成長すると予測されています。中国の都市部における高密度化と、インドにおける正規建設の拡大が、この地域の主要な成長要因となっています。インドのマーキング義務化や中国のホルムアルデヒド排出制限により、認証済みのライナー製品への調達傾向が強まっています。品質実績が確認されていないサプライヤーは、指定されたボードプログラムの受注競争において、より厳しい状況に直面する可能性があります。したがって、アジア太平洋地域では、高い基礎需要と、高まる製品保証要件が相まっており、同地域の石膏ボードライナー市場規模は、ボード生産能力の拡大と認証製品の普及拡大によって支えられています。
北米と欧州は、合わせて第2位の需要地域を形成しており、その需要動向はリフォーム活動や規制主導のプレミアム化と密接に関連しています。米国の改修・修繕支出は年間4,000億米ドルを超え、住宅着工数が鈍化している場合でも、石膏ボードの交換や内装の改修を支えています。欧州市場は、世界のライナー・バリューチェーンにおいてリサイクル含有率が最も高く、再生繊維の処理能力、安定した技術的性能、および環境関連の認証書類を備えたサプライヤーが有利となっています。
フランスでは2025年に23万7,000トンの二次石膏材料を再利用し、前年比15%の増加となりました。ドイツでは、2038年までの石炭段階的廃止により、従来重要な原料源であった排煙脱硫(FGD)石膏の供給量が減少しています。こうした状況により、循環型材料システムやトレーサビリティのある原料供給への注目が高まっています。環境製品宣言(EPD)は、欧州市場全体における公共部門の入札への参入に影響を与える可能性があり、信頼性の高いデータとリサイクルネットワークを持つライナーメーカーは、この調達アプローチにおいて有利な立場にあります。
南米、中東・アフリカは、建設プロジェクト主導の需要地域ですが、国内でのライナー生産は限られています。ブラジルにおける石膏ボード市場の拡大は、従来の湿式工法に代わって乾式工法が普及するにつれ、南米地域に新たな機会を生み出しています。サンゴバンは、バイア州フェイラ・デ・サンタナに新たな生産ラインへの投資を行っており、完成時には生産能力を75%増強し、ラテンアメリカ最大の石膏ボード製造施設となる予定です。この投資は、ライナー需要において現地のボード生産能力がいかに重要であるかを浮き彫りにしています。新たなボード工場が信頼性の高い紙原料や技術支援を必要とする場合、地域のサプライヤーは恩恵を受ける可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 軽量乾式壁工法の普及
- リサイクル建材および低炭素建材に対する需要の高まり
- 耐火・防音ボードの仕様拡大
- リフォームおよび内装改修活動の加速
- 石膏ボードメーカーによる自社専用ライナーの供給統合
- 市場抑制要因
- 古紙価格およびエネルギーコストの変動
- 建設サイクルと住宅着工数の感応度
- 再生繊維による混入と性能のばらつき
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 石膏ボードのライナー・フェイス
- 石膏ボード・ライナー・バック
- 素材別
- 再生繊維系
- バージン繊維ベース
- 混合繊維ベース
- その他
- 用途別
- 壁および間仕切り
- 天井
- その他(外装材、防音材、装飾用および特殊用途)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Alier S.A.
- ASIA PAPER MFG.CO.,LTD
- DS Smith
- Gulf Ply
- INDEVCO Paper Making
- National Gypsum Services Company
- PABCO Gypsum
- Republic Paperboard Company, LLC
- Saint-Gobain
- SCG PACKAGING
- Sure Paper Co., Ltd.
- Visy
- W. Hamburger GmbH
- WEIG Group
- Yoshino Gypsum Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


