


食品の真正性:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Food Authenticity - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118083
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、食品真正性市場の規模は2025年に82億7,000万米ドルと評価され、2026年には88億2,000万米ドルに達すると推定されています。
また、2031年までに127億3,000万米ドルへと成長し、2026年から2031年にかけてCAGR7.61%を記録すると予測されています。
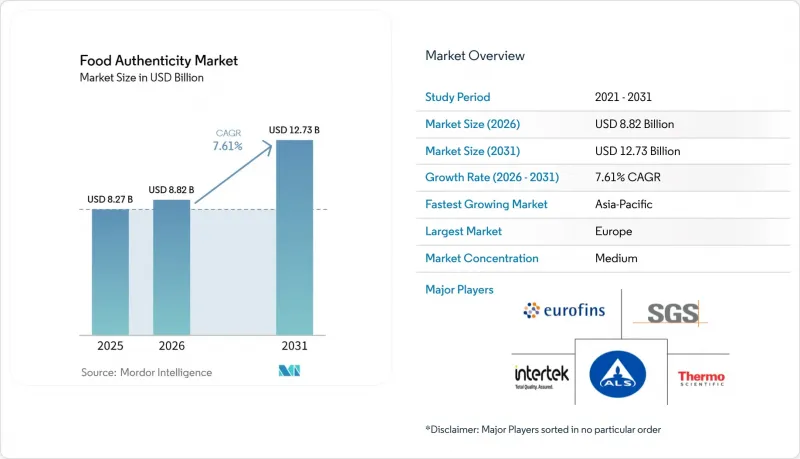
本レポートは、検査対象(肉種の特定、原産国および熟成度など)、技術(ポリメラーゼ連鎖反応(PCR)、液体クロマトグラフィー・質量分析法など)、食品カテゴリー(肉および肉製品、乳製品など)、地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の食品真正性市場の動向と洞察
増加する食品詐欺および偽装
食品の不正や偽装の発生件数が増加していることが、食品真正性市場の主要な促進要因となっています。原材料のすり替え、希釈、ラベルの偽造、原産地の虚偽表示、および許可されていない物質の添加といった不正行為は、食品の安全性、製品の完全性、そして消費者の信頼を脅かし続けています。こうした不正行為の規模と複雑さが増すにつれ、食品サプライチェーン全体にわたる信頼性の高い真正性検証への需要が高まっています。これに対応するため、食品メーカー、規制当局、認証機関、および試験機関は、真正性違反の検出、サプライヤーの検証強化、規制基準への準拠確保、評判や財務上のリスクの軽減、そしてブランド食品に対する消費者の信頼維持を目的として、高度な分析技術の導入を拡大しています。
厳格な食品安全およびトレーサビリティ規制
厳格な食品安全およびトレーサビリティ規制は、食品事業者にサプライチェーン全体にわたる堅牢な検証、文書化、およびリスクベースのモニタリングシステムの導入を義務付けることで、食品真正性市場の成長を後押ししています。規制当局は、食品詐欺を防止し、製品の完全性を向上させ、消費者保護を強化するために、真正性検査、サプライヤー検証、およびエンドツーエンドのトレーサビリティに関する要件を強化しています。こうした進化するコンプライアンス要件により、食品メーカーや試験機関は、高度な真正性検証技術やトレーサビリティソリューションへの投資を促進されています。例えば、米国では、「食品安全近代化法(FSMA)」に基づき、食品施設は「意図的な偽和規則」に従い、経済的動機による偽和に対する脆弱性評価を実施し、特定された脆弱性に対する軽減策を講じることを義務付けられており、定期的な食品真正性検査と包括的なトレーサビリティシステムの必要性がさらに高まっています。
高度な真正性検査の高コスト
高度な食品真正性検査にかかる高額なコストは、依然として市場の成長を著しく阻害する要因となっています。高度な分析技術には、専門的な検査施設のインフラ、高精度の機器、標準物質、および継続的なメンテナンスへの多額の投資が必要となります。設備投資に加え、分析法のバリデーション、機器の校正、熟練した人材、品質保証に関連する運用コストも、真正性検査の総コストをさらに押し上げています。こうした財政的な障壁により、特に予算に制約のある中小規模の食品メーカーや地域の検査機関において、高度な検査ソリューションの導入が制限される可能性があります。その結果、多くの小規模な市場参入企業は、網羅性の低い検査方法に頼らざるを得なくなり、サプライチェーン全体における食品真正性検証の信頼性を損なう恐れがあります。
セグメント分析
2025年、混入検査は、食品の完全性を維持し、サプライチェーン全体におけるリスクベースの品質保証を支える上で不可欠な役割を果たしていることから、対象となる検査セグメントの39.82%のシェアを占めました。製造業者は、製品が市場に出回る前に、不正な代替品、汚染物質、品質の逸脱を特定するため、日常的な真正性検証をますます実施しています。このセグメントは、食品詐欺に対する積極的な規制執行によってさらに後押しされており、これが検査機関による真正性検査の需要を引き続き牽引しています。例えば、2025年には、英国の国家食品犯罪対策ユニット(National Food Crime Unit)が、検査証明書の文書偽造および染料で偽装されたサフランを対象とした2件の食品犯罪警報を発令しました。これは、混入物の検出に対する規制当局の継続的な注力を浮き彫りにするとともに、継続的な真正性検査の必要性を再確認するものです。
原産地および熟成期間の検証は、2031年までに8.55%という最も高いCAGRで推移すると予測されています。これは、世界の食品サプライチェーンにおいて、産地検証や生産履歴の重要性が高まっていることが要因です。食品企業は、サプライチェーンの透明性を向上させ、製品の差別化を支援し、表示された製品特性と実際の製品特性の一貫性を確保するために、原産地証明書類や熟成期間の検証プロセスを強化しています。デジタルトレーサビリティ・プラットフォーム、ブロックチェーンを活用した原産地記録、および科学的な原産地検証技術の採用拡大により、包括的な食品真正性プログラムの一環として、原産国および熟成期間の検証に対する需要がさらに加速しています。
地域別分析
2025年、欧州は世界の食品真正性市場において35.64%のシェアを占めました。これは、世界でも最も包括的な食品安全・真正性に関する規制枠組みの一つ、成熟した実験室インフラ、そして規制当局、研究機関、認定試験機関間の強力な連携に支えられたものです。同地域では、食品サプライチェーン全体にわたる日常的な真正性検証を推進する、厳格な監視プログラム、標準化された調査手法、および継続的なモニタリング体制が確立されています。高度な分析技術、デジタルトレーサビリティシステム、および調和された試験プロトコルへの継続的な投資により、食品真正性試験および不正防止における欧州の地位はさらに強化され続けています。
アジア太平洋地域は、食品安全システムの急速な近代化、認定試験インフラの拡充、および地域全体における国家食品品質基準の強化に牽引され、2031年までCAGR8.13%という最も高い成長率を記録すると予測されています。各国政府は、食品の真正性検証とサプライチェーンの透明性を向上させるため、継続的に最新の規制要件を導入し、検査機関の能力拡充を図っています。高度な分子・分析検査技術の採用拡大と、規制監督の強化が相まって、市場の成長が加速しています。例えば、2025年3月27日、中国国家衛生健康委員会(NHC)は50件の新たな国家食品安全基準を正式に公布し、同国の規制枠組みをさらに強化するとともに、食品真正性検査およびコンプライアンスサービスへの需要を高めています。
北米は、先進的な分析技術の広範な導入、確立された認定制度、そして次世代の食品真正性検証ソリューションへの継続的な投資を特徴とする成熟した市場であり続けています。南米および中東・アフリカは、現在、世界市場におけるシェアは小さいもの、長期的には平均を上回る成長が見込まれています。食品安全規制の拡大、認定検査機関の設立増加、品質管理インフラの近代化、そして国際的な食品真正性基準への適合の進展が、これらの地域における市場の発展を牽引しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 増加する食品の不正表示や偽装
- 厳格な食品安全およびトレーサビリティに関する規制
- 原材料の透明性に対する需要の高まり
- プレミアム食品および認証食品の拡大
- AIを活用した食品の真正性確認とデジタルトレーサビリティ
- 世界の食品サプライチェーンの複雑化
- 市場抑制要因
- 高度な真正性検査にかかる高コスト
- 標準化された世界の認証プロトコルの欠如
- 多層的なサプライチェーン検証の複雑さ
- 長期にわたる試験および製品リリースまでの期間
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ターゲット・テスティング別
- 食肉の種類別
- 原産国および熟成期間
- 混入検査
- 虚偽表示
- 技術別
- ポリメラーゼ連鎖反応(PCR)
- 液体クロマトグラフィー・質量分析法
- 同位体比質量分析法
- 免疫測定法/ELISA(酵素免疫測定法)
- その他
- 食品カテゴリー別
- 食肉および食肉製品
- 乳製品および乳加工品
- シリアル、穀物、豆類
- 加工食品
- 飲料
- シーフード
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- Market Positioning Analysis
- 企業プロファイル
- Eurofins Scientific SE
- SGS SA
- Intertek Group plc
- Thermo Fisher Scientific Inc.
- ALS Limited
- Bureau Veritas SA
- Merieux NutriSciences Corporation
- TUV SUD AG
- LGC Science Group Ltd.
- Neogen Corporation
- NSF International
- FoodChain ID Group Inc.
- Romer Labs Diagnostic GmbH
- Bio-Rad Laboratories, Inc.
- Agilent Technologies, Inc.
- Waters Corporation
- Bruker Corporation
- Shimadzu Corporation
- Campden BRI
- AsureQuality Limited
第7章 市場機会と将来の展望



