


産業用車両:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Industrial Vehicles - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117423
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、産業用車両の市場規模は、2025年の461億3,000万米ドルから2026年には483億6,000万米ドルへと拡大し、2031年までに612億6,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR4.84%で成長する見込みです。
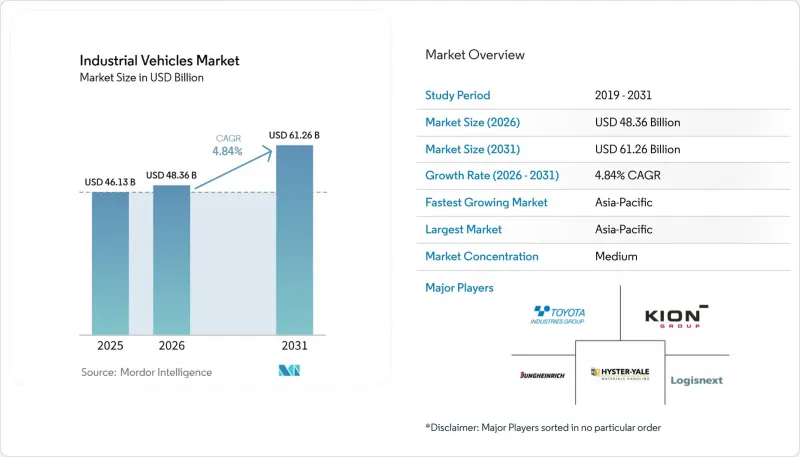
当レポートは、車種(フォークリフト、牽引トラクターなど)、駆動方式(内燃機関(ICE)、電気など)、用途(製造業、倉庫、その他)、重量区分(小型、中型、その他)、自動化レベル(非自動式、半自動式、その他)、および地域別に分類されています。市場予測は、金額(米ドル)および数量(台数)で提示されています。
世界の産業用車両市場の動向と洞察
Eコマースが牽引する倉庫業のブーム
オンライン注文量が過去最高を記録していることから、より高密度な保管、より迅速なピッキング、および継続的なフルフィルメントサイクルが求められており、これにより事業者は、狭い通路を安全に走行できる電動リーチトラックや自動式パレット搬送車を導入するようになっています。2025年、アマゾンは世界中のフルフィルメントおよび物流ネットワークに100万台以上のロボットを導入すると発表し、同社のマテリアルハンドリング業務の膨大な規模を浮き彫りにしました。主要都市におけるマイクロフルフィルメント拠点の拡大は、高スループットのリフトと先進的なビジョン誘導ナビゲーションを組み合わせたコンパクトな産業用車両ソリューションへの需要をさらに刺激しています。事業者らは、倉庫管理ソフトウェアとネイティブに統合され、リアルタイムでの在庫精度を確保できる機器に対して、割高な価格を支払っています。米国やアジア太平洋地域の一部で定着しつつある「当日配送」の標準化は、排気ガスを排出することなく24時間稼働できる次世代の車両群への資金流入を後押ししており、これにより厳しい室内空気質基準の遵守が支えられています。
排出ガス規制が電動化を加速
カリフォルニア州の「ゼロエミッションフォークリフト規制」は、新規の内燃機関式フォークリフトの販売を禁止し、大型火花点火式ユニットの段階的廃止を定めており、各フォークリフトのライフサイクル全体を通じて、健康面での大きなメリットと車両fleet全体のコスト削減が見込まれています。欧州の「Fit for 55」パッケージや中国の「二酸化炭素排出ピークアウト・カーボンニュートラル」ロードマップは、カリフォルニア州の意図と軌を一にし、リチウムイオン電池の採用率を押し上げています。BYDの「Blade Battery」は、FLASH充電器と組み合わせることで迅速な充電を可能にし、オペレーターはシフトの休憩中に充電を行い、予備バッテリーを退役させることができます。米国環境保護庁(EPA)は、Tier 5規制の策定を再開しました。一方、アイオワ州の「修理の権利」に関する法律は、サービスへのアクセスを拡大しており、電動化に向けた統一的な動きの中でも規制上の相違が浮き彫りになっています。内燃機関車両からの移行に必要な資金を調達できない事業者は、資産の陳腐化や再販価値の低下というリスクに直面しています。
電気・自動運転車両の高い初期費用
電動フォークリフトは、内燃機関式に比べて大幅な割高感があり、バッテリー代だけでも最終的な請求額に多額のコストが上乗せされる可能性があります。この価格高騰により、すでに厳しい利益率に苦しんでいるオペレーターにとって、投資回収期間が長期化することになります。ヒスター・エール社は、マクロ経済の不確実性を背景に顧客が購入を先送りした結果、売上高が減少して純損失を計上したと報告しています。こうした課題を乗り切るため、同社は人員削減を進め、長期的には年間コスト削減を目指しています。一方、顧客への融資が困難なメーカーや、総所有コストの低さをアピールできないメーカーは、価格競争力のある中国の競合他社に市場シェアを奪われるリスクに直面しています。
セグメント分析
2025年、フォークリフトは産業用車両市場規模の40.15%を占め、一般的な資材運搬において中心的な役割を維持しました。無人搬送車(AGV)は、絶対額では小さいもの、24時間365日の稼働率と労働力代替による経済性の恩恵を受け、CAGR9.13%で成長しています。完全自動化されたターミナルでは、コンテナ運搬トラックの平均販売価格が上昇しています。一方、牽引トラクターは、主に空港の地上支援業務向けにニッチ市場を切り拓いています。トヨタ工業、KION、ユングハイリヒといった既存メーカーは、フォークリフトの販売台数の伸び悩みによる圧力に直面しており、リチウムイオン電池の導入や無線診断機能の導入といった技術革新を迫られています。
Xunji ZhixingやVisionNavといった中国のAGVメーカーは、VNSLAMの精度を活用して競争力のある価格設定と短納期を実現し、欧米ブランドに挑んでいます。KION社のIMOCOおよびQBIIKソフトウェアは、設備総合効率(OEE)を向上させ、ハードウェアを超えた将来の価値を創出する上で、ソフトウェア層の重要性がますます高まっていることを浮き彫りにしています。Hyster-Yale社の自動運転IDAトラックは、AIビジョン、衝突回避機能、リチウムイオンバッテリーをプレミアムアップグレードとして組み合わせ、オーケストレーションソフトウェアとセットで提供することで、1台あたりの収益を2倍に増やす可能性を秘めています。
2025年の産業用車両市場における内燃機関のシェアは85.33%でしたが、ゼロエミッション規制やバッテリーコストの低下に支えられ、電動車両は8.79%のペースで拡大しています。ニューアーク港がハイブリッド型ストラドルキャリアを発注したことは、港湾におけるハイブリッド駆動システムの動向が高まっていることを浮き彫りにしています。一方、圧縮天然ガス(CNG)フォークリフトは石油化学ハブでニッチな需要を見出していますが、インフラの制約により、より広範な導入は妨げられています。
BYDの革新的な「FLASH」充電器は、待機時間を大幅に短縮します。この効率性により、単一のバッテリーを搭載した車両群でも、複数シフトにわたる需要にシームレスに対応することが可能になります。カリフォルニア州の規制強化により、電気自動車の普及はさらに加速する見込みです。これは、経済的なメリットがごくわずかであっても、規制が普及を促進する上で大きな力を持つことを示しています。堅牢なリチウムイオンバッテリー製品群を持たないベンダーは、屋内でのゼロエミッション規制の遵守を優先する小売業者や食品・飲料メーカーからの入札機会を逃し、市場から取り残される可能性があります。
地域別分析
アジア太平洋地域は2025年に産業用車両市場シェアの42.66%を占め、2031年まで年率6.15%で成長すると予想されています。高いナビゲーション精度を実現している中国のアジリウム・ガイド・ビークル(AGV)ベンダーは、食料品、電子機器、および越境ECのフルフィルメントセンターにおいて著しい進出を見せています。この動きにより、Hangchaの売上は押し上げられ、国内で相当数の電動フォークリフトが販売されています。インドでは、生産連動型インセンティブが、特にスマートフォンや自動車部品分野において、外国からの直接投資を呼び込んでいます。この資金流入が倉庫の拡張を後押ししています。しかし、電力供給の不安定さが、特に第1級都市以外において、リチウムイオン技術の導入を妨げています。一方、日本と韓国では、イントラロジスティクスを「製造4.0」戦略に組み込んでいます。しかし、トヨタ工業は和解費用の影響で資材運搬事業の売上高が減少するという逆風に見舞われ、この業界が抱える規制面での脆弱性が浮き彫りになりました。
北米は市場規模は小さいもの、高価格帯の市場を形成しています。これは主に、カリフォルニア州の厳格なゼロエミッション規制や、技術仕様を引き上げるEPA Tier 5基準の導入見込みによるものです。ニューアーク港は電動化に向けて着実に前進しており、ハイブリッド式ストラドルキャリアの納入が予定されています。小売大手各社は自動化の限界に課題しており、ウォルマートによるオペルーサスでの設備改修がその好例です。欧州では、その動向は明らかです。ドイツは「インダストリー4.0」の取り組みを主導しており、KION社は原材料価格の高騰にもかかわらず、受注高が117億500万ユーロという目覚ましい水準まで急増し、堅調な売上高を達成しています。
南米、中東・アフリカは産業用車両市場におけるシェアは小さいもの、新規事業展開の好機にあふれています。ブラジルのスアペ・ターミナルは、遠隔操作クレーンや電動ヤードトラクターを導入し、APM社にとってラテンアメリカ初の完全電動化港となる予定です。モントリオール港は、カナダインフラ銀行の支援を受け、コントレクール施設を拡張し、TEU処理能力を大幅に増強しています。一方、ロメ・コンテナターミナルでは、コネクレーンズの「TruConnect」を導入して近代化を進めており、遠隔監視可能なリーチスタッカーや空コンテナハンドラーへの更新が行われています。これは、販売台数がそれほど多くない市場においても、デジタルサービス契約の普及が進んでいることを示しています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- Eコマースに牽引された倉庫業の好況
- 排出ガス規制が電動化を加速させている
- 人手不足における自動化と安全性のニーズ
- インダストリー4.0イントラロジスティクスの統合
- 5Gプライベートネットワークによる車両群のオーケストレーションの実現
- 「Battery-as-a-Service」が設備投資の障壁を低減
- 市場抑制要因
- 電気自動車/自動運転車の初期コストの高さ
- 電池用金属および半導体の供給ボトルネック
- コネクテッド・フリートにおけるサイバーセキュリティリスク
- 従来の床面品質によるAGV/AMRのナビゲーションの制約
- バリューチェーン・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- 車種別
- フォークリフト
- 牽引トラクター
- コンテナ運搬用トラック
- 産業用トラクター
- 無人搬送車(AGV)
- 人員輸送車
- シザーリフト
- ブームリフト
- その他
- 駆動方式別
- 内燃機関(ICE)
- 電動式
- ハイブリッド
- CNG/LPG
- 用途別
- 製造業
- 自動車
- 化学
- 食品・飲料
- 金属・機械
- 倉庫
- 貨物・物流
- 建設業
- 農業
- 小売業
- その他
- 製造業
- 重量区分別
- 小型
- 中型
- 大型
- 自動化レベル別
- 非自動式
- 半自動式
- 全自動式
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- スペイン
- イタリア
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Toyota Industries Corporation
- KION Group AG
- Jungheinrich AG
- Mitsubishi Logisnext Co. Ltd.
- Hyster-Yale Materials Handling Inc.
- Crown Equipment Corporation
- BYD Company Ltd.
- Hangcha Group Co. Ltd.
- Komatsu Ltd.
- Doosan Industrial Vehicle Co. Ltd.
- Clark Material Handling Company
- Hyundai Construction Equipment Co.
- Caterpillar Inc.
- Raymond Corporation
- JCB Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日