


フランスのサードパーティロジスティクス(3PL):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
France Third-Party Logistics (3PL) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114948
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、フランスのサードパーティロジスティクス(3PL)市場規模は、2025年の295億7,000万米ドルから2026年には308億2,000万米ドルへと拡大し、2026~2031年にかけてCAGR4.23%で推移し、2031年には379億1,000万米ドルに達すると予測されています。
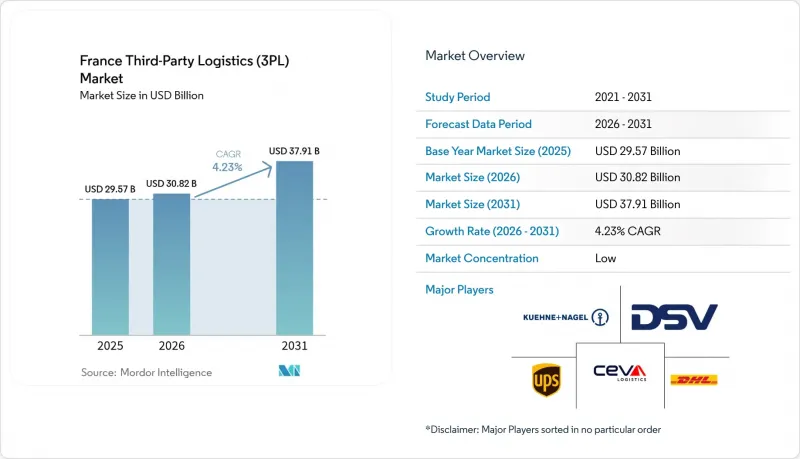
本レポートは、サービス別(国内輸送管理(道路、鉄道、空路、水路)、その他)、エンドユーザー別(自動車、エネルギー・公益事業、製造、ライフサイエンス・ヘルスケア、技術・エレクトロニクス、その他)、ロジスティクスモデル別(アセットライト、アセットヘビー、ハイブリッド)に分類されています。市場予測は金額(米ドル)で示されています。
フランスのサードパーティロジスティクス(3PL)市場の動向と洞察
eコマースのフルフィルメント需要の急増
フランスにおけるオンライン小売への急速な移行により、ラストマイルの輸送能力が逼迫しており、3PL各社は、純粋な速度重視ではなく、電気バン、マイクロハブ、宅配ロッカーを軸とした都心部ネットワークの再設計を迫られています。現在、フランスのオンライン購入者の70%が低排出量の配送オプションを好んでおり、プロバイダは持続可能性とサービスコストのバランスを取る必要に迫られています。2030年までに140億ユーロの市場規模に達すると見込まれるリセール経済の台頭により、リバースロジスティクスや検品ニーズが高まっており、小売業者は基本的な輸送サービスではなく、付加価値のある倉庫ソリューションへと移行しつつあります。ファッションセグメントは依然としてオンライン浸透率が最も高いですが、食料品や家庭用品のカテゴリーがその差を縮めており、温度管理された都市型施設への需要をさらに押し上げています。これらの変化が相まって、フランスのサードパーティロジスティクス市場において、倉庫・ロジスティクスサービスが中核となるトラック輸送を上回る成長を遂げている理由となっています。
拡大するEU域内越境貿易
ブレグジット後のルート変更により、フランスは欧州大陸の貿易フローの中心に位置づけられています。これは、北部の製造業ベルト地帯と地中海沿岸の港湾を結ぶマルチモーダル投資によって支えられています。2025年9月に施行される義務化されたELOデジタルエンベロープは、ロールオンロールオフ(RoRo)貨物の通関書類手続きを自動化し、待ち時間を短縮するとともに、中小規模の3PL事業者による国際ルートの拡充を促進します。インド中東・欧州イニシアチブに端を発する新たな輸送回廊では、フランスの港湾が欧州大陸への最初の着地点として指定されることになり、長距離フォワーディングや通関代行の需要が高まっています。2025~2026年にかけての政府戦略文書では、A1とA16高速道路沿いのスマート国境技術や低炭素トラック駐車場への資金配分が盛り込まれています。ニアショアリングの拡大に伴い、荷主からは、国内市場とベネルクス市場の両方に24時間以内にサービスを提供できる、カレーとリールにおける統合倉庫の需要がますます高まっています。
ドライバー不足と高騰する人件費
全国で5万件を超えるトラック運転手の欠員があり、需要が回復しているにもかかわらず、輸送能力が制約されています。倉庫産業も同様のストレスに直面しており、事業者の72%が採用難を、85%が人材の定着難を指摘しています。この財政的圧力は倒産申請件数にも表れており、2024年第1四半期だけで486社のロジスティクス企業が破産管財手続きに入りました。これは2008~2009年の危機以来、例を見ない水準です。燃料価格の変動や価格決定力の限界により、すでに薄い利益率がさらに圧迫されています。特に、自動化に必要な資本を欠く中小事業者にとっては深刻です。こうした圧力によりロボット技術の導入が加速していますが、資産集約型の車両群においては、集積化やルート最適化ソフトウェアによる補完がなされない限り、投資回収期間は依然として長期化する見込みです。
セグメント分析
2025年、フランスのサードパーティロジスティクス市場シェアの42.65%を占めたのは「国内輸送管理」セグメントであり、これは高速道路網の整備状況の良さや、道路貨物輸送への継続的な選好に支えられています。しかし、このセグメントの1桁台半ばの成長率は、「付加価値型倉庫・ロジスティクス」セグメントの成長に及ばず、同セグメントのCAGR6.85%は、SKU数の増加、オムニチャネル注文の増加、配送時間の短縮を反映しています。国際輸送管理は、地政学的な不確実性の影響を受けやすい状況が続いていますが、ELO通関枠やスペインイタリアへの新たな鉄道接続により、2026年以降は輸送量が拡大すると予想されます。
フランスのサードパーティロジスティクス(3PL)産業は、単なる輸送業務から、統合されたライフサイクル管理へと移行しつつあります。小売業者からは、倉庫内でのキット組み立て、パーソナライゼーション、返品品選別などの要望が寄せられており、これにより3PLは下流の顧客体験にさらに深く組み込まれています。こうしたサービスの多層化は、追加料金の基盤となり、長期契約を強化することで、純粋な幹線輸送における利益率の圧迫を相殺しています。一方、政府の補助金により鉄道輸送が再活性化され、インターモーダル輸送量も恩恵を受けています。MEDLOGのパリ・ハブは、2027年までに年間100万TEUを処理する計画であり、これにより排出量削減目標の達成を支援するとともに、地域の輸送能力バランスを向上させます。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- eコマースのフルフィルメント需要の急増
- EU域内における越境貿易の拡大
- フランスの製造業におけるアウトソーシングの動向
- 医薬品・食品セグメントにおけるコールドチェーンの拡大
- 5Gを活用した倉庫自動化のパイロット事業
- 鉄道貨物輸送の活性化が、インターモーダル3PLを後押し
- 市場抑制要因
- ドライバー不足と人件費の高騰
- 厳格な炭素排出規制の遵守コスト
- 都市部集中化区域におけるトラックの通行規制
- ブレグジット後のカレーと英仏海峡沿岸の港湾における変動
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
- 倉庫産業の一般的な動向
- CEP、ラストマイル、コールドチェーンからの需要
- eコマースビジネスに関する洞察
第5章 市場規模と成長予測
- サービス別
- 国内輸送管理(DTM)
- 道路
- 鉄道
- 空路
- 水路
- 国際輸送管理(ITM)
- 道路
- 鉄道
- 航空路線
- 水路
- 付加価値型倉庫・ロジスティクス(VAWD)
- 国内輸送管理(DTM)
- エンドユーザー別
- 自動車
- エネルギー・公益事業
- 製造業
- ライフサイエンス・ヘルスケア
- 技術・エレクトロニクス
- eコマース
- 消費財とFMCG
- 飲食品
- その他
- ロジスティクスモデル別
- アセットライト(管理型)
- アセットヘビー(自社車両・倉庫)
- ハイブリッド
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Bansard International
- SEKO Logistics
- DSV
- DHL Group
- GEFCO
- GEODIS
- ID Logistics
- Dimotrans Group
- Schneider
- XPO Logistics
- Kuehne+Nagel
- CEVA Logistics
- FM Logistic
- DACHSER France
- Rhenus Logistics
- United Parcel Service, Inc.
- Nippon Express
- Groupe CAT
- Dimotrans Group
- STEF
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


