


坑口装置:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Wellhead Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114047
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
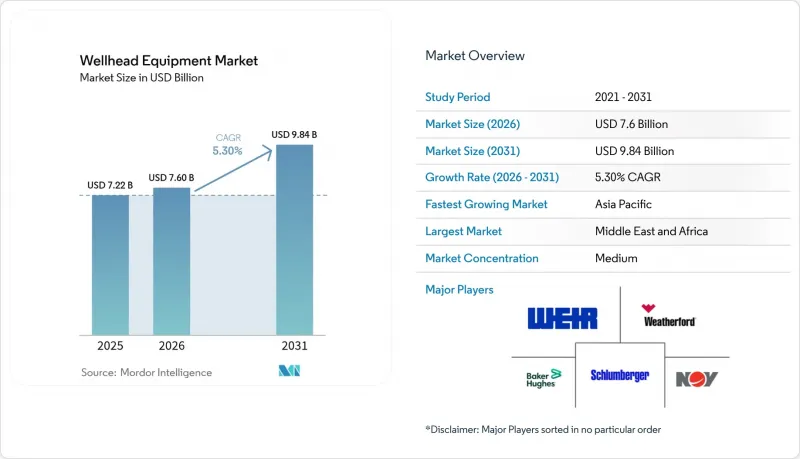
Mordor Intelligenceによると、2026年の坑口装置の市場規模は76億米ドルと推定されており、2025年の72億2,000万米ドルから拡大し、2031年には98億4,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR5.30%で成長すると見込まれています。
本レポートは、コンポーネント(クリスマスツリー・バルブ、ケーシングヘッドなど)、設置場所(陸上および海上)、耐圧等級(5,000 Psi未満、5,001~10,000 Psi、10,000 Psi以上)、坑井の種類(石油、ガス、地熱、CCS/水素貯蔵)、用途(掘削、完成、生産)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。
世界の坑口装置市場の動向と洞察
急増するシェールおよびタイトオイル井戸数
非在来型掘削により、設備需要は引き続き拡大しています。アルゼンチンのヴァカ・ムエルタなどの地層では、破砕ステージ数が過去最高を更新しており、2024年には14,722ステージが完了し、前年比17.6%の増加となりました。マルチウェルパッド戦略により、リグ1基あたりの移動ごとに必要なヘッドの数量が増加している一方、10,000 psiを超える耐圧定格や高度なシールシステムが、平均販売価格の上昇を後押ししています。北米のサービス企業は、技術や作業員をラテンアメリカへ派遣しており、リグの稼働時間を短縮する標準化されたクイックコネクト式ツリー設計の導入が加速しています。ヘッドをフラックアイアンやフィールドモニタリングプラットフォームとセットで販売するサプライヤーは、市場シェアを拡大しています。シェール盆地における価格の変動にもかかわらず、従来の設計を耐食性合金に置き換える動きは着実に続いており、基礎的な需要が確保されています。
深海および高圧・高温(HP/HT)プロジェクトのパイプライン拡大
オペレーター各社が、ヨハン・スヴェルドルップ第3フェーズ、BP社のグリーンフィールド20K、ペトロブラスのプレソルト開発を進めていることに伴い、20,000 psiの海底ツリーや耐疲労性ウェルヘッドハウジングへの受注が増加しています。これらのプロジェクトは水深2,000 mを超え、坑底温度が350°Fを超える環境下で操業されるため、厳格な金属材料仕様が求められています。製造リードタイムの長期化により、認定ベンダーには数年単位の収益見通しが生まれています。一方、海底ヘッドに組み込まれた統合型デジタルセンサーアレイにより、リアルタイムの健全性追跡が可能となっています。高圧・高温(HP/HT)完成工事の複雑化に伴い、アフターマーケットサービスの需要が高まっており、OEM各社は高利益率の検査および再認証契約を維持しています。深海開発の採算ラインが低下する中、承認された西アフリカおよび東地中海プロジェクトにより、プレミアムなウェルヘッドアセンブリの世界の導入基盤が拡大しています。
原油価格の変動がE&Pの設備投資を抑制
2024年の米国上流部門の設備投資額は4%減の617億米ドルとなり、2025年にはさらに601億米ドルまで減少すると予想されています。これにより、新規坑井計画が遅延し、ヘッドの受注が減少しています。予算が逼迫しているため、グリーンフィールド掘削よりも短期で回収が見込めるタイバックが優先され、ハードウェアの当面の需要が縮小しています。これに対し、ベンダー各社は、柔軟な納期設定やブレント原油価格に連動した動的な価格設定を提案して対応しています。中東の国営企業は掘削の勢いを維持している一方、北米の独立系企業はリグを断続的に休止させており、OEM各社の四半期ごとの受注高にばらつきが生じています。
セグメント分析
2025年、クリスマスツリーおよびバルブは売上高の28.12%を占め、坑口装置市場における最大のコンポーネントグループとしての地位を確固たるものにしました。シェールや深海プロジェクトにおける完成作業の複雑化が進む中、流量計や電動チョークを統合した高スペックなクリスマスツリーへの需要が高まっています。オペレーターが生産の最適化を優先する中、これらのインテリジェントアセンブリに関連する坑口機器市場の規模は、2031年までCAGR7.72%で拡大すると予測されています。ケーシングヘッドおよびスプールは、OECD諸国の盆地における新規掘削や寿命延長工事を下支えとして、安定した需要を維持しています。メタン規制により漏洩率の許容値が厳格化されたことを受け、セカンダリーシールおよびケーシングハンガーはアフターマーケットで需要の伸びを見せています。
クリスマスツリーにデジタルモジュールを統合することで、遠隔でのトラブルシューティングが可能となり、介入コストの削減やシール寿命の延長につながります。サービスモデルは、サブスクリプション型の分析サービスへと進化しており、サプライヤーが振動や温度データを監視してガスケットの摩耗を予測しています。チューブハンガーの売上は、1井当たりステージ数を増加させるマルチゾーン完成工事の拡大に伴い増加しています。回収可能な地下安全弁を含むその他の特殊バルブは、オフショアにおける安全要件の厳格化の恩恵を受けており、サプライヤーの収益源に多様性をもたらしています。
2025年には、陸上油田が世界全体の収益の70.30%を占め、これは稼働中の陸上リグの密度とシェール掘削プログラムの規模を反映しています。オフショアプロジェクトの承認が加速するにつれ、2031年までに陸上坑口装置の市場シェアはわずかに縮小すると予想されます。ブラジルのプレソルト層、西アフリカのガス田、ノルウェーの超深海タイバックプロジェクトに支えられたオフショア需要は、CAGR8.06%で拡大し、市場全体の成長率を上回る見込みです。中東の棚開発は、5,000~10,000 psiの定格を持つ標準化されたヘッドを使用し、中水深分野に新たな成長層をもたらしています。
海洋井戸の技術的複雑性の高まりは、平均販売価格を押し上げ、アフターマーケットサービスの需要を増加させています。シングルベンダー方式のツリー、コントロールポッド、ランニングツールを提供するベンダーは、20年にわたるライフサイクル契約を獲得しています。海底タイバックの動向により、ホストプラットフォームあたりのツリー数が増加する一方で、遠隔操作機能によりヘリコプターの往復回数が減少し、安全性が向上しています。これに対し、陸上サプライヤーは、リグの非稼働時間(NPT)を短縮し、フラクチャリング段階あたりのコストを削減するクイックラッチ式ヘッドシステムの開発を進めています。
地域別分析
中東およびアフリカは、陸上および海洋の生産能力増強を優先するサウジアラムコおよびADNOCの掘削プログラムに支えられ、2025年には全世界の売上高の34.60%を占めました。同地域は、低い損益分岐コストと、短期的な価格変動から設備投資(CAPEX)を保護する国家予算の恩恵を受けています。とはいえ、地政学的リスクやリグ賃料の変動により、プロジェクトの進行順序が時折乱され、2024年後半のアラムコによる部分的な操業停止など、契約の一時停止につながることもあります。現地調達政策により、OEM各社は地域的な製造拠点の確立や、見習い人材の育成体制の構築を推進しています。
アジア太平洋地域は、中国による水深8,000メートルを超える超深部掘削の画期的な進展や、インドのベンガル湾における海洋鉱区の割当を原動力として、CAGR7.33%で最も急速に成長する地域になると予測されています。中国のサプライヤーは高圧ツリーの生産を拡大しており、国内調達規制を満たしつつ、価格面で既存の多国籍企業に挑んでいます。東南アジアの国営石油会社(NOC)は、減産中の油田を補填するためのガス収益化プロジェクトに注力しており、10,000 psiヘッドの需要が高まっています。オーストラリアでは、高圧・高温(HP/HT)ツリーを必要とするLNG補填井の進展が見られ、インドネシアやフィリピンで始動した地熱パイロット事業も、特殊な受注をさらに生み出しています。
北米では、設備投資の抑制が続く中でも技術的な影響力は依然として高く、シェールガス事業者はパッド掘削のロジスティクスや遠隔井口自動化の技術向上を継続しています。OEM各社は、現場での空気圧システムの排除とメタン削減目標の達成に向け、電動式バルブの試験運用を進めています。欧州では北海の寿命延長に注力しており、廃止措置の延期に伴い、健全性を確保するための新しいヘッドへの投資が促進されています。ノルウェーではリグ不足により、オペレーターは掘削開始日よりかなり前にハードウェアの確保を迫られています。南米の成長は、アルゼンチンのヴァカ・ムエルタに支えられています。同地域では、破砕ステージ数が過去最高を記録したことで、短納期のケーシングヘッドに対する需要が高まっています。また、ブラジルのプレソルト層では、20,000 psiの海底ツリーが好まれています。ブラジルのBNDESによる与信枠と同様に、地域の資金調達構造は現地での組み立てを促進しており、世界のOEMと国内造船所との合弁事業を後押ししています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- シェールおよびタイトオイルの掘削井戸数の急増
- 深海・高圧(HP)/高温(HT)プロジェクトのパイプライン拡大
- OECD産油地における老朽化した坑口装置の交換サイクルの長期化
- 高信頼性のヘッドを必要とする地熱およびCCS用井戸
- メタン漏洩規制が改修を後押ししています
- デジタルツインを活用した「スマート」坑口装置の導入
- 市場抑制要因
- 原油価格の変動がE&Pの設備投資を抑制しています
- エネルギー転換に起因する資本の再配分
- 用途変更されたヘッドにおける水素脆化のリスク
- 認定井口技術者の不足
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- コンポーネント別
- ケーシングヘッド
- ケーシング・スプール
- チュービングヘッド
- ケーシングハンガー
- 二次シール
- チュービングハンガー
- クリスマスツリー・バルブ
- その他のコンポーネント
- 設置場所別
- オンショア
- 沖合(大陸棚、深海、超深海)
- 耐圧等級別
- 5 000 psi以下
- 5,001~10,000 psi
- 10,000 psi(HP/HT)以上
- 坑井の種類別
- 石油
- ガス
- 地熱
- CCS/水素貯蔵
- 用途別
- 掘削
- 完了
- 生産
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Baker Hughes Co.
- Schlumberger Ltd.
- TechnipFMC plc
- Weatherford International plc
- NOV Inc.
- Weir Group plc
- Oil States International Inc.
- Forum Energy Technologies Inc.
- Cactus Inc.
- Great Lakes Wellhead Inc.
- Aker Solutions ASA
- Dril-Quip Inc.
- Cameron(Subsidiary of SLB)
- Hunting plc
- Jereh Group
- Delta Corporation
- Dongying Haixin Petroleum
- Saigao Group
- Vigor Drilling Equipment Co.
- Yulin Machinery Corp.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日