


体外式ペースメーカー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
External Pacemakers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 105 Pages
- 納期
- 2~3営業日
- 商品コード
- 2100019
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、体外式ペースメーカーの市場規模は、2025年の18億8,000万米ドルから2026年には19億5,000万米ドルへと拡大し、2026年から2031年にかけてCAGR3.79%で推移し、2031年には23億5,000万米ドルに達すると予測されています。
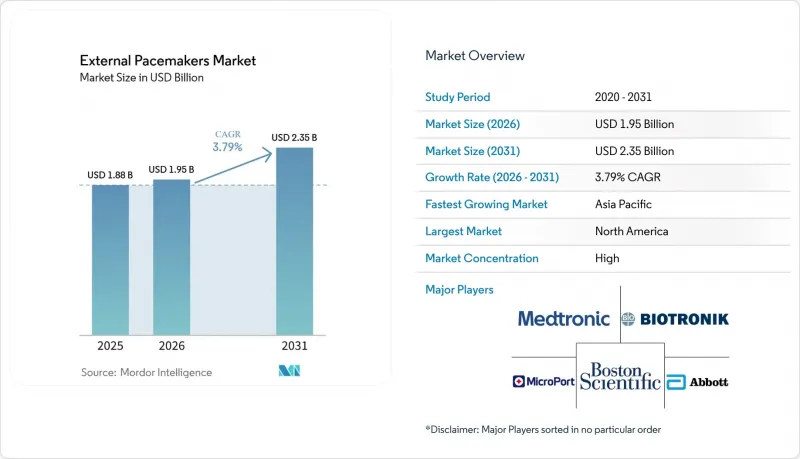
本レポートは、ペーシング方式(経皮式、経静脈式(一時的)、その他)、モード(単室型および二室型)、エンドユーザー(病院・心臓センター、外来手術センター、その他)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の体外式ペースメーカー市場の動向と洞察
一時的なペーシングを必要とする心臓手術および構造的心臓手術の件数が増加しています
一時的なジェネレーターによるサポートを受けたTAVR患者の76%は、1か月後に永久型デバイスの使用を回避しており、これにより永久型デバイスの植込み率は2.4%に低下し、1症例あたり2万3,588米ドルのコスト削減につながっています。この経済的メリットは、特にコスト重視の医療システムにおいて、体外式ペースメーカー市場の価値提案を強化しています。
セグメント分析
経静脈型プラットフォームは、キャプチャの信頼性と確立された臨床的熟知度を背景に、2025年の体外式ペースメーカー市場シェアの37.12%を占めました。これに対応する売上高は、2025年の体外式ペースメーカー市場規模の約6億9,790万米ドルに相当します。経皮型デバイスは初期の緊急使用において主流ですが、不快感のため留置時間は数時間に制限されます。心外膜リードは依然として外科的ニッチ分野にとどまっていますが、開胸術後には確実なキャプチャーを実現します。新たに「一時的・恒久的」と位置づけられたリードは、感染率が2.5%、脱落率が1.7%であり、数日間にわたるサポートに対する信頼性を高めています。
需要は、リアルタイムの捕捉閾値を報告する血行動態センサーを統合したシステムへとシフトしており、これにより集中治療医は蛍光透視検査を行わずに出力を微調整できるようになります。主要サプライヤーは、こうした段階的なアップグレードを活用して、コスト重視の新規参入企業からシェアを守っており、体外式ペースメーカー市場が機能革新に依存していることが浮き彫りになっています。
地域別分析
北米は、有利な償還政策、心臓手術件数の多さ、およびリードレスプラットフォームの急速な普及に牽引され、2025年の売上高の38.12%を占めました。AIを活用した予測分析により、米国の医療機関はICU滞在期間を短縮できており、これにより体外式ペースメーカー市場の医療経済的な妥当性がさらに強まっています。カナダでは、州政府による資金配分の見直しにより、体外式ペースメーカーがDRG(診断関連群)支払いに組み込まれるようになり、市場が拡大しています。一方、メキシコのIMSS(メキシコ社会保険院)制度では、経皮的キットを装備した移動式冠動脈治療ユニットの資金提供が行われています。
欧州は2番目に大きなシェアを占めています。フランスとドイツは、無菌性を損なうことなく環境への影響を低減する医療機器再処理スキームの試験導入を通じて、持続可能性を追求しています。英国のNHSは、ICUのベッドを空けることを目指し、リード挿入後24時間以内のステップダウン病棟への転院に向けたクラウドダッシュボードの試験運用を行っています。イタリアとスペインの病院では、COVID-19によるロックダウン期間中に恒久的な植込み件数が48.2%減少しましたが、緊急ペースメーカー植込み件数は比較的堅調に推移しました。
アジア太平洋地域は、CAGR4.59%と最も急速な成長を誇っています。日本はリードレス型一時的ジェネレーターの保険適用を先駆けて導入し、中国では第2級都市におけるカテーテル室の数が急増し続けています。インドの全国救急車近代化プログラムでは、すべての車両に体外式ペースメーカー用パッドを装備し、農村部でのアクセスを拡大しています。韓国、オーストラリア、シンガポールでは、高齢化が進む人口構成と、迅速な心臓治療を必要とする医療ツーリズムの流れが、体外式ペースメーカー市場の成長を後押ししています。
ラテンアメリカおよび中東・アフリカ地域は、まだ発展途上ではありますが、将来性が期待されています。ブラジルのSUS(公的医療制度)は、現地での組み立てを促進するため単価上限制度を試験導入しており、一方、サウジアラビアは「ビジョン2030」の一環として、先進的な心臓医療センターへの資金提供を行っています。これらのプログラムは、スタッフの研修やサプライチェーン上の障壁が解消されれば、導入を加速させる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 一過性の徐脈性不整脈および心血管疾患(CVD)の有病率の上昇
- 一時的なペースメーカーを必要とする心臓手術および構造的心臓手術の件数が増加しています
- デュアルチャンバー型および接続型体外式ペースメーカーの技術的進歩
- ペースメーカー機能を備えた救急医療・救急車車両の拡充(EMS、航空医療)
- AIを活用した遠隔モニタリングプラットフォームが、早期退院プログラムを加速させています
- 紛争地域における最前線医療のための軍用野外医療キットの導入
- 市場抑制要因
- 医療機器のコストの高さと、主要病院以外での保険適用状況のばらつき
- 感染症および鉛関連の合併症リスクと、代替となる薬物療法との比較
- リチウム・ヨウ素電池および重要ICのサプライチェーンの脆弱性
- リードレス型植込み型医療機器の普及に伴い、留置期間が短縮されています
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模および成長予測(金額、2024年~2030年)
- ペーシング方式別
- 経皮型
- 経静脈型(一時的)
- 心外膜
- 食道
- モード別
- 単室型
- デュアルチャンバー
- エンドユーザー別
- 病院および心臓センター
- 外来手術センター
- 救急医療サービス
- 軍用野戦病院
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Medtronic
- Abbott Laboratories
- Boston Scientific Corporation
- BIOTRONIK
- Osypka Medical
- Zoll Medical
- Stryker(Physio-Control)
- Pacetronix
- Cook Medical
- Lepu Medical
- MicroPort CRM
- LivaNova
- Shree Pacetronix
- Oscor
- Inomed Medizintechnik
- Shenzhen Mindray Bio-Medical
- Nihon Kohden
- Fukuda Denshi
- Vector Medical
- Biotronik SE & Co. KG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 105 Pages
- 納期
- 2~3営業日