


世界の心臓ペースメーカー:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Global Cardiac Pacemakers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122719
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、心臓ペースメーカー市場の規模は、2025年の48億4,000万米ドルから2026年には50億1,000万米ドルへと拡大し、2026~2031年にかけてCAGR 3.49%で推移し、2031年には59億5,000万米ドルに達すると予測されています。
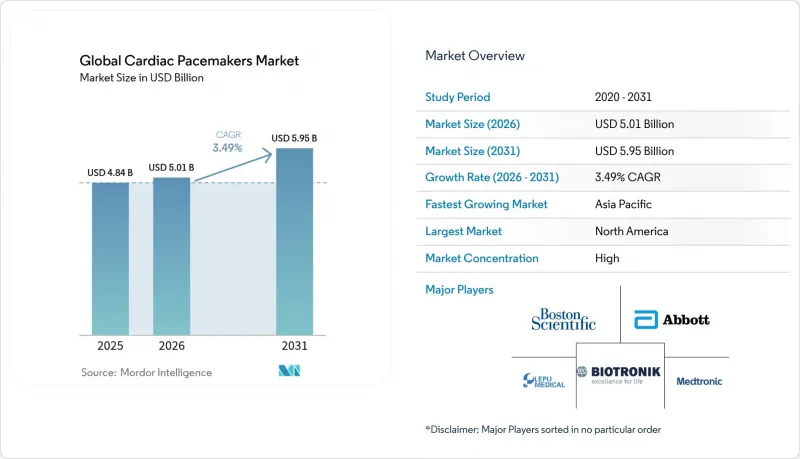
本レポートは、製品タイプ(植込み型ペースメーカー、リードレス型ペースメーカー、その他)、技術(単室型技術、二室型技術、その他)、エンドユーザー(病院・心臓センター、外来手術センター、その他)、地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで示されています。
世界の心臓ペースメーカー市場の動向と洞察
徐脈性不整脈と心ブロックの有病率の増加
疫学研究によると、世界の人口の高齢化と心血管疾患のリスク因子の広範な存在を背景に、房室ブロックの症例数は41%増加し、2020年の37万8,816人から2060年までに53万5,076人になると予測されています。臨床レジストリにおいて、完全房室ブロックは永久型ペースメーカーの適応症の76%を占めており、すべての製品カテゴリーにわたって持続的な需要が見込まれます。2000~2022年にかけて、心房細動の生涯リスクが24.2%から30.9%へと上昇したことに伴い、伝導障害が併発するケースが増加し、ペースメーカー治療の対象となる患者層はさらに拡大しています。また、高齢者における洞不全症候群に関連する死亡率も上昇しており、適時の介入の必要性が浮き彫りになっています。生存データはペースメーカーの有効性を裏付けており、重度の徐脈コホートにおいて、ペースメーカー治療を受けた患者の生存率は、未治療の患者に比べて2.7倍高くなっています。
高齢化の進展
2050年までに、米国の成人の61%が心血管疾患に罹患すると予測されており、これは心臓ペースメーカー市場を支える構造的な追い風をさらに強めるものです。85歳以上のコホートはすでに米国における植込み手術の40%以上を占めており、2060年までに3倍に増加する見込みです。アウトカム分析によると、伝導系ペースメーカーは年齢層を問わず同等の有効性を維持しており、高齢者における手技のリスクに関する懸念を払拭しています。これに対し、医療機関は高齢者心臓病学部門を整備し、虚弱な患者用のデバイス選定を最適化しています。特に、感染リスクを低減できるリードレス型デバイスが注目を集めています。長期ケアの観点から、支払者や臨床医の選好は、長寿命でメンテナンス負担の少ないシステムへとますます向かっています。
低所得地域における医療機器の高コスト
2,500~3,000米ドルの単価は、新興経済国において多くの患者を治療から締め出しています。これらの国々での植込み率は100万人あたり4台にとどまるのに対し、先進国のフランスでは100万人あたり782台となっています。この費用の障壁により、毎年推定100万人の予防可能な死亡が発生しており、資源が限られた環境下では、適応のある患者の27%が未治療のままとなっています。医療機器の再利用プログラムは、新しいインプラントと同等の安全性が報告されていますが、規制上の躊躇や文化的な抵抗に直面しています。政府による入札、慈善寄付、段階的な価格設定により多少の緩和は図られていますが、サステイナブル解決策は、根本的なコスト革新、現地での組み立て、サプライチェーンの合理化にかかっています。汎アフリカ循環器学会の医療機器再利用イニシアチブは、規制当局、臨床関係者、産業の利害関係者が連携することで何が達成できるかを浮き彫りにしています。
セグメント分析
2025年には、植込み型システムが売上高の63.78%を占め、幅広い臨床適応症において確固たる地位を築いていることが浮き彫りになりました(ihrs.co.in)。しかし、リードレスモデルは5.42%という最高のCAGRを記録しており、合併症リスクが低い低侵襲な選択肢を医師が好む傾向にあることから、従来型モデルのシェアを徐々に奪っています。単純な徐脈に対しては単室型植込み型デバイスが依然として標準となっていますが、複雑な房室障害に対しては二室型構成が主流となっています。両心室再同期ペーシングは、伝導遅延を伴う心不全患者群を対象としており、これは特殊な患者群ではありますが、ハードウェア設計の小型化が進むことで恩恵を受けています。一時的と体外型ペースメーカーは、急性術後や緊急時のニーズを満たし、恒久的な植込みが可能になるまでの治療の継続性を確保しています。
リードレス製品の拡大は、心臓ペースメーカー市場における構造的な転換点を示しており、アボット社のAVEIR DR検査で示された、98.3%の手術成功率と97%の同期率というデータに後押しされています。フォームファクターの小型化、バッテリー性能の向上、回収性の改善が相まって価値を高めている一方、ノースウェスタン大学の溶解型デバイスは、将来の小児患者や短期使用における可能性を示唆しています(sciencenews.org)。価値による医療への圧力が高まる中、保険者はポケットやリードに関連する再手術の不要化を歓迎しており、リードレス技術は生涯にわたる観点から費用対効果の高い選択肢として位置づけられています。
地域別分析
北米は、洗練された保険者枠組み、高い社会的認知度、AIを活用した遠隔モニタリングの早期導入に支えられ、2025年においても38.22%のシェアを占め、依然として最大の収益源となっています(cms.gov)。メディケアによるペースメーカーリードとリアルタイムモニタリングへの個による決済が技術の普及を支えている一方、FDAのファストトラック制度は、デュアルチャンバー・リードレスシステムや予測分析エンジンといった画期的な技術の迅速な商用化を促進しています。カナダとメキシコの公的医療プログラムでは、価値による調達を重視した一括入札を通じてアクセスを拡大しており、メーカーに対し、単なる定価ではなくライフサイクル全体の経済性を提示するよう促しています。
欧州では、統一された償還制度と、欧州心臓病学会(ESC)などの団体による強力な臨床ガイドラインの影響力を活用し、診療基準の均一化を推進しています。ドイツ、フランス、英国は、強固な電気生理学ネットワークと高い一人当たりの診断率のおかげで、植込み件数でトップを占めています。ブレグジットにより貿易書類の手続き上の摩擦が生じていますが、並行する規制枠組みによりCEマークを取得したペースメーカーは引き続き承認されており、患者へのアクセスが確保されています。中期的には、EU医療機器規則(MDR)により、より徹底した市販後調査が求められるようになり、コンプライアンスにかかる負担から、中小メーカーは提携を余儀なくされるか、あるいは市場から撤退することになると考えられます。
アジア太平洋は、高齢化、都市部における生活習慣病、心臓用医療機器の保険適用を拡大する政府の取り組みに後押しされ、2031年までにCAGR5.45%という最も高い成長率を示しています。中国では、改革された国家薬品監督管理局(NMPA)の手続きにより、外国製医療機器の承認が迅速化されている一方、数量ベース調達プログラムを通じて価格交渉が行われ、導入ベース普及率が拡大しています(cisema.com)。インドではコスト面の障壁に直面しているも、官民連携による低所得者用医療支援により、特に第2級都市において植込み件数が増加傾向にあります(pubmed.ncbi.nlm.nih.gov)。日本と韓国では、国民皆保険制度と技術に精通した専門医の存在により、1人当たりの植込み率が高い水準を維持しています。一方、オーストラリアとシンガポールは、AIを活用したスクリーニングプログラムの地域的な実証の場として機能しています。
中東・アフリカは導入数では遅れをとっていますが、心臓疾患の負担が増加し、公衆衛生施策が非感染性疾患の管理へと軸足を移していることから、潜在的な機会を秘めています。サウジアラビアやアラブ首長国連邦では、政府主導の入札により最新のペースメーカー技術への予算が割り当てられており、サハラ以南の地域では、慈善団体による医療機器再利用プログラムによって待機者リストが減少しています(heart)。ラテンアメリカでは、ブラジルやメキシコが電気生理学の能力を近代化させている一方で、小規模な経済圏では為替相場の変動に苦慮しており、これが輸入資金調達を困難にしているなど、進捗状況はまちまちです。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 徐脈性不整脈と心ブロックの有病率の増加
- 高齢化の進展
- MRI対応・リードレスデバイスの技術進歩
- AIを活用したペースメーカープログラミングプラットフォーム
- 遠隔モニタリングに対する保険適用範囲の拡大
- 新興市場における政府の入札プログラム
- 市場抑制要因
- 低所得地域における医療機器の高コスト
- 医療機器に関連する合併症・リコール
- タンタル・半導体のサプライチェーンにおける供給不足
- サイバーセキュリティコンプライアンスの負担の増大
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 植込み型ペースメーカー
- 単室型植込み型
- 二室型植込み型
- 両心室型・CRT-P
- リードレス型ペースメーカー
- 体外型・一時的ペースメーカー
- 植込み型ペースメーカー
- 技術別
- 単室型技術
- 二室型技術
- 心臓再同期療法(CRT-P)
- リードレス技術
- 心拍数応答型ペースメーカー
- エンドユーザー別
- 病院・心臓センター
- 外来手術センター
- 在宅ケア
- 学術・研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Medtronic plc
- Abbott Laboratories
- Boston Scientific Corporation
- BIoTronik SE & Co. KG
- MicroPort Scientific Corporation
- LivaNova PLC
- Lepu Medical Technology Co., Ltd.
- Shree Pacetronix Ltd.
- Cook Medical LLC
- Osypka AG
- Medico S.p.A.
- Integer Holdings Corporation
- Zoll Medical Corporation
- Nihon Kohden Corporation
- Braile Biomedica
- Cardiaccs ApS
- EBR Systems Inc.
- Hunan Huacheng Medical
- Mindray Medical International Ltd.
- PharMed Srl
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日


