


統合ドライブシステム:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Integrated Drive System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 122 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114931
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の統合ドライブシステム市場の規模は481億7,000万米ドルと推定されており、2025年の451億2,000万米ドルから拡大し、2031年には668億2,000万米ドルに達すると予測されています。
2026~2031年にかけては、CAGR6.76%で成長すると見込まれています。
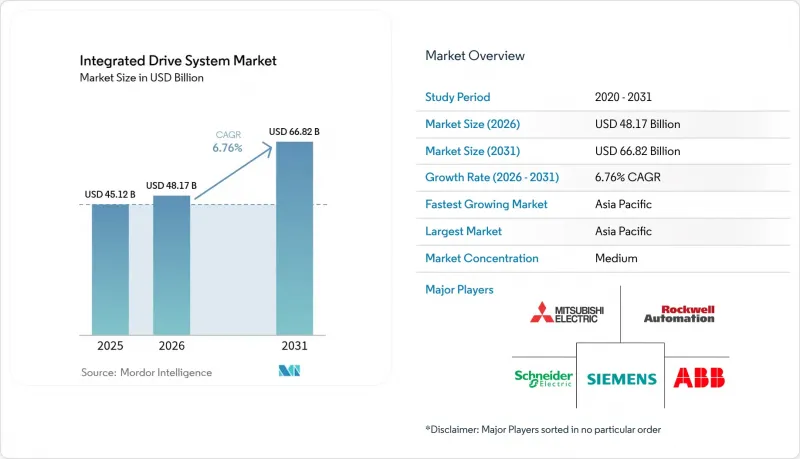
本レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、ドライブ技術(AC統合型ドライブ、DC統合型ドライブ、その他)、定格出力(100kW)、エンドユーザー産業(自動車、石油・ガス、飲食品、その他)、地域別に分類されています。市場予測は金額(米ドル)で示されています。
世界の統合ドライブシステム市場の動向と洞察
インダストリー4.0への移行・エネルギー効率化の義務化
インダストリー4.0のロードマップや、75~200kWクラスに対するEUのIE4モーター規制により、工場では単体のモーターではなく、ドライブシステム全体を評価することが求められています。IEC 61800-9-2の分類基準は、システムの性能を評価することで、この動向をさらに後押ししています。炭素排出削減を目指すメーカーは、低品位の廃熱を回収するドライブの改修や、有機ランキンサイクル(ORC)ユニットの統合をますます進めています。これは、年間1,180TBtuの廃熱を発生させる米国の産業基盤にとって優先事項となっています。2025年までに30タイプのデバイスを網羅する中国の自動車用半導体標準化プログラムは、現地のドライブシステムエコシステムを強化しています。ドライブに組み込まれたAIを活用した分析機能により、事業者は規制上の効率基準を満たしつつスループットを向上させることができ、完全に統合されたソリューションのビジネス上のメリットが高まっています。
OEEの向上・予期せぬダウンタイムの削減に対する需要
予期せぬ停止は、エネルギー集約型の米国メーカーに毎年500億米ドル近くの損失をもたらしています。振動、温度、電流特性の診断機能を内蔵した統合型ドライブは、トラブルシューティングの時間を短縮し、資産の稼働率を向上させます。ABBのギアレスミル用ドライブ用クラウドツール「Trendex」は、硬岩鉱山用途における故障原因の特定にかかる時間を半減させます。重金属処理セグメントでは、SiemensのSINAMICSへのアップグレードにより、センチュリー・アルミニウム社の稼働時間が50%以上向上し、1日あたりの生産量が30万英ポンド増加しました。TDKの「i3 Micro」などのエッジAIセンサモジュールは配線量を削減し、予知保全の導入を加速させます。OEEの向上はEBITDAに直接つながるため、上級運用責任者は、モーター、インバータ、分析機能を単一の筐体に集約する改修プログラムをますます優先するようになっています。
高い設備投資額・ライフサイクルの複雑さ
統合包装は、個によるコンポーネントに比べて初期費用が高く、中小企業(SME)の場合、プロジェクト予算が2倍になることもあります。総所有コストには、エンジニアリング、トレーニング、セキュリティパッチなどが含まれ、ライフサイクル全体を通じてハードウェアの支出の2~3倍に達する可能性があります。金利の上昇により投資回収のハードルが高まる新興国では、資金調達のハードルが最大の課題となっています。多機能エンクロージャー内での根本原因分析は複雑であり、専用の診断ツールや部品が必要となるため、ダウンタイムが長期化する恐れがあります。そのため、経営陣はキャッシュフローを安定させるために、投資を段階的に実施したり、サービスを含む契約を交渉したりしています。
セグメント分析
2025年には、モーター、インバータ、ギアセットが自動化ラインの資本的基盤を形成しているため、ハードウェアが統合ドライブシステム市場シェアの67.28%を占めました。しかし、サービス部門は他のすべてのカテゴリーを上回り、予知保全やデジタルツインによる最適化契約への需要の高まりを背景に、2031年までにCAGR8.55%を記録する見込みです。ハードウェアベンダーは、導入済み設備を保護し、シングルユースの販売をライフサイクルにわたる収益源へと転換するために、分析ソフトウェアをバンドルしています。
サービスの拡大は、稼働時間や単位当たりのエネルギー消費量といった指標に対する顧客の関心を反映しています。ABBのフリート管理ダッシュボードを導入した鉱業グループは、リアルタイムの診断情報を共有することで、予期せぬ停止を削減し、安全性を向上させています。OEM各社はクラウドAPIを活用してモーターの健全性データを収益化しており、一方、小規模な工場では多額の設備投資を回避できるサブスクリプションプランを採用しています。こうした動向により、サービスは統合ドライブシステム市場における差別化を図る戦略的切り口として位置づけ直されています。
ACプラットフォームは、その汎用性と、キロワット当たりの価格を押し下げる成熟したサプライチェーンのおかげで、2025年には売上高の53.74%を占めました。サーボとモーション中心の包装は規模は小さいも、サブmm単位の再現性を必要とするロボット工学、積層造形、精密包装ラインに後押しされ、2031年までCAGR8.18%を記録しています。
SiemensがロボットOEM各社と提携することで、サーボの統合が効率化され、多軸セルの統一的なプログラミングが可能となります。炭化ケイ素スイッチは熱損失を低減し、サーボドライブが、かつてはAC製品に限定されていた高いデューティサイクルに対応できるようになります。消費財工場における協働ロボットの導入拡大がこの変化を加速させ、モーション集約型タスクにおける統合ドライブシステム市場において、サーボソリューションがAC製品の確固たる地位を徐々に侵食する土台を築いています。
地域別分析
アジア太平洋は2025年に統合ドライブシステム市場シェアの40.62%を占め、中国のロボット密度目標や韓国の国内CNCプログラムに後押しされ、CAGR8.62%で拡大しています。中国の「第14次五カ年計画」に盛り込まれた政府のインセンティブにより、2025年までにロボットの普及率が2倍となり、ドライブシステム受注の長期的な展望が確保されています。韓国が独自開発した精密ドライブは、輸入への依存度を低減させ、輸出能力の向上に寄与しています。日本の半導体産業の復活により、リソグラフィーや包装セグメントにおけるnm単位の精度が求められるモーション軸への需要が活性化しています。
北米は売上高で第2位を占めており、リショアリング、資産の寿命延長、連邦政府のモーター効率基準が設備更新を後押ししています。ABBがウィスコンシン州に1億米ドルを投じて建設したキャンパスは、地域での製造とサプライチェーンの短縮に対するサプライヤーの取り組みを強調するものです。CISA(米国サイバーセキュリティインフラセキュリティ庁)の勧告により、サイバーセキュリティが取締役会レベルの優先事項として位置づけられ、セキュアブートや通信の暗号化機能を備えたドライブの購入が加速しています。重工業における廃熱回収の改修工事は、高効率パワーステージに対する追加的な需要を生み出しています。
欧州の動向は、IE4モーター規制や、ファンの電力消費を年間31TWh削減することを目指すエコデザイン規則といった法的拘束力のある規制によって形作られています。Siemensは2024年第4四半期に1株当たり利益(EPS)10.54ユーロ(11.3米ドル)という過去最高を記録し、堅調なオートメーション需要を浮き彫りにしました。同地域における再生可能エネルギーの推進は、HVDCコンバータドライブや洋上風力発電用補助システムの受注を刺激しています。中東・アフリカ、ラテンアメリカ新興市場では、鉱業やインフラセグメントで統合型ドライブが採用されており、資金調達手段が成熟するにつれて、検査導入から本格的な展開へと移行しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- インダストリー4.0への移行・エネルギー効率化の義務化
- OEEの向上・予期せぬダウンタイムの削減に対する需要
- EVパワートレインの電動化による統合型e-ドライブの牽引
- 新興国における自動化ブーム
- 予知保全を可能にする組み込みエッジAI
- 「プラグアンドプロデュース」型モジュラー駆動キャビネット
- 市場抑制要因
- 高い設備投資額・ライフサイクルの複雑さ
- ベンダー間の相互運用性のギャップ
- サイバーセキュリティにおける攻撃対象領域の拡大
- コミッショニング人材の不足
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- ドライブ技術別
- AC統合型ドライブ
- DC統合型ドライブ
- サーボ・モーション統合型ドライブ
- 可変周波数一体型ドライブ
- 定格出力別
- 1kW未満
- 1~10kW
- 10~100kW
- 100kW超
- エンドユーザー産業別
- 自動車
- 石油・ガス
- 飲食品
- 鉱業・金属
- 医薬品
- 化学品
- 上水道・下水道
- その他(パルプ・紙、繊維、その他)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- ASEAN
- オセアニア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- トルコ
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd.
- Siemens AG
- Schneider Electric SE
- Rockwell Automation Inc.
- Mitsubishi Electric Corporation
- Bosch Rexroth AG
- Emerson Electric Co.
- Yaskawa Electric Corp.
- SEW-Eurodrive GmbH and Co KG
- Danfoss Group
- Fuji Electric Co. Ltd.
- Nidec Corp.
- WEG Industria e Comercio
- Parker Hannifin Corp.
- Lenze SE
- Nord Drivesystems
- Hitachi Ltd.
- Bonfiglioli Riduttori SpA
- Kollmorgen Corp.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 122 Pages
- 納期
- 2~3営業日


