


アジア太平洋のコンパウンドチョコレート:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Asia-Pacific Compound Chocolate - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113774
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
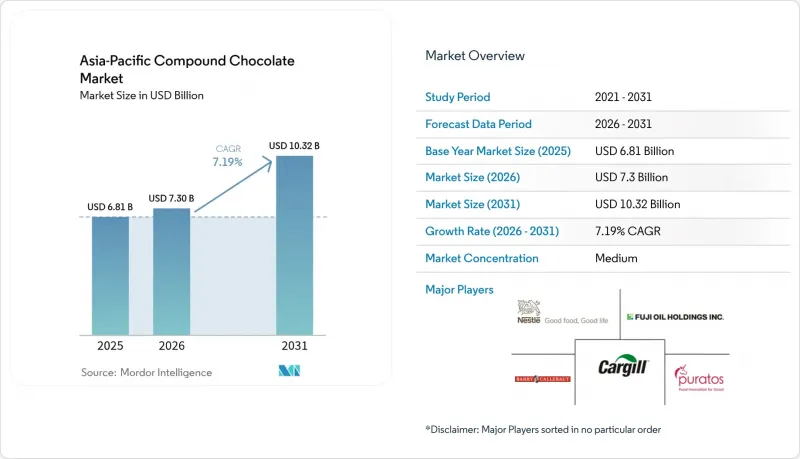
アジア太平洋のコンパウンドチョコレート市場の規模は2026年に73億米ドルと推定されており、2025年の68億1,000万米ドルから成長し、2031年には103億2,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 7.19%で成長すると見込まれています。
本レポートは、種類(ダーク、ミルク、ホワイト、その他)、形態(チップ/ドロップ/チャンク、スラブおよびブロック、コーティング、フィリングおよびスプレッド、その他)、流通チャネル(外食産業、工業用、小売)、および地域(中国、インド、日本、オーストラリア、その他アジア太平洋地域)別に分類されています。市場予測は金額(米ドル)で示されています。
アジア太平洋のコンパウンドチョコレート市場の動向と洞察
拡大する菓子類・ベーカリー産業からの需要の高まり
中国およびインドの菓子類・製パン業界は構造的な拡大を遂げており、インドのチョコレートおよびココア製品の輸入額は2024年に8億7,900万米ドルに達し、前年比12%の増加を示しています。インドにおけるチョコレートベースの製品への需要拡大が、この増加の主な要因となっています。同様に、中国でも都市化の進展や消費者の嗜好の変化に支えられ、菓子類・ベーカリー業界が急速な成長を遂げています。植物性脂肪の代替により本物のチョコレートよりも20~30%安価なコンパウンドチョコレートは、ビスケット、ウエハース、コーティング菓子などの大衆向け製品に好んで使用される原料として台頭しています。世界のブランド向けの主要な受託製造業者としての中国の役割は、標準化されたコンパウンドコーティングへの需要をさらに押し上げています。これらのコーティングは、輸出基準を満たすだけでなく、保存安定性も確保しているため、冷蔵不要のサプライチェーンに最適です。この動向は、全体的なCAGRに1.8パーセントポイント寄与すると予想されており、第2級および第3級都市での生産能力が拡大し続ける中、中期的に最も大きな影響が予測されています。
都市化と急速なライフスタイルの変化
アジア太平洋地域全体で急速に進む都市化により、2050年までに都市人口が50%を超えると予測されており、食品消費パターンは利便性を重視したパッケージ入りスナックや、すぐに食べられるデザートへと変化しつつあります。プロテインバー、グラノーラクラスター、1人用ペストリーなどのチョコレートコーティング複合製品は、特に大都市圏の社会人や学生の間で、移動中の消費習慣に合致しています。小売分析によると、ASEAN市場で堅調な成長率を示しているコンビニエンスストアの普及は、衝動買いされるチョコレート製品のラストマイル配送を可能にしています。このライフスタイルの変化により、長期的にはCAGRが1.5ポイント上昇すると予測されており、新興市場における可処分所得の増加やコールドチェーンインフラの整備に伴い、その勢いは持続すると見込まれています。
糖分や脂肪に関する健康への懸念
トランス脂肪酸、飽和脂肪酸、精製糖に伴う健康リスクに対する消費者の意識の高まりにより、特にオーストラリアや日本などの先進国市場において、複合チョコレート製品の配合に対する精査が厳しくなっています。市民団体や保健当局は、メーカーに対し、糖分を削減し、水素添加脂肪を非水素添加植物性脂肪に置き換えることで製品の配合を見直すよう圧力をかけています。しかし、こうした変更は生産コストの上昇を招き、サプライチェーン管理を複雑化させています。オーストラリアでは、天然素材や透明性のある表示を求める消費者の需要に後押しされた「クリーンラベル」の動きにより、メーカーが認証済みの持続可能なパーム油や有機ココアパウダーを使用するようさらに促されています。この変化により、原材料費が10~15%上昇しています。
セグメント分析
2025年には、チップ、ドロップ、チャンクが市場の35.12%を占めており、クッキー、マフィン、アイスクリームのトッピングなど、工業用ベーキング用途におけるその汎用性の高さが際立っています。これらの形状は、メーカーに正確な分量管理、一貫した溶けやすさ、取り扱い時の廃棄物の削減をもたらし、大量生産に最適です。このセグメントの強固な地位は、中国や東南アジアにおけるクイックサービスレストランチェーンや店内ベーカリーの成長によってさらに後押しされています。これらの地域では、標準化されたレシピにおいて、信頼性の高い原材料の性能が求められています。この需要に対応するため、カーギル社は2024年にインドネシアのグレシク工場を拡張し、同地域のベーカリー顧客向けのコンパウンドチョコレートチップおよびドロップの生産に注力しており、このセグメントの重要性を強調しています。
フィリングおよびスプレッド市場は、アートisanベーカリーや高級パティスリーの人気の高まりを背景に、2026年から2031年にかけてCAGR7.63%で成長すると予測されています。これらの事業者は、層状ケーキ、ペストリー、フィリング入りクロワッサンなどに、すぐに使える製品を好んで使用しています。都市部市場におけるプレミアム化の動向により、消費者は視覚的に魅力的で、さまざまな食感が楽しめるデザートにより多くの支出をするようになっています。さらに、冷蔵を必要としない常温保存可能なフィリング技術の進歩により、コールドチェーンのインフラが限られている小規模な町や農村部への流通が拡大しています。スラブ、ブロック、コーティングなどの形態は、成形、エンロービング、職人の手によるチョコレート製造といった特殊な用途に対応しています。特にコーティングは、ドラジェやエンロービングナッツなどの製品において、菓子類業界で人気が高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 菓子類・ベーカリー産業の拡大に伴う需要の増加
- 都市化と慌ただしいライフスタイル
- 西洋のライフスタイルや祝祭日の影響
- 風味や食感における製品の革新
- 近代的な小売業および電子商取引の拡大
- 生産における技術の進歩
- 市場抑制要因
- 厳格な規制遵守
- 砂糖や脂肪に関する健康上の懸念
- サプライチェーンの混乱
- 原材料価格の変動
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ
- ダーク
- ミルク
- ホワイト
- その他
- フォーム
- チップス/ドロップス/チャンクス
- スラブおよびブロック
- コーティング
- フィリングおよびスプレッド
- その他
- 流通チャネル
- フードサービス
- 産業
- 小売
- スーパーマーケット・ハイパーマーケット
- オンラインリテールストア
- コンビニエンスストア
- その他の流通チャネル
- 国
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Barry Callebaut AG
- Cargill, Incorporated
- Fuji Oil Holdings Co., Ltd.
- Puratos Group NV
- Nestle S.A.
- Aalst Chocolate Pte Ltd.
- Wilmar International Limited
- AAK AB
- Olam Group Limited
- Blommer Chocolate Company
- Cemoi SAS
- IRCA S.p.A.
- Foley's Candies LP
- Natra S.A.
- Valrhona SAS
- Shanghai HiRoad Food Technology Co., Ltd.
- Qingdao Miaopin Chocolate Co., Ltd.
- Shanghai Yicheng Food Co., Ltd.
- Kerry Group plc
- Santa Barbara Chocolate Company
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日