


ウェアラブル医療機器ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Wearable Medical Device Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099997
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ウェアラブル医療機器用ソフトウェア市場の規模は、2025年に84億4,000万米ドル、2026年に104億米ドルとなり、2031年までに315億9,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR24.88%で成長すると見込まれています。
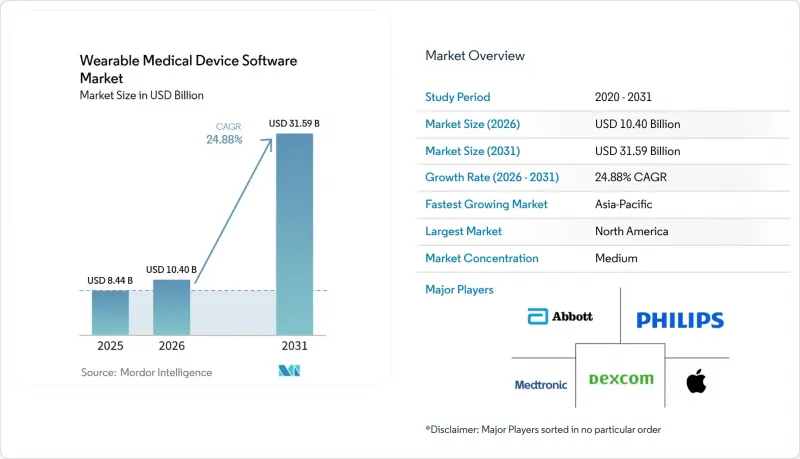
本レポートは、構成要素(ソフトウェア、サービス)、デバイスタイプ(スマートウォッチ、パッチ、心電図モニター、CGMデバイス、ヒアラブル)、用途(RPM、慢性疾患、フィットネス)、エンドユーザー(病院、在宅ケア、一般消費者)、導入形態(クラウド、ハイブリッド、オンプレミス)、機能(モニタリング、CDS)、接続方式(Bluetooth、ハイブリッド)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。
世界のウェアラブル医療機器ソフトウェア市場の動向と洞察
遠隔患者モニタリングへの需要の高まりが、医療経済のあり方を再定義しています
ウェアラブル医療機器ソフトウェア市場は、継続的なモニタリングへとさらに移行しつつあります。これは、医療提供者が、施設への来院時に収集される断片的な測定値ではなく、継続的な患者の状態把握を必要としているためです。2025年には、アプリケーションセグメントの27.6%を遠隔患者モニタリングが占めており、これは導入台数がすでに十分に多く、単発の機器販売ではなく、継続的なソフトウェア収益を支えるのに十分な規模に達していることを示しています。この変化が重要となる理由は、ケアの全過程にわたってデータ収集、アラート、レポート作成、患者とのコミュニケーションを管理するのはソフトウェアプラットフォームである一方、基盤となるハードウェアの差別化は時間の経過とともに薄れつつあるためです。消費者のウェルネス需要もこの移行を後押ししていますが、より強力な商業的シグナルは、体系化された臨床ワークフローの中でウェアラブルデータを活用するケアプログラムから発せられています。その結果、ウェアラブル医療機器ソフトウェア市場では、臨床医や患者に負担をかけることなく、大規模な継続的ケアをサポートできるベンダーへの評価が高まっています。
慢性疾患管理プログラムの拡大が、ソフトウェア支出の持続的な増加を牽引
ウェアラブル医療機器ソフトウェア市場は、糖尿病、慢性腎臓病、心血管疾患、筋骨格系の痛み、および行動健康に対する継続的なモニタリングに測定可能な価値を見出すようになった慢性疾患管理プログラムの恩恵を受けています。CMS ACCESSモデルは2026年7月5日よりメディケア受給者の登録を開始しており、その支払い設計では、サービス量ではなく患者の転帰に基づいて償還が行われるため、医療提供者がウェアラブルソフトウェアへの投資を評価する方法に変化が生じています。この仕組みにより、ソフトウェアは医療提供においてより中心的な役割を担うようになります。なぜなら、医療システムには、状態の悪化を早期に検知し、介入のタイミングを導き出し、経時的な患者の経過を記録できるツールが必要だからです。また、慢性疾患管理プログラムでは、短期間の使用サイクルではなく、継続的な関与、安定したデータフロー、そして厳格な報告体制が求められるため、長期的な需要も強化されます。したがって、ウェアラブル医療機器用ソフトウェア市場は、ソフトウェアを単なる支援ツールではなく、臨床運営の基盤として位置付けるケアモデルから恩恵を受けることになります。
アラート疲労とワークフローの混乱が臨床導入を阻害
ウェアラブル医療機器用ソフトウェア市場は、依然として「アラート疲労」という深刻な導入障壁に直面しています。特に、閾値ベースのシステムが価値の低い通知を過剰に生成してしまう大規模なモニタリングプログラムにおいて、この問題は顕著です。2026年に実施されたNHS(英国国民保健サービス)のリモート患者モニタリング導入に関する調査では、偽陽性アラート率が74%から99%に達しており、これが時間の経過とともに臨床現場の感覚鈍化や対応品質の低下を招いたと報告されています。ケアチームが合理的にトリアージできる量を超えるアラートを受信すると、余分なモニタリングデータは価値を生み出さなくなり、法的および運用上のリスクを高めることさえあります。ベンダー各社は、患者固有のベースラインや確率ベースのスコアリングを導入することで対応していますが、医療システム側は、どの程度のモデルリスクを受け入れるかについて依然として判断を迫られています。ウェアラブル医療機器ソフトウェア市場は、臨床的に重要な状態悪化のシグナルを見逃すことなくノイズを低減できるソフトウェアが登場するまで、大規模な導入において抵抗に直面し続けるでしょう。
セグメント分析
2025年には、ソフトウェアがこのセグメントの78.2%を占めており、ウェアラブル医療機器ソフトウェア市場が、もはやハードウェアのみではなく、アプリケーション、分析、ミドルウェア、データ管理を中心に構成されていることが示されています。この集中傾向は、価値創出における広範なシフトを反映しており、センサーやフォームファクターは複製しやすくなっている一方で、臨床的解釈やワークフローの統合は依然としてコモディティ化が困難な状態が続いています。多くの導入事例において、モバイルアプリケーション、可視化ツール、デバイス管理レイヤー、統合ソフトウェア、データプラットフォームは、もはや個別のポイントツールとして機能していません。その代わりに、購入者は、単一の環境からデータを収集・分析し、医療システムへ転送し、患者のエンゲージメントを支援できる統合スタックをますます好むようになっています。2025年、ウェアラブル医療機器ソフトウェア市場におけるソフトウェアのシェアは78.2%を占めており、このカテゴリーの収益構造が、もはやデバイスの買い替えサイクルではなく、継続的なデジタル機能に大きく依存していることを浮き彫りにしています。
サービスはこのセグメントの残りの部分を占めており、特に企業の導入環境が複数のEHR(電子カルテ)やケアプラットフォームにまたがる場合、導入の複雑さから引き続き恩恵を受けています。臨床モニタリングプログラムでは、接続の中断、不安定なレポート作成、ケアチーム間での患者記録の不備などが許されないため、サポートとメンテナンスは依然として重要な役割を果たしています。また、臨床医による導入の成否は、技術そのものだけでなく、ワークフローの設計、エスカレーションルール、明確なユーザーの責任分担に左右されることが多いため、トレーニングやコンサルティングも引き続き重要視されています。ウェアラブル医療機器ソフトウェア業界において、ミドルウェア層は特に重要です。これは、医療提供者のシステムにおいて、既存のデジタル記録に組み込める標準化されたデータ交換がますます求められるようになっているためです。2025年2月にVitalConnectが1億米ドルの資金調達を行ったことは、バイオセンサー、分析機能、クラウド配信を組み合わせたソフトウェア主導のウェアラブルモニタリングプラットフォームに、投資家が依然として持続的な収益の可能性を見出していることを裏付けています。
2025年時点で、スマートウォッチはデバイス種別セグメントの31.2%を占めており、そのリードは、大規模な導入台数と、心電図(ECG)、血中酸素濃度、活動量、および関連するモニタリング機能に対する臨床現場での幅広い受容の両方を反映しています。多くのユーザーがすでに基本的なデジタルモニタリングに必要なハードウェアを所持しているため、この導入台数はソフトウェアベンダーに広範な流通チャネルをもたらしています。スマートウォッチのソフトウェアは、新機能が消費者と医療提供者の双方に同時に受け入れられると迅速に拡大できるため、ウェアラブル医療機器ソフトウェア市場はこの動向から引き続き恩恵を受けています。同時に、デバイスの信頼性も重要であり、単純な健康管理トラッキングではなく、臨床的に有意義な出力を提供するプラットフォームが有利となります。スマートウォッチは依然として最大のカテゴリーですが、継続的なセンサーデータがより高い臨床的関連性とより頻繁な介入を支える分野において、最も力強い拡大が見られます。
CGMソフトウェア搭載デバイスは、2031年までCAGR26.2%で成長すると予測されており、このペースは、データ収集、アルゴリズムによる解釈、および治療措置との結びつきがより強まっていることを反映しています。2025年8月にCEマークを取得し、2025年12月にFDAの承認を得たDiabeloop社のDBLG2システムは、2026年7月にドイツで商用販売が開始され、Kaleidoのユーザーデータにおいて、実使用環境での「目標範囲内滞在時間(Time in Range)」が77%を超えたことが報告されています。パッチ型デバイス、スタンドアロンの心電図モニター、スマートバンド、スマートウェア、およびヒアラブルは、特に不整脈の検出、負担の少ない装着、および専門的なモニタリングにおいて、依然として重要な臨床的ニッチ市場を担っています。2025年の科学文献も、CGM主導のソフトウェアの強みを裏付けており、公表されたAI搭載ウェアラブル糖尿病研究の70%が、主要なセンシング手法としてCGMに依存していたからです。実用的な観点から見ると、ウェアラブル医療機器ソフトウェア市場では、単に測定値を表示するだけでなく、ソフトウェアが意思決定に影響を与えられるカテゴリーへと、デバイスの主導権が移行しつつあります。
2025年時点で、遠隔患者モニタリング(RPM)はアプリケーションセグメントの27.6%を占めており、これはウェアラブル医療機器ソフトウェア市場において現在最大の使用事例となっています。この地位は、不必要な通院を減らし、診療所以外の場所でも経過観察を可能にし、リスクが高まった際の早期対応を支援できる、継続的な低急性度モニタリングに対する医療提供者の明確な需要を反映しています。また、RPMは、このカテゴリーの「ソフトウェアファースト」という構造にもよく適合しています。その価値は、単にデバイスの所有だけでなく、データ収集、アラート、ダッシュボード、およびコミュニケーションのワークフローに依存しているからです。2025年、遠隔患者モニタリングはウェアラブル医療機器ソフトウェア市場のシェアの27.6%を占めており、導入の最も強固な基盤が依然として組織的な医療提供と結びついていることが確認されています。フィットネスおよびウェルネスモニタリングも依然として相当な規模を生み出していますが、その成果が検証済みのケアパスや保険適用プログラムに結びついていない場合、臨床分野での収益化の範囲は限定的です。
慢性疾患管理は2031年までCAGR26.1%で成長すると予測されており、その勢いは、反復的な測定が長期的なケア計画に直接影響を与える疾患と密接に関連しています。CMSのACCESSモデルは、糖尿病、慢性腎臓病、心血管疾患、筋骨格系の痛み、および行動健康を対象としており、これはウェアラブルソフトウェアが長期的に治療成果に影響を与え得るペイシェントジャーニーと密接に一致しています。また、医療システムが退院後の再入院を減らそうとする中、急性期後のケアモニタリングも注目を集めており、服薬遵守や睡眠・ストレスの追跡は、行動医療の現場においてより幅広い意義を見出されています。AIを活用した血糖値予測は、ここにさらなる付加価値をもたらします。なぜなら、予測モデルにより、ソフトウェアが事後的な記録から将来を見据えた介入へと移行できるからです。したがって、ウェアラブル医療機器ソフトウェア市場において、モニタリングが単体のデータサービスではなく、長期的なケアモデルの一部となる分野で、最も力強いアプリケーションの成長が見られます。
地域別分析
2025年、北米は地域別セグメントの39.1%を占め、ウェアラブル医療機器ソフトウェア市場において最大の地域ブロックとなりました。米国がその地位を牽引しているのは、大規模な保険者基盤、体系化されたデジタルヘルス分野の償還経路、そして遠隔モニタリングに対する医療提供者の幅広い受容性が組み合わさっているためです。CMSのACCESSモデルは、ウェアラブルモニタリングの使用事例と密接に連動する慢性疾患ケア分野において、支払いを治療成果に結びつけることで、この環境をさらに強化しています。カナダとメキシコの貢献度は依然として小さいもの、デジタルケアの機能が拡大するにつれ、両国とも病院を拠点とした遠隔モニタリングの導入を拡大し続けています。2025年、北米はウェアラブル医療機器ソフトウェア市場規模の39.1%を占めており、その規模により、ベンダーは企業向け契約とユーザー直接のサブスクリプションモデルのバランスを取る余地が生まれています。
欧州はウェアラブル医療機器ソフトウェア市場において地域別で第2位の規模を占めており、ドイツ、英国、フランスが主要な市場となっています。ドイツが際立っているのは、DiGA(デジタルヘルスケア法)の枠組みにより、デジタルヘルスアプリケーションが保険適用対象となるまでのプロセスが迅速化され、商業的な実験やソフトウェアの普及が後押しされているためです。Diabeloop社が2026年7月にドイツでDBLG2システムを商用リリースした事例は、臨床データが充実している場合、規制順守と商業化がいかに相互に補強し合えるかを示しています。英国では、信頼レベルに基づく遠隔モニタリングプログラムの拡大が続いていますが、NHS(国民保健サービス)での導入において報告されている高い偽陽性アラート率は、ソフトウェアの品質が依然として調達判断を左右していることを示しています。欧州全域において、機密性の高い健康データに関するGDPR(一般データ保護規則)の義務は、クラウド設計、同意の取り扱い、および国境を越えた運用モデルに引き続き影響を及ぼしています。
アジア太平洋地域は、2031年までCAGR26.2%で成長すると予測されており、ウェアラブル医療機器ソフトウェア市場において最も成長が著しい地域セグメントとなっています。この成長は、慢性疾患の大きな負担、デジタルヘルスへの投資拡大、および主要市場における医療の近代化への政府の関与強化によって支えられています。日本では、バイオセンサー連携製品に対するソフトウェアの検証に関する要件が厳格化されている一方、韓国ではデジタルヘルスインフラが拡充され、中国では国際的なベンダーに対し、より現地に即した戦略の採用が求められています。GCC諸国が主導する中東・アフリカ地域、およびブラジルやアルゼンチンが主導する南米地域は、依然として導入が民間医療やプレミアム消費者向けチャネルに集中している初期段階の地域ですが、接続性の拡大やウェアラブルハードウェアの価格低下に伴い、両地域とも恩恵を受ける立場にあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- がん画像診断の需要の高まり
- AIを活用したプロトコルの最適化
- 光子計数および分光精度の向上
- 放射線被ばく線量の低減に向けた圧力
- 腫瘍学におけるワークフローの自動化とトリアージ
- 定量的イメージングに対する保険償還支援
- 市場抑制要因
- プレミアムCTプラットフォームの高い資本コスト
- PACS、RIS、EHR環境における統合の負担
- AI機能に関する臨床的検証と規制上の課題
- サイバーセキュリティおよびデータガバナンスに関する懸念
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 展開モード別
- 従来のAI強化CT
- スペクトルCT
- 光子計数CT
- インターベンショナルCT
- 用途別
- 腫瘍学における診断および病期分類
- 腫瘍のモニタリングおよび治療効果の評価
- 放射線治療計画支援
- 調査および臨床試験
- エンドユーザー別
- 病院
- 画像診断センター
- がん治療センター
- 学術研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Alphabet Inc.(Google Health/DeepMind)
- Microsoft Corporation
- NVIDIA Corporation
- Siemens Healthineers AG
- GE HealthCare Technologies Inc.
- Koninklijke Philips N.V.
- F. Hoffmann-La Roche Ltd
- Tempus AI, Inc.
- Aidoc Medical Ltd.
- Qure.ai Technologies Private Limited
- Heartflow, Inc.
- PathAI, Inc.
- Paige.AI, Inc.
- Ada Health GmbH
- AliveCor, Inc.
- Butterfly Network, Inc.
- Digital Diagnostics, Inc.
- Lunit Inc.
- Ibex Medical Analytics Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日


