


インプラントモニタリングソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Implant Monitoring Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118091
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、インプラントモニタリングソフトウェアの市場規模は、2025年の23億1,000万米ドル、2026年の25億3,000万米ドルから、2031年までに43億米ドルへと拡大すると予測されており、2026年から2031年にかけてCAGR11.18%を記録する見込みです。
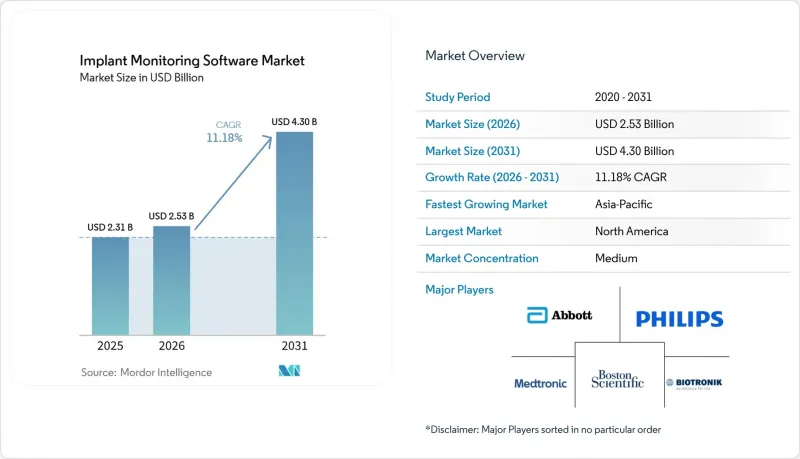
本レポートは、製品タイプ(メーカー純正のモニタリングプラットフォームなど)、モニタリング方式(CIED、ループレコーダーなど)、用途(心不全モニタリングなど)、エンドユーザー(病院など)、導入モデル(クラウドSaaS、オンプレミス、ハイブリッド)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。
世界の植込み型モニタリングソフトウェア市場の動向と洞察
植込み型心臓デバイスの普及拡大
植込み型心臓デバイスの導入台数の増加は、植込み型モニタリングソフトウェア市場に継続的な需要を生み出しています。世界では毎年250万台以上の植込み型心臓電子デバイスが植込まれています。植込み型除細動器(ICD)および心臓再同期療法デバイス(CRT)も、駆出率低下を伴う心不全患者における予防的使用の拡大に支えられ、台数ベースで年間5~6%の成長を続けています。各インプラントには数年にわたるフォローアップ通信が必要であるため、アクティブなモニタリング対象者数は、年間の施術総数から推測されるよりも急速に増加しています。バッテリーの老朽化に伴うデバイスの交換が作業負荷を増大させる一方で、新たに埋め込まれたデバイスも独自のモニタリングスケジュールに入っていきます。2023年のHRS、EHRA、APHRS、およびLAHRSによるコンセンサスでは、継続的な遠隔モニタリングを受けている安定した患者については、対面受診の間隔を最大24ヶ月まで延長することが認められており、ソフトウェアによる定期的なフォローアップが可能な期間が拡大されました。
慢性疾患の増加と高齢患者のモニタリングニーズの拡大
高齢化に伴い、心臓用または神経調節用インプラントの装着や継続的なフォローアップを必要とする患者数が増加しています。心臓用デバイスを埋め込んでいる成人患者は、糖尿病、高血圧、心房細動、あるいはこれらの疾患を同時に複数抱えていることがよくあります。これにより、心臓、活動量、その他の患者の生体信号を統合してケアチームに提供できるプラットフォームの価値が高まっています。したがって、医療提供者が単一のデバイス測定値ではなく、変化する患者の状態をより包括的に把握する必要性が高まるにつれ、インプラントモニタリングソフトウェア市場は恩恵を受けることになります。HeartLogicは、このような状況で使用される多パラメータツールの例であり、34日間の検出期間内における心不全発症の予兆に対する感度は70%と報告されています。このようなツールは、臨床医が変化を早期に認識するのに役立ちますが、埋め込み型モニタリングソフトウェア市場におけるその有用性は、依然として臨床的な検証と明確なケアパスに依存しています。
サイバーセキュリティ、プライバシー、およびコネクテッドデバイスの責任
ワイヤレス接続により遠隔での経過観察が可能になりますが、同時にサイバーセキュリティやプライバシーに関する責任も増大します。FDAが2025年6月に発表した医療機器のサイバーセキュリティに関するガイダンスでは、関連機器に求められる品質システムの考慮事項や市販前申請の内容が説明されています。2026年2月の品質マネジメントシステム規制への移行により、米国の医療機器品質要件はISO 13485:2016に整合され、ソフトウェアサプライヤーの文書作成作業が増加しました。欧州での導入にあたっては、患者の同意、データの保存場所、および送信情報の国境を越えた取り扱いについても対応する必要があります。これらの要件は、大手医療機器メーカーのようなコンプライアンス対応リソースを持たない、小規模なベンダー中立のプロバイダーにとって、より大きな負担となる可能性があります。したがって、埋め込み型医療機器モニタリングソフトウェア市場では、ワークフローや分析機能に加え、信頼性の高いセキュリティ対策においても競争が求められます。
セグメント分析
2025年時点で、メーカー純正のモニタリングプラットフォームは、インプラントモニタリングソフトウェア市場シェアの42.3%を占めていました。この地位は、医療機器のテレメトリーへの直接アクセス、臨床医との確立された関係、および独自のプログラミングワークフローとの統合を反映したものです。多くの診療所では、長年にわたる利用を通じて、これらのプラットフォームを中心に業務プロセスを構築してきました。慣れ親しんだシステムを置き換えることは、医療提供者にとって、研修、ワークフロー、および契約上のコストを発生させる可能性があります。この導入実績により、メーカー独自のプラットフォームは、インプラントモニタリングソフトウェア市場において持続的な優位性を保っています。また、これが、大手メーカーにとって、デバイスの接続性そのものが依然として重要な競争上の特徴であり続けている理由でもあります。
インプラント後のケア管理および実世界エビデンス(REW)プラットフォームは、2031年までCAGR12.5%で成長すると予測されています。これらのプラットフォームは、インプラント後の体系的なエビデンスや、患者のフォローアップを支援するデータに対する需要に応えるものです。植込み型肺動脈圧センサーに対するCMS(米国医療保険サービスセンター)の保険適用には、承認されたエビデンス開発研究への参加が求められており、組織的なデータ収集が保険適用の要件の一部となっています。ベンダー中立型のシステムは、アボット、ボストン・サイエンティフィック、メドトロニック、BIOTRONIKの各社から個別のポータルを利用せざるを得ない、複数のメーカーのデバイスを扱うクリニックの負担を軽減することも可能です。規制当局や医療提供者が承認後のデバイス性能に一層注目するにつれ、市販後調査ツールの重要性が高まっています。また、センサーを搭載したインプラントが歩行、歩数、可動域に関する長期データを生成し始めるにつれ、整形外科用回復管理プラットフォームも台頭してきています。
2025年時点で、モニタリング手法別に見ると、植込み型心臓電子デバイスが植込み型デバイス監視ソフトウェア市場規模の58.4%を占めました。ペースメーカー、ICD、心臓再同期療法デバイスは、確立された大規模な導入基盤を有しており、定期的なデータ取得とアラート管理が必要です。これらのソフトウェアエコシステムには、心拍リズムの検出、バッテリー残量の追跡、リードのモニタリング、および多パラメータ心不全指標が含まれます。米国では、遠隔心臓デバイスサービス向けの確立された請求プロセスが、ソフトウェアの継続的な利用を支えています。CIEDは、その臨床および管理上のワークフローが十分に成熟しているため、依然として中核的なモダリティとなっています。また、デバイスから得られるデータの幅広さは、植込み型モニタリングソフトウェア市場における分析機能やトリアージ機能の継続的な開発を促進しています。
植込み型血行動態センサーは、2031年までCAGR12.1%で成長すると予測されています。CardioMEMSのデータによるエビデンスでは、植込み後90日以内の早期肺動脈圧低下が、心不全を患うメディケア受給者の長期生存率の向上と関連していることが示されています。2025年1月13日より発効するCMSの給付決定では、植込み型肺動脈圧センサーの給付が、CMSが承認したエビデンス開発と結び付けられています。このため、モニタリング情報を収集・整理するソフトウェアは、ケアおよび保険適用審査のプロセスにおいて重要な役割を果たします。心房細動の検出範囲が拡大するにつれ、ループレコーダーの利用も引き続き増加しています。BIOTRONIK社の脊髄刺激プラットフォームが1日あたり200以上の患者データポイントを収集していることから、ニューロモジュレーションデバイスは新たなビジネスチャンスをもたらしています。
地域別分析
2025年、北米は植込み型モニタリングソフトウェア市場の41.1%を占めました。この地域は、成熟した心臓植込みデバイス基盤、確立された遠隔モニタリングのワークフロー、およびメーカー固有およびベンダー中立のプラットフォームプロバイダーが集中しているという利点があります。米国の医療提供者は、遠隔CIEDフォローアップのための体制が十分に整備されており、これがモニタリングソフトウェアの定期的な利用を支えています。また、この地域はセンサー付き整形外科用インプラントにおいても重要な位置を占めています。Zimmer Biomet社のスマート膝関節「Persona IQ」は、Canary Medical社のセンシング技術とmymobility Care Managementプラットフォームを活用し、術後の運動学的情報を提供しています。カナダとメキシコは地域全体の中では規模が小さいもの、回避可能な心不全による再入院への懸念から、遠隔ケアモデルへの注目が高まっています。
欧州は、本分析対象地域の中で2番目に大きな市場です。ドイツは、遠隔CIED管理のための比較的先進的な枠組みを有しており、2025年7月に導入された外来患者向け遠隔モニタリング送信機に関するGOP 40909コードによって、その体制がさらに強化されています。英国、フランス、および北欧諸国では、遠隔CIED管理のための実用的な料金体系が整備されています。イタリアでは20の地域のうち10地域で遠隔管理の保険償還が行われていますが、ポーランドとブルガリアには料金体系がありません。このような資金調達の不均一性により、ソフトウェアベンダーは欧州市場ごとに異なる導入条件や支払い条件に対応しなければなりません。また、医療機器用ソフトウェアや個人データに関するEUの要件も、AI搭載ソリューションの市場参入要件を厳しくする可能性があります。
アジア太平洋地域は、2031年までCAGR12.7%で成長すると予測されています。中国には高齢の心血管疾患患者が多数おり、公立病院ではデジタルヘルスインフラの利用が拡大しています。提供された資料によると、インドは、医療インフラ、民間病院への投資、および遠隔医療政策に支えられ、同地域において心不全ソフトウェアの導入が最も急速に進んでいる国として挙げられています。日本の規制環境は医療機器のソフトウェア更新に関連していますが、韓国やオーストラリアは、同地域において比較的成熟した環境にあります。中東、南米、アフリカは、植込み型モニタリングソフトウェア市場において、依然として導入の初期段階にある地域です。ブラジルとアルゼンチンには、CIEDモニタリングのための制度的基盤がありますが、公的保険による償還は依然として限定的です。GCC諸国は三次医療レベルの心臓センターに投資を行っており、エンタープライズ向けCIEDプラットフォームの新たな顧客基盤を形成しつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 植込み型心臓デバイスの導入台数の拡大
- 慢性疾患の増加と高齢化に伴う患者モニタリングのニーズの高まり
- 対面でのフォローアップから遠隔ケアおよび保険償還に連動したモニタリングへの移行
- AIを活用したアラートの優先順位付けとワークフローの自動化
- マルチブランドインプラントクリニックにおけるベンダー中立の相互運用性--報告不足の課題
- センサー付き整形外科用インプラントによる客観的な回復指標は、報告が不十分です
- 市場抑制要因
- サイバーセキュリティ、プライバシー、およびコネクテッドデバイスの責任
- 医療提供現場ごとの償還額のばらつきと予算の管理主体
- 偽陽性、アラート疲労、および臨床対応能力の制約
- インプラント固有のデータサイロや、心臓以外のワークフローに関するエビデンスの不足、報告不足
- 価値およびサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模および成長予測、金額および数量
- 製品タイプ別
- メーカー独自の監視プラットフォーム
- ベンダー中立型CIED管理プラットフォーム
- 整形外科用インプラントの回復・活動分析プラットフォーム
- 植込み型血行動態および特殊モニタリングプラットフォーム
- 術後ケア管理および実世界データ(REW)プラットフォーム
- 市販後調査およびインプラント・ヴィジランス用ソフトウェア
- モニタリング手法別
- 植込み型心臓電子デバイス
- 挿入型および埋め込み型ループレコーダー
- 埋め込み型血行動態センサー
- センサー付き整形外科用インプラント
- 埋め込み型血糖・代謝モニター
- 埋め込み型神経調節・神経モニタリングデバイス
- 用途別
- 不整脈、バッテリーおよびリードのモニタリング
- 心不全および血行動態モニタリング
- インプラント術後の回復および機能・可動性のモニタリング
- 慢性疾患および生理機能モニタリング
- 遠隔プログラミング、照会およびフォローアップ
- 患者とのつながり、エンゲージメント、および服薬遵守
- 請求、償還および診療ワークフロー管理
- 市販後安全性、リコールおよび性能監視
- エンドユーザー別
- 病院および大学附属病院
- 専門分野および医療機器クリニック
- 外来手術センター
- 在宅ヘルスケアプロバイダー
- インプラントメーカーおよび臨床運営チーム
- 研究機関および受託研究機関
- 展開モデル別
- クラウド型SaaS(Software as a Service)
- オンプレミスおよびプライベートクラウドの導入
- ハイブリッド導入
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Medtronic plc
- Boston Scientific Corporation
- BIOTRONIK SE & Co. KG
- MicroPort Scientific Corporation
- Implicity
- Vector Remote Care
- Canary Medical Inc.
- Zimmer Biomet Holdings, Inc.
- Stryker Corporation
- Smith & Nephew plc
- LifeOmic
- Welkin Health
- Koninklijke Philips N.V.
- Veeva Systems Inc.
- Castor
- Bioexcel Life Sciences
- NeuroPace, Inc.
- CVRx, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日


