


コネクテッド医療機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Connected Medical Device - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122622
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、コネクテッド医療機器の市場規模は2025年に759億9,000万米ドルと評価され、2026年の871億7,000万米ドルから2031年までに1,732億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは14.72%となる見込みです。
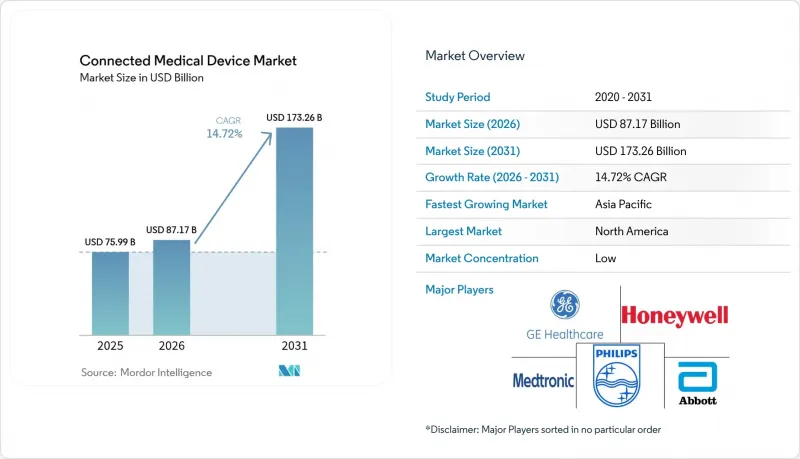
本レポートは、接続技術(Wi-Fi、BLE、NFC、Zigbee、セルラー、LPWAN、衛星IoT)、デバイスタイプ(ウェアラブル、埋め込み型、据え置き型、使い捨てセンサー、携帯型機器)、用途(臨床業務、画像診断、服薬管理など)、エンドユーザー(病院、在宅ケア、患者など)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のコネクテッド医療機器市場の動向と洞察
RPM(遠隔患者モニタリング)の償還拡大によるリアルタイム患者モニタリングの普及
メディケアが2024年に請求コード99453~99458の適用範囲を拡大することを決定したことで、確実な収益源が確立され、これにより医療システムは、高リスクの慢性疾患患者集団を対象とした継続的モニタリングプログラムを拡大するようになりました。再入院率の低減を実証できる医療機器メーカーは、特に治療成果が容易に定量化できる糖尿病や心臓疾患の分野において、価値分析に基づく承認プロセスが迅速化される恩恵を受けています。成果連動型報酬(Pay-for-performance)のインセンティブは民間保険会社にも波及しており、医療提供者が医療機器、ダッシュボード、臨床サービスを統合したターンキープラットフォームを求めるにつれ、ユニット需要をさらに押し上げています。その結果、コネクテッド医療機器市場の受注増加は、節約分のリスクを分担する統合医療ネットワーク(IDN)において最も顕著です。
センサーおよび接続コストの低下がデバイスの小型化を可能に
MEMS部品の価格は2020年以降、年間およそ15~20%低下しており、これによりサプライヤーは、切手サイズのパッケージに複数のセンシング方式を詰め込みながらも、利益率を維持できるようになりました。アボット社の「FreeStyle Libre 3」センサーは、現在同クラスで最小級の量産デバイスの一つであり、サプライヤーがコスト曲線をどのように活用して、バッテリー寿命14日の目立たないウェアラブルデバイスを実現しているかを示しています。部品原価の低下により、費用対効果の基準が依然として厳しいアジア太平洋地域における公共調達入札での参加要件が緩和されています。また、小型化により患者は日常生活の中で目立たずにデバイスを装着できるため、治療遵守率が向上し、サブスクリプション型モニタリングプログラムへの長期的な継続利用が促進されます。
相互運用性を阻害する従来の独自プラットフォーム
依然としてサイロ化されたベッドサイドモニターを運用している病院では、新しい接続モジュールが導入されるたびに、二重入力のワークフローや高額な統合費用に直面しています。HL7 FHIRはデータの流動性を約束していますが、ベンダーによる採用状況にばらつきがあるため、医療提供者はミドルウェアに依存せざるを得ず、その結果、総所有コストが上昇し、更新サイクルが遅延しています。調達チームは、資産の陳腐化リスクを懸念し、実績のあるオープンAPIロードマップを持つサプライヤーにのみ入札を制限することが多く、その結果、ニッチなイノベーターの市場参入が制限され、コネクテッド医療機器市場全体の成長が鈍化しています。
セグメント分析
2025年、Wi-Fiはコネクテッド医療機器市場のシェアの42.78%を占めました。これは、ほとんどの急性期医療施設がすでにエンタープライズWLANアーキテクチャを保有しているためです。同年、アジア太平洋地域全体で1,400億米ドルに達した通信事業者の設備投資に後押しされ、5Gは急成長の軌道に乗り始めました。超低遅延により、電気生理学検査室では、遠隔地でのコンサルテーション向けに高解像度の心臓マッピングデータをストリーミングできるという確信が持てるようになりました。一方、LPWANモジュールにより、新生児モニターのバッテリーパックが小型化され、ウェアラブルなおくるみの中に収まるようになりました。衛星IoTは、災害対応ミッション中の通信障害を補完し、外傷センターのサービスレベル契約で義務付けられている99.999%の稼働率を確保します。
5Gの導入加速は、コネクテッド医療機器市場において、固定ステーションから場所を問わない分析プラットフォームへの構造的な転換を示しています。周波数帯のライセンスがオープンRANフレームワークに移行するにつれ、デバイスメーカーは、複数の管轄区域で自動プロビジョニングされるキャリア非依存型SIMを組み込む柔軟性を得て、世界の製品発売を効率化しています。ITUガイドラインに基づく規制の整合化により、独自の無線周波数試験が削減され、認証リードタイムが最大3ヶ月短縮され、最も成長が著しい輸出市場への参入が加速されます。
2025年には、スマートウォッチのインターフェースに対する消費者の親しみやすさを背景に、ウェアラブルな外部デバイスがコネクテッド医療機器市場のシェアの62.88%を占めました。一方、埋め込み型スマートポンプは、ワイヤレス充電パッドによって交換間隔が延長され、生体吸収性ケーシングによって外科的除去に対する不安が軽減されることから、CAGR18.12%で成長する見込みです。使い捨ての経口摂取型デバイスは、化学療法サイクル中の短期的な感染監視において戦略的なニッチ市場を占めていますが、一方、消費者向け仕様の波形精度を超える精度が求められるテレメトリー病棟においては、固定式モニターが依然として不可欠です。
埋め込み型デバイスは、継続的な投与量調整アルゴリズムによって薬剤の無駄を2桁削減できるため、支払者にとって魅力的です。これにより、初期投資の高さを正当化する定量化可能なコスト削減が実現します。一方、ウェアラブル機器メーカーは、アルゴリズムの更新、安全なストレージ、多言語による指導をバンドルしたクラウドサブスクリプションプランを拡充し、定期的な収益源を確保しようとしています。将来的には、小型化の進展によりカテゴリー間の境界が曖昧になり、ウェアラブル機器の自己管理の容易さと、完全埋め込み型システムの服薬遵守上の利点を兼ね備えた、半埋め込み型パッチが登場すると予想されます。
地域別分析
北米は、メディケアの適用範囲拡大と、AI搭載デバイスの承認期間を短縮したFDAのファストトラック制度のおかげで、2025年の売上高の40.42%を占めました。電子カルテ(EHR)の普及率が高く、民間保険会社による手厚い償還制度があるため、医療提供者は複雑なインターフェースの再開発を行うことなく新しいセンサーを統合でき、地域での導入速度が加速しています。また、この地域には5G対応の病院キャンパスが最も多く設置されており、サプライヤーにとって、ロボット気管支鏡検査のガイダンスなど、低遅延アプリケーションを展開するための理想的な拠点となっています。
アジア太平洋地域は最も急成長している市場であり、1,400億米ドル規模の医療デジタル化プログラムと、国際医療機器規制当局フォーラム(IMDRF)による規制の調和を背景に、2031年までの年間平均成長率(CAGR)は26.58%を記録しています。中国では、優先審査プロセスの合理化により、革新的な心臓用医療機器の承認期間が大幅に短縮され、国内の研究開発投資が促進されるとともに、多国籍企業による合弁事業も誘致されています。インドでは、官民パートナーシップにより、第2級都市全域で遠隔ICUのパイロット事業が支援されており、予算が限られた環境においても、コネクテッド医療機器市場の経済性が実証されています。
欧州では、医療機器規則(MDR)により単一の適合性枠組みが導入され、ベンダーがコンプライアンスコストをより広範な対象市場に分散できるため、着実な拡大が見られます。しかし、臨床エビデンスの基準が厳格化されたことで申請書類の準備に時間がかかり、多くの中小企業がボトルネックを回避するために、2年前から認定機関の枠を確保しようと動いています。中東・アフリカおよび南米は、絶対的な支出額では依然として遅れをとっていますが、特に石油収入に支えられた湾岸諸国や、ブラジルにおけるプライマリケアの改革により、通信インフラの整備が急速に進んでおり、テレメトリーソリューションにとって高い成長が見込まれる新興市場が形成されつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- RPMの保険適用によるリアルタイム患者モニタリングの拡大
- センサーおよび接続技術のコスト低下により、デバイスの小型化が可能になっています
- 5GおよびLPWANの導入により、超低遅延の臨床使用事例が実現
- AIを活用した予測分析が、デバイスの価値提案を向上させています
- 病院の収容能力の制約を背景とした、在宅での慢性期ケアへの移行(アジア太平洋地域)
- ワークフローを最適化するための相互運用可能なデータに対する機関からの需要
- 市場抑制要因
- 相互運用性を阻害するレガシーの独自プラットフォーム
- IoMTエンドポイントを標的としたサイバーセキュリティ侵害の増加
- 新規医療機器分類における規制の複雑さと安全性立証にかかるコスト
- 地方・サービス未充足地域における帯域幅と電力の制約
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
- 接続技術の全体像
- Wi-Fi
- Bluetooth Low Energy(BLE)
- 近距離無線通信(NFC)
- Zigbee
- セルラー(3G/4G/5GおよびLPWAN)
第5章 市場規模と成長予測
- 接続技術別
- Wi-Fi
- Bluetooth Low Energy(BLE)
- 近距離無線通信(NFC)
- Zigbee
- セルラー(3G/4G/5GおよびLPWAN)
- その他のLPWAN
- 衛星IoT
- デバイスタイプ別
- ウェアラブル外部デバイス
- 埋め込み型デバイス
- 据置型デバイス
- 使い捨て/体内に挿入可能なセンサー
- 携帯型診断機器
- 用途別
- 遠隔患者モニタリング
- 臨床業務およびワークフロー管理
- コネクテッド・イメージング
- 服薬管理
- テレICU/インタラクティブ・メディシン
- 予防・ウェルネス・プログラム
- エンドユーザー別
- 病院・健康システム
- 外来手術センター
- 在宅医療
- 患者/消費者
- 研究・診断研究所
- 支払者/保険事業者
- 政府・防衛機関
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- GCC
- トルコ
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Medtronic plc
- Koninklijke Philips N.V.
- Boston Scientific Corporation
- Abbott Laboratories
- Garmin Ltd.
- BIOTRONIK SE and Co. KG
- Honeywell International Inc.
- Stanley Black and Decker, Inc.(Stanley Healthcare)
- NXP Semiconductors N.V.
- GE HealthCare Technologies Inc.
- Siemens Healthineers AG
- DexCom, Inc.
- Omron Healthcare Co., Ltd.
- Masimo Corporation
- ResMed Inc.
- Teladoc Health, Inc.
- Cisco Systems, Inc.
- Hill-Rom Holdings, Inc.
- Capsule Technologies, Inc.
- Oracle Cerner Corporation
- Apple Inc.
- Fitbit LLC
- AliveCor, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


