


AI搭載聴診器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
AI-Powered Stethoscope - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118155
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、AI搭載聴診器市場は、2025年の1億3,270万米ドルから2026年には1億3,963万米ドルへと成長し、2026年から2031年にかけてCAGR6.32%で推移し、2031年までに1億8,966万米ドルに達すると予測されています。
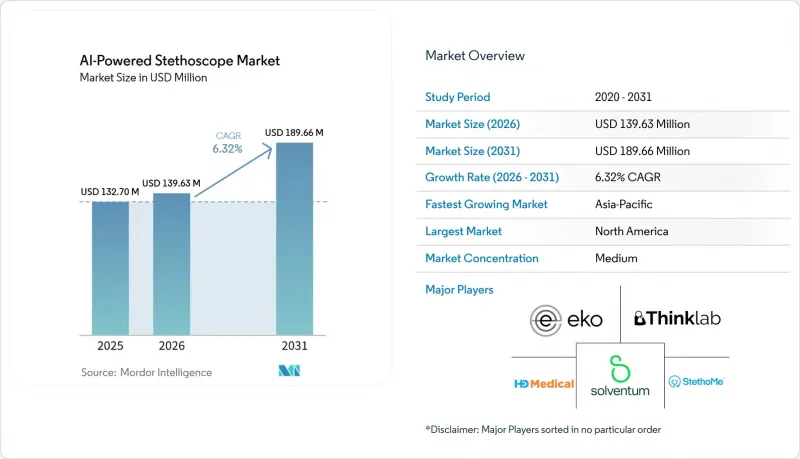
本レポートは、製品タイプ(ワイヤレスAI聴診器、有線AI聴診器)、技術(機械学習、深層学習など)、用途(循環器学、呼吸器学など)、エンドユーザー(病院、診療所など)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のAI搭載聴診器市場の動向と洞察
心血管疾患および呼吸器疾患の負担の増加
多くの医療現場において、日常的な聴診が依然として最初のスクリーニング手順となっているため、心血管疾患の負担は、AI搭載聴診器市場にとって最も明確な需要基盤であり続けています。また、PubMedに登録された研究では、高齢化、運動不足、代謝リスクへの曝露を要因として、2025年から2050年にかけて心血管疾患の有病率が90%増加し、粗死亡率が73.4%上昇すると予測されています。2026年2月、欧州心臓病学会が取り上げた調査によると、3つのプライマリケア施設における357名の患者を対象とした試験で、AI搭載デジタル聴診器は中等度から重度の心臓弁膜症に対し92.3%の感度を示したのに対し、従来の聴診器では46.2%にとどまりました。この性能は、一般診療医が疾患が進行する前に専門医の診察を必要とする患者をより多く特定できるという点で重要です。この傾向は、AI搭載聴診器市場が単なる機器のアップグレードにとどまらず、初診から発見、そして紹介に至るまでのプロセスを短縮する手段としての役割を果たすことを裏付けています。
遠隔医療と遠隔患者モニタリングの拡大
遠隔医療は定着した医療提供チャネルとなっており、これによりAI搭載聴診器市場は、病院外でも共有可能かつ臨床的に活用できる音声を記録できるデバイスへと向かっています。インド政府が支援する「eSanjeevani」プラットフォームでは、1億件以上の診療が行われており、これは最前線の公衆衛生サービスにおいて、仮想ケアのワークフローがいかに大規模なものになっているかを示しています。こうしたワークフローにおいて、デバイスが有用となるのは、記録が文脈を損なうことなく遠隔地の臨床医に送信・保存・確認できる場合に限られます。そのため、アプリ連携機能、構造化された記録、スムーズなファイル転送を備えたワイヤレスプラットフォームが、プライマリケア、在宅ケア、および地方でのスクリーニングプログラムにおいて注目を集めています。短期的には、遠隔診療ワークフローの最前線で実用的なスクリーニングツールを必要とする看護師、救急救命士、地域保健従事者からの需要が最も強いです。遠隔医療がより日常的なものになるにつれ、AI搭載聴診器市場は、対面での聴診作業を、拠点間で共有可能なデジタル臨床エビデンスに変換できる能力によって恩恵を受けています。
初期のデバイスおよびアルゴリズム統合コストの高さ
高い所有コストは、AI搭載聴診器市場における最も明らかな障壁の一つであり続けており、特に調達予算が限られている小規模な診療所や地方の医療システムにおいて顕著です。Eko Health社は「CORE 500」を379米ドル、「Eko+」メンバーシップを年間119.99米ドルで設定しました。一方、Lapsi Health社は2025年10月の発売時に「Keikku 2.0」を375米ドルに価格設定しました。この価格差は重要な意味を持ちます。なぜなら、病院は、個人開業医、プライマリケアチェーン、あるいは公衆衛生プログラムに比べて、サブスクリプション費用をより容易に吸収できる可能性があるからです。課題は機器価格だけにとどまりません。定期的なソフトウェア利用料、アプリのサポート、トレーニング時間、システム統合作業などが、総所有コストを形作るからです。機器の1回限りの調達に慣れている購入者は、明確な償還の道筋がないまま製品に年間ソフトウェア利用料が含まれている場合、導入に慎重になりがちです。償還や予算の扱いがより予測可能になるまでは、AI搭載聴診器市場の普及は、コストに敏感な医療環境よりも、資金力のある医療システムにおいてより強固なものとなるでしょう。
セグメント分析
2025年には、ワイヤレス機器が売上高の43.18%を占め、AI搭載聴診器市場において主要な形態となりました。この優位性は、スマートフォンとペアリングでき、有線接続による録音制限なしにアプリに接続できるBluetooth対応機器に対する、臨床医の明確な好みを反映しています。これらの機器は、記録された音声を医療従事者間で迅速に共有する必要がある外来診療、遠隔医療のワークフロー、在宅医療の環境に最適です。その価値は利便性だけにとどまりません。ワイヤレスでの共有により、セカンドオピニオンや非同期でのレビューもより実用的なものとなるからです。これが、AI搭載聴診器市場において、機動性と高音質を兼ね備えたプラットフォームへの強い関心が寄せられている理由の一つです。
有線デバイスは、最も急成長が見込まれる製品サブセグメントとなる見込みであり、AI搭載聴診器市場における有線プラットフォームの市場規模は、2031年までCAGR7.54%で拡大すると予測されています。医療機関の購入担当者は、より安定した接続、1台あたりのコスト削減、および患者数の多い臨床現場での使いやすさを求める場合、引き続き有線システムを好んでいます。教育病院や学術機関においても、複数の聴診者が研修目的で信頼性の高い再生を必要とする場合、有線構成が重視されています。また、一部の購入者は、管理された臨床環境において、無線通信に伴うセキュリティ上の懸念を軽減するより簡便な手段として、有線伝送を評価しています。
2025年には、機械学習が売上高の39.26%を占め、AI搭載聴診器市場の中心的な位置を占めました。このセグメントは、心音分類における長い開発の歴史と、初期のリーダー企業によって構築された大規模な独自データセットの恩恵を受けています。深層学習の手法は、音の特徴抽出において性能上の利点をもたらしますが、より重い演算リソースを必要とするため、多くの環境においてデバイスへの組み込み利用には依然として制限があります。
自然言語処理(NLP)は、最も急速に成長する技術セグメントになると予想されており、NLP駆動型ソリューションを対象としたAI搭載聴診器市場は、2031年までCAGR8.12%で拡大すると予測されています。この成長は、デバイスが単なる聴診ツールから、記録および意思決定支援プラットフォームへと変化しつつあることに起因しています。「Machine Learning for Health」コミュニティを通じて発表された調査によると、CaReAQAなどの音声言語モデルは、心音や呼吸音の音声データから根拠に基づいた臨床的応答を生成できることが示されました。これは、単純な分類ではなく、説明やワークフロー支援へと向かう幅広い動きを示唆しています。システムが検出した内容を整理し、実用的な言語で説明できる場合、臨床医はその結果をより信頼する傾向があるため、これは重要な点です。
地域別分析
2025年、北米は売上高の41.73%を占め、AI搭載聴診器市場において最大の地域ブロックとなりました。同地域は、早期のFDA承認、強力な企業購買力、およびソフトウェア支援型ベッドサイドツールの導入に対する高い受容性といった利点に恵まれています。米国は依然として中核となる市場であり、Eko Health社は2025年までに世界中で65万台以上のSENSORAデバイスを販売したと報告しています。また、同社は2024年6月にシリーズD資金調達で4,100万米ドルを調達し、AIを活用した心臓・肺疾患の検出を拡大しています。これは、北米のベンダーにとって、データセットの構築、ワークフローの洗練、そして日常診療における医療従事者の理解を深めるためのさらなる機会をもたらすため、重要な意味を持ちます。欧州は、AI搭載聴診器市場において依然として重要な市場です。これは、厳格なエビデンスやプライバシーに関する期待が、臨床的妥当性とより強固なコンプライアンス体制を兼ね備えたプラットフォームに有利に働くためです。
アジア太平洋地域は、AI搭載聴診器市場において最も急速に成長する地域になると予想されており、2031年までのCAGRは8.95%と予測されています。この成長は、未充足のスクリーニングニーズの大きさ、デジタルヘルスケアの提供拡大、そしてテクノロジーを活用した第一線でのケアを通じて専門医のリーチを拡大するという政策上の重点化によって牽引されています。インドが特に注目される理由は、NITI Aayogが専門医の不足と、AIを活用した聴診が第一線の医療従事者が患者を早期にスクリーニングする上で果たす役割の両方を強調したためです。同地域の成長が他地域より速いことは、AI搭載聴診器市場が、高級病院による購入だけでなく、より広範な第一線での使用に適したデバイスを通じて拡大していくことを示唆しています。
中東・アフリカ、南米は、AI搭載聴診器市場において依然として初期段階にあり、インフラの格差や価格への敏感さが、広範な普及を妨げ続けています。それでも、これらの地域では専門医へのアクセス格差や、多くの医療現場における通信環境の不均一性が依然として課題となっているため、長期的な需要は大きいと言えます。手頃な価格、携帯性、そしてオフラインや低帯域幅環境での利用を重視して設計されたプラットフォームは、プレミアムなサブスクリプション型モデルよりも、これらの地域では有利な立場にあります。Sonavi Labsが在宅聴診と安全な情報共有を重視していることは、こうした地域において、機能の充実度よりもシンプルな導入モデルの方が重要となる理由を示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 心血管疾患および呼吸器疾患の負担の増加
- 遠隔医療および遠隔患者モニタリングの拡大
- 診療現場におけるAIを活用した診断意思決定支援
- プライマリケアおよび救急医療現場における迅速なトリアージの必要性
- 臨床ワークフローのデジタル化とEHR統合への需要
- スペシャリティグレードの騒音キャンセレーションおよび信号強化
- 市場抑制要因
- 端末およびアルゴリズムの統合にかかる初期費用の高さ
- 規制上の検証およびアルゴリズムの透明性に関する負担
- コネクテッドデバイスにおけるデータプライバシーとサイバーセキュリティに関する懸念
- 資源が限られている環境における臨床的変革への受容度の低さ
- 供給/バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ワイヤレスAI聴診器
- 有線AI聴診器
- 技術別
- 機械学習
- ディープラーニング
- 自然言語処理
- その他の技術
- 用途別
- 循環器科
- 呼吸器内科
- 小児
- プライマリケア
- その他の用途
- エンドユーザー別
- 病院
- クリニック
- 外来手術センター
- 在宅ケア環境
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- A&D Company, Limited
- ADInstruments Pty Ltd
- Aevice Health
- American Diagnostic Corporation
- Cardionics, Inc.
- CliniCloud
- Contec Medical Systems Co., Ltd.
- Eko Health
- eKuore Medical
- HD Medical Group
- Lapsi Health
- M3DICINE Pty Ltd.
- Meditech Equipment Co., Ltd.
- SensiCardiac
- Solventum
- Sonavi Labs
- StethoMe
- Thinklabs Medical LLC
- Welch Allyn
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日


