


北米の衛星バス:市場シェア分析、産業動向、成長予測(2025年~2030年)
North America Satellite Bus - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日
- 商品コード
- 1693950
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
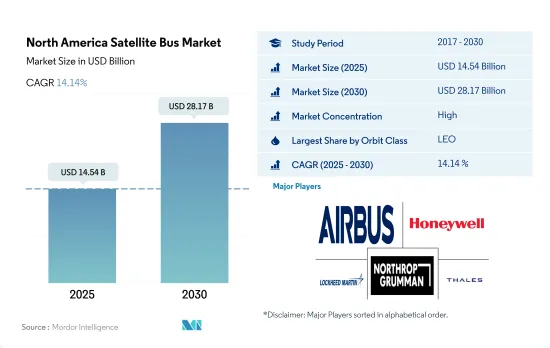
北米の衛星バス市場規模は2025年に145億4,000万米ドルと推定・予測され、2030年には281億7,000万米ドルに達し、予測期間中(2025~2030年)にCAGR 14.14%で成長すると予測されています。
様々な衛星用途でLEO軌道への衛星打ち上げが増加し、市場需要を牽引
- 北米の衛星バス市場は、通信やナビゲーションからリモートセンシングや科学研究まで幅広い用途で、衛星ベースのサービスに対する需要の増加が市場を牽引しています。
- LEO衛星は、地球観測、リモートセンシング、科学研究などの用途で需要があります。LEO衛星には、Boeing502フェニックス、Lockheed MartinLM400、ノースロップ・グラマンGeoStar-3など、さまざまな企業がさまざまなバスソリューションを提供しています。これらのバスは、さまざまなLEO用途をサポートするように設計されています。2017~2022年の間に、約3,021機の衛星がLEOに打ち上げられました。
- 大容量データ伝送、世界カバレッジ、高画質放送機能のニーズが、GEO衛星の需要を牽引しています。GEO軌道では、Boeing702、Lockheed MartinA2100、マキサー・ Technologies1300クラスなど、さまざまな企業が通信・放送ミッションのための革新的なソリューションを提供しています。これらのバスは、衛星を利用したサービスに長期間安定したサービスを提供するよう設計されています。2017~2022年の間に、約33機の衛星がGEOに打ち上げられました。
- MEO衛星は通信やナビゲーションなどの用途に使用されます。MEO衛星の需要は、大容量データ伝送、ナビゲーション能力の向上、先進的画像技術の必要性によって牽引されています。Airbus社、Boeing社、Lockheed Martin社などの企業は、Airbus社のユーロスター・ネオ、Boeing社の702MP、Lockheed Martin社のLM2100など、通信やナビゲーションのミッションに先進的ソリューションを提供しています。2017~2022年にかけて、約7機の衛星がMEOに打ち上げられました。このような開発により、市場全体は2023~2029年にかけて17%の成長が見込まれています。
北米の衛星バス市場動向
燃料効率と運用効率向上の動向が見られる
- 衛星バス(または宇宙船バス)は、衛星や宇宙船の本体であり構造部品であり、その中にペイロードやすべての科学機器が搭載されます。さらに、軍事と民生の二重目的での商業衛星プラットフォームの利用拡大が、衛星バス市場を押し上げています。衛星通信は5Gインフラにとって不可欠な要素になると考えられています。地上と衛星間のシームレスな接続性を提供するため、衛星輸送コンジットは全体的な通信マップに統合されつつあります。これにより、都市部や農村部で衛星サービスを拡大する新たな機会が生まれます。
- 中国は、宇宙ベースの能力増強に向けて多大な資源を投入しています。同国はアジア太平洋で最多の超小型衛星を打ち上げています。2022年4月、中国の新興企業SpaceWishの超小型衛星がCZ-2C(3)ロケットに搭乗してLEOに打ち上げられました。XINGYUAN-2は6Uのリモートセンシング用キューブサットで、重量は約7.5kgです。
- 加えて、超小型衛星や超小型衛星の自主開発は、インドの産業が力を入れているセグメントのひとつです。多くの新興企業や大学が、国内の様々なレベルでこれらの衛星を開発しています。例えば、2018年12月、Exseed SpaceはExseedSAT 1と名付けられた超小型衛星を打ち上げ、無線アマチュアに重要な通信を提供しました。これはインド初の民間所有の衛星の宇宙進出でした。オーストラリア、マレーシア、韓国、シンガポールなどの国も超小型衛星の開発に投資しています。
各宇宙機関の宇宙開発費の増加は、衛星産業にプラスの影響を与えると予想されます。
- 北米の宇宙プログラムへの政府支出は、2021年には約200億米ドルに達します。この地域は、世界最大の宇宙機関であるNASAが存在する、宇宙イノベーションと研究の震源地です。以来、このセグメントへの大規模な投資は、他の様々なサブシステム部品メーカーを引き付け、彼らに機会を創出しています。
- この地域では、2022年に米国政府が宇宙プログラムに240億米ドル近くを投じ、世界で最も宇宙開発費を投じた国となっています。カナダ政府によると、米国とは別に、カナダの宇宙部門はカナダのGDPに23億米ドルを上乗せし、1万人を雇用しています。カナダ政府の報告によると、カナダの宇宙関連企業の90%は中小企業です。カナダ宇宙庁(CSA)の予算は控えめで、2022~23年の予算支出見込み額は3億2,900万米ドルです。
- 調査と投資助成に関しては、この地域の政府と民間セクタは、宇宙セグメントの研究とイノベーションのために専用の資金を用意しています。各機関は、義務と呼ばれる金銭的約束をすることで、利用可能な予算資源を費やしています。例えば、2023年2月まで、米国航空宇宙局(NASA)は研究助成金として3億3,300万米ドルを分配しました。
北米の衛星バス産業概要
北米の衛星バス市場はかなり統合されており、上位5社で71%を占めています。この市場の主要企業は、Airbus SE、Honeywell International Inc.、Lockheed Martin Corporation、Northrop Grumman Corporation、Thalesです。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月のアナリストサポート
目次
第1章 エグゼクティブサマリーと主要調査結果
第2章 レポートのオファー
第3章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
- 調査手法
第4章 主要産業動向
- 衛星の小型化
- 衛星質量
- 宇宙開発への支出
- 規制の枠組み
- カナダ
- 米国
- バリューチェーンと流通チャネル分析
第5章 市場セグメンテーション
- 用途
- 通信
- 地球観測
- ナビゲーション
- 宇宙観測
- その他
- 衛星質量
- 10~100kg
- 100~500kg
- 500~1,000kg
- 10kg以下
- 1,000kg以上
- 軌道クラス
- GEO
- LEO
- MEO
- エンドユーザー
- 商業
- 軍事・政府
- その他
第6章 競合情勢
- 主要な戦略動向
- 市場シェア分析
- 企業情勢
- 企業プロファイル
- Airbus SE
- Ball Corporation
- Honeywell International Inc.
- Lockheed Martin Corporation
- Nano Avionics
- NEC
- Northrop Grumman Corporation
- Sierra Nevada Corporation
- Thales
第7章 CEOへの主要戦略的質問
第8章 付録
- 世界概要
- 概要
- ファイブフォース分析フレームワーク
- 世界のバリューチェーン分析
- 市場力学(DROs)
- 情報源と参考文献
- 図表一覧
- 主要な洞察
- データパック
- 用語集



