


アジア太平洋のリモートセンシング衛星- 市場シェア分析、産業動向と統計、成長予測(2025年~2030年)
Asia-Pacific Remote Sensing Satellites - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 195 Pages
- 納期
- 2~3営業日
- 商品コード
- 1693928
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
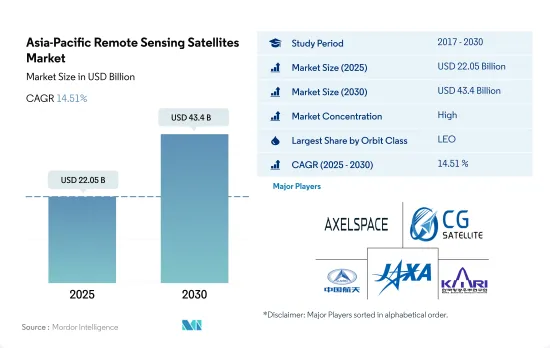
アジア太平洋のリモートセンシング衛星市場規模は、2025年には220億5,000万米ドルと推定され、2030年には434億米ドルに達すると予測され、予測期間中(2025~2030年)のCAGRは14.51%で成長する見込みです。
LEO衛星が市場需要を大きく牽引
- アジア太平洋では、地球低軌道(LEO)、地球中軌道(MEO)、静止軌道(GEO)など、幅広い衛星軌道に対応する衛星バスの需要が大幅に増加しています。
- LEO衛星は、地球観測、気象予報、通信など様々な用途で利用されるようになってきています。LEO衛星の需要は特に中国で強く、SpacetyやChang Guang Satellite Technologyといった企業がLEOミッション用の衛星バスを提供しています。中国は、「高芬」シリーズの衛星を打ち上げるなど、この市場に積極的に参入しています。
- MEO衛星は、GPSやガリレオのような世界ナビゲーションや測位サービスにとってますます重要になってきています。アジア太平洋では、日本が「みちびき」シリーズのMEO航法衛星を打ち上げて、このセグメントをリードしてきました。中国も北斗システムを打ち上げてMEO衛星に投資しています。
- GEO衛星は、テレビやインターネットなどの通信・放送サービスにとって特に重要です。GEO衛星の需要は特にインドで強く、ISROやAntrix Corporation Ltdなどの企業が通信ミッション用の先進的衛星バスを開発しています。中国もGEO衛星に多額の投資を行っており、中興衛星シリーズを打ち上げています。
アジア太平洋のリモートセンシング衛星市場動向
衛星の小型化需要の高まりが市場を牽引
- 小型衛星は、計算、電子機器の小型化、包装の進歩を活用して、先進的ミッション能力を生み出します。超小型衛星は他のミッションと宇宙空間を共有できるため、打ち上げコストを大幅に削減できます。
- アジア太平洋の需要は、主に中国、日本、インドが牽引しており、これらの国は毎年最も多くの小型衛星を製造しています。過去3年間で打ち上げ数は減少しているもの、これらの国の衛星市場は引き続き大きな可能性を秘めています。新興企業や超小型・超小型衛星開発プロジェクトへの継続的な投資が、この地域の収益成長を押し上げると予想されます。2017~2022年にかけて、この地域の様々な参入企業によって550機以上の超小型衛星が軌道に投入されました。
- 中国は、宇宙ベースの能力増強に向けて多大な資源を投資しています。同国はアジア太平洋で最も多くの超小型衛星を打ち上げています。2022年4月、中国の新興企業SpaceWishの超小型衛星がCZ-2C(3)ロケットでLEOに打ち上げられました。XINGYUAN-2は重さ約7.5kgの6Uリモートセンシング・キューブサットです。
- シンガポールは超小型衛星製造のパイオニアとなっており、科学ミッション用に毎年いくつかのモデルが設計されています。2019年にJAXAが打ち上げたSpooQy-1 NanoSatは、シンガポール国立大学の量子技術センター(CQT)が発案したものです。3,000cm3の衛星の重量はわずか2.6kgで、宇宙空間における量子もつれの物理現象を実証するために設計されており、実証されれば宇宙空間での量子通信が解き放たれ、2030年までに200億米ドル相当の投資を呼び込む可能性があります。
市場における投資機会の増加が宇宙プログラムへの支出を促進
- アジア太平洋における宇宙関連活動の増加を考慮し、衛星メーカーは急速に台頭する市場の可能性を利用するため、生産能力を強化しています。アジア太平洋で強固な宇宙インフラを持つ著名な国は、中国、インド、日本、韓国です。中国国家宇宙局は、国家民間宇宙インフラと地上施設の強化を含む、2021~2025年までの宇宙探査の優先事項を発表しました。この計画の一環として、中国政府は衛星インターネットサービスを提供するための1万3,000基の衛星コンステレーション開発のために中国衛星ネットワークグループを設立しました。
- 2022年、日本の予算案によると、日本の宇宙予算は14億米ドルを超え、これには11の省庁の宇宙活動への投資が含まれています。これらの活動には、H3ロケット、技術検査衛星9号、情報収集衛星(IGS)計画の開発が含まれます。インドは第三者打上げサービスの世界的リーダーとなっており、新しい打上げプラットフォームの研究開発プログラムもいくつか進行中です。22年度のインドの宇宙開発予算案は18億3,000万米ドルでした。
- 韓国の宇宙計画は、他国がコア技術の移転に消極的なため、進展が遅れています。2022年、科学情報通信省は、人工衛星、ロケット、その他の重要な宇宙機器の製造のために6億1,900万米ドルの宇宙予算を発表しました。多くの東南アジア諸国も最近、宇宙技術への投資を開始しています。2021年3月現在、インドネシア政府は、官民連携(PPP)スキームを利用して、超高速スループット衛星(SATRIA)の製造を継続するために5億4,500万米ドルを確保しています。
アジア太平洋のリモートセンシング衛星産業概要
アジア太平洋のリモートセンシング衛星市場はかなり統合されており、上位5社で96.77%を占めています。この市場の主要企業は、Axelspace Corporation、Chang Guang Satellite Technology、China Aerospace Science and Technology Corporation(CASC)、Japan Aerospace Exploration Agency(JAXA)、Korea Aerospace Research Institute(KARI)です。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月のアナリストサポート
目次
第1章 エグゼクティブサマリーと主要調査結果
第2章 レポートのオファー
第3章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
- 調査手法
第4章 主要産業動向
- 衛星の質量
- 衛星の小型化
- 宇宙開発への支出
- 規制の枠組み
- オーストラリア
- 中国
- インド
- 日本
- ニュージーランド
- シンガポール
- 韓国
- バリューチェーンと流通チャネル分析
第5章 市場セグメンテーション
- 衛星質量
- 10~100kg
- 100~500kg
- 500~1,000kg
- 10kg以下
- 1,000kg以上
- 軌道クラス
- GEO
- LEO
- MEO
- 衛星サブシステム
- 推進ハードウェアと推進剤
- 衛星バスとサブシステム
- 太陽電池アレイと電源ハードウェア
- 構造、ハーネス、機構
- エンドユーザー
- 商業
- 軍事・政府
- その他
第6章 競合情勢
- 主要な戦略動向
- 市場シェア分析
- 企業情勢
- 企業プロファイル
- Airbus SE
- Axelspace Corporation
- Chang Guang Satellite Technology Co. Ltd
- China Aerospace Science and Technology Corporation(CASC)
- Esri
- GomSpaceApS
- IHI Corp
- ImageSat International
- Indian Space Research Organisation(ISRO)
- Japan Aerospace Exploration Agency(JAXA)
- Korea Aerospace Research Institute(KARI)
- Lockheed Martin Corporation
- Maxar Technologies Inc.
- Mitsubishi Heavy Industries
- Northrop Grumman Corporation
- Planet Labs Inc.
- Spire Global, Inc.
- Thales
第7章 CEOへの主要戦略的質問
第8章 付録
- 世界概要
- 概要
- ファイブフォース分析フレームワーク
- 世界のバリューチェーン分析
- 市場力学(DROs)
- 情報源と参考文献
- 図表一覧
- 主要な洞察
- データパック
- 用語集
アジア太平洋のリモートセンシング衛星- 市場シェア分析、産業動向と統計、成長予測(2025年~2030年)
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 195 Pages
- 納期
- 2~3営業日


