


リモートセンシング衛星:市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
Remote Sensing Satellites - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 203 Pages
- 納期
- 2~3営業日
- 商品コード
- 1690876
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
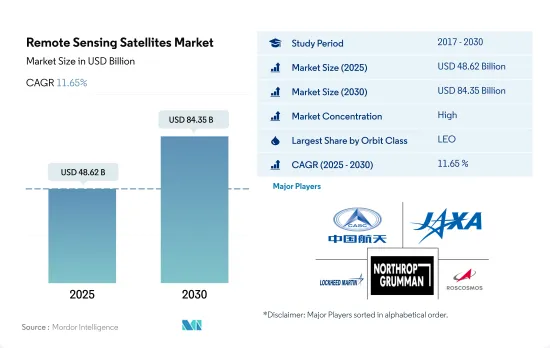
リモートセンシング衛星の市場規模は2025年に486億2,000万米ドルと推定・予測され、2030年には843億5,000万米ドルに達し、予測期間(2025-2030年)のCAGRは11.65%で成長すると予測されています。
LEO衛星の需要が市場を牽引し、2029年には79.5%のシェアを記録
- 様々なリモートセンシング衛星が、その設計や主な目的に応じて様々な距離で地球を周回しています。これらの衛星は、目的や用途に応じて打ち上げられたり、異なる軌道に投入されたりします。軌道に投入される衛星にはそれぞれ利点と課題があり、カバー範囲の拡大やエネルギー効率の低下などがあります。
- 2017年から2022年の間に打ち上げられたリモートセンシング衛星の約90%*は、地球観測や科学などの用途のために低軌道に配置されました。これは、この軌道が地球に近いため、空間的な高解像度画像を遅延なく送信するのに役立つからです。したがって、この軌道の利点の増加に伴い、LEO軌道に配備されるこれらの衛星の需要は予測期間中に増加すると予想されます。同様に、2017~2022年の間に、MEO軌道で打ち上げられた56機の衛星のうち、46機はナビゲーション/全地球測位目的で建設されました。GEO軌道の147衛星のうち、105衛星が通信用途に配備されています。
- 電子情報、地球科学/気象学、レーザーイメージング、光学イメージング、気象学などの目的でリモートセンシング衛星の利用が増加しており、予測期間中、リモートセンシング衛星市場の需要を牽引すると予想されます。
アジア太平洋地域は予測期間中最も高い成長が見込まれる
- 世界のリモートセンシング衛星市場は、高速インターネット、通信サービス、さまざまな業界におけるデータ転送の需要増加を背景に、今後数年間で大きく成長すると予想されます。北米、欧州、アジア太平洋は、市場シェアと収益創出において主要な地域です。2017-2022年の間に、合計147機のリモートセンシング衛星が製造・打ち上げられました。
- 北米は、ボーイング、ロッキード・マーチン、ノースロップ・グラマンなど複数の大手市場プレーヤが存在するため、世界のリモートセンシング衛星市場を独占すると予想されています。米国政府も先進衛星技術の開発に多額の投資を行っており、これが北米市場の成長を促進すると見られています。2017-2022年の間、この地域は製造されたリモートセンシング衛星全体の30%を占めています。
- 欧州のリモートセンシング衛星市場は、高速インターネットや通信サービスの需要増加により、大幅な成長が見込まれています。欧州宇宙機関(ESA)は、先進的な衛星技術の開発に多額の投資を行っており、同地域の市場成長を牽引すると期待されています。2017-2022年の間、この地域は製造されたリモートセンシング衛星全体の11%を占めています。
- アジア太平洋は、中国、インド、日本などの国々で衛星ベースの通信サービスやナビゲーションシステムの需要が増加しているため、リモートセンシング衛星市場で大きな成長が見込まれています。2017-2022年の間に、この地域は製造されたリモートセンシング衛星全体の59%を占めました。
世界のリモートセンシング衛星市場動向
全地域で衛星小型化需要の高まりが市場を牽引
- 小型衛星は従来の衛星のほぼすべての機能をわずかなコストで実行できるため、小型衛星コンステレーションの構築、打ち上げ、運用の実行可能性が高まっています。北米の需要は、毎年最も多くの小型衛星を製造している米国が主に牽引しています。北米では2017年から2022年にかけて、合計596機の超小型衛星が様々な地域のプレーヤーによって軌道に投入されました。NASAも現在、これらの衛星の開発を目的としたいくつかのプロジェクトに関与しています。
- 欧州の需要は主にドイツ、フランス、ロシア、英国が牽引しており、毎年最も多くの小型衛星を製造しています。2017年から2022年にかけて、50機以上の超小型・超小型衛星が様々な地域のプレーヤーによって軌道に投入されました。電子部品とシステムの小型化と商業化が市場参入企業を牽引し、その結果、現在の市場シナリオを活用し、強化することを目指す新たな市場プレーヤーが出現しています。例えば、英国を拠点とする新興企業Open CosmosはESAと提携し、約90%の競争力あるコスト削減を実現しながら、エンドユーザーに商業用超小型衛星打ち上げサービスを提供しています。
- アジア太平洋の需要は、主に中国、日本、インドが牽引しており、これらの国は年間最大数の小型衛星を製造しています。2017-2022年の間に、190機以上の超小型衛星が様々な地域のプレーヤーによって軌道に投入されました。中国は宇宙ベースの能力増強に向けて多大な資源を投入しています。同国はこれまでアジア太平洋で最も多くの超小型衛星を打ち上げてきました。
衛星製造への投資機会が市場を牽引
- 北米では、宇宙計画のための世界政府支出が2021年に過去最高の約1,030億米ドルに達しました。この地域は、世界最大の宇宙機関であるNASAが存在する、宇宙イノベーションと研究の震源地です。2022年、米国政府は宇宙プログラムに約620億米ドルを支出し、宇宙プログラムへの支出額が世界一となりました。米国では、連邦政府機関は毎年323億3,000万米ドル相当の資金を議会から得ています。
- 欧州諸国は、宇宙領域におけるさまざまな投資の重要性を認識しており、世界の宇宙産業で競合を維持するために、革新的な活動への支出を増やしています。2022年11月、ESAは、地球観測における欧州のリードを維持し、航法サービスを拡大し、米国との宇宙探査におけるパートナーであり続けることを目的として、今後3年間で宇宙資金を25%増額することを提案したと発表しました。欧州宇宙機関(ESA)は、2023年から2025年にかけての約185億ユーロの予算を支持するよう22カ国に求めています。ドイツ、フランス、イタリアが主な拠出国です。
- アジア太平洋地域における宇宙関連活動の増加に伴い、2022年、日本の予算案は宇宙予算の増額を記録し、その額は14億米ドルを超えました。これには、H3ロケット、技術試験衛星9号、情報収集衛星(IGS)計画の開発が含まれます。同様に、22年度のインドの宇宙開発予算案は18億3,000万米ドルでした。2022年、韓国の科学情報通信省は、人工衛星、ロケット、その他の主要な宇宙機器の製造のために6億1,900万米ドルの宇宙予算を発表しました。
リモートセンシング衛星産業の概要
リモートセンシング衛星市場はかなり統合されており、上位5社で85.94%を占めています。この市場の主要企業は以下の通りです。China Aerospace Science and Technology Corporation(CASC), Japan Aerospace Exploration Agency(JAXA), Lockheed Martin Corporation, Northrop Grumman Corporation and ROSCOSMOS(sorted alphabetically).
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 エグゼクティブサマリーと主な調査結果
第2章 レポートのオファー
第3章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
- 調査手法
第4章 主要産業動向
- 衛星の質量
- 衛星の小型化
- 宇宙開発への支出
- 規制の枠組み
- 世界
- オーストラリア
- ブラジル
- カナダ
- 中国
- フランス
- ドイツ
- インド
- イラン
- 日本
- ニュージーランド
- ロシア
- シンガポール
- 韓国
- アラブ首長国連邦
- 英国
- 米国
- バリューチェーンと流通チャネル分析
第5章 市場セグメンテーション
- 衛星質量
- 10-100kg
- 100-500kg
- 500-1000kg
- 10kg未満
- 1000kg以上
- 軌道クラス
- ジオ
- LEO
- MEO
- 衛星サブシステム
- 推進ハードウェアと推進剤
- 衛星バスとサブシステム
- 太陽電池アレイと電源ハードウェア
- 構造、ハーネス、機構
- エンドユーザー
- 商業
- 軍事・政府
- その他
- 地域
- アジア太平洋
- 欧州
- 北米
- 世界のその他の地域
第6章 競合情勢
- 主要な戦略動向
- 市場シェア分析
- 企業情勢
- 企業プロファイル.
- Airbus SE
- Ball Corporation
- China Aerospace Science and Technology Corporation(CASC)
- ESRI
- GomSpaceApS
- IHI Corporation
- Indian Space Research Organisation(ISRO)
- Japan Aerospace Exploration Agency(JAXA)
- Lockheed Martin Corporation
- Maxar Technologies Inc.
- Northrop Grumman Corporation
- Planet Labs Inc.
- ROSCOSMOS
- Spire Global, Inc.
- Thales
第7章 CEOへの主な戦略的質問
第8章 付録
- 世界概要
- 概要
- ファイブフォース分析フレームワーク
- 世界のバリューチェーン分析
- 市場力学(DROs)
- 情報源と参考文献
- 図表一覧
- 主要洞察
- データパック
- 用語集
リモートセンシング衛星:市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 203 Pages
- 納期
- 2~3営業日


