


アジア太平洋の非乳製品牛乳:市場シェア分析、産業動向、成長予測(2025年~2030年)
Asia-Pacific Non-Dairy Milk - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 215 Pages
- 納期
- 2~3営業日
- 商品コード
- 1693858
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
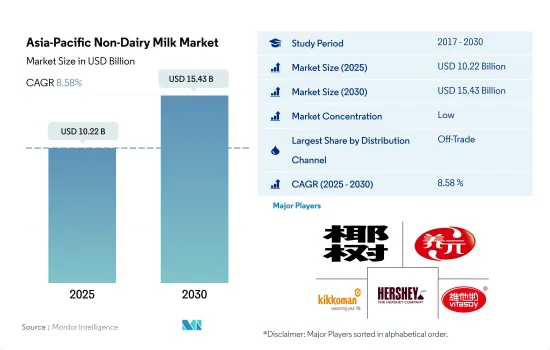
アジア太平洋の非乳製品牛乳市場規模は、2025年に102億2,000万米ドルと推定され、2030年には154億3,000万米ドルに達すると予測され、予測期間中(2025~2030年)のCAGRは8.58%で成長すると予測されます。
組織小売チャネルの強力な浸透が市場成長を促進
- 2017~2022年にかけて、アジア太平洋の小売市場は、非商業的小売が支配的でした。2022年には、商業外小売が93.64%のシェアを占めています。この地域の消費者は、植物性ミルクを購入する際の利便性の高さから、取引外小売に強く惹かれています。
- 2022年のアジア太平洋におけるオントレード小売のシェアは6.36%でした。クイックサービスレストランのようなオンチャネルでは、植物性ミルクの価格は固定されているが、消費者はオフチャネルでいくつかの選択肢を持っています。アジア太平洋では、オフチャネルは植物性ミルクを低価格から中価格、高価格まで様々な価格で提供しています。例えば、これらの小売業者が販売するオートミルクは255インドルピーから764インドルピーまです。さまざまな価格帯の植物性ミルクが入手可能であることは、消費者の購買力を促進します。
- アジア太平洋では、小売業者は無糖、チョコレート、バニラなど、さまざまな風味の植物性ミルクを提供することに注力しています。しかし、これらの小売業者は、使用されている原料や使用されている種子のタイプなど、製品仕様に関する完全な情報を提供していない場合があります。その結果、消費者は植物由来のミルク飲料を商取引外の方法で購入することを好みます。
- 過去3年間(2020~2023年)において、専門店は消費者により高い商品認知度を提供するため、取引外モードにおいて大きな需要を経験しています。植物性ミルクに対する需要の高まりを考慮すると、この地域の流通セグメント全体は2022年と比較して2025年には9.78%の成長が見込まれます。
政府の支援、ヴィーガニュアリーキャンペーン、植物性ミルクをメニューに導入する外食産業やカフェなど数多くの要因が市場拡大に拍車をかけています。
- アジア太平洋市場は、2019~2023年にかけて植物性ミルクの販売額が全体として9%の成長率を記録しました。植物性ミルクは、同地域の乳製品代替市場の大部分を占めています。中国、日本、韓国は植物性ミルクの主要消費国です。2023年には、これら3カ国の合計がこの地域の植物性ミルク消費全体の74%のシェアを占めています。韓国では、消費者の約74%が植物性ミルクを選択し、27%が他の代替乳製品を消費しています。
- 2022年、インドはVeganuaryキャンペーンへの参加者数が世界で3番目に多く、約6万人が参加しました。これは、同国における植物性代替食品への関心の高まりを浮き彫りにしています。オーストラリアでは、2022年に1人当たり1週間に約半量の代用乳が消費されました。
- アジア太平洋のベジタリアンやヴィーガンは、天然の乳製品を使ったミルクと比較して、植物由来の代替ミルクが人間の栄養と健康にもたらす利点を積極的に宣伝しています。さらに、この地域の政府は乳製品代替企業に投資しています。例えば、2022年にニュージーランド政府は、サウスランドを拠点とするオートミールミルク製造会社、ニュージーランド・ファンクショナル・フーズを支援するために600万米ドルを拠出しました。
- 飲食店やコーヒーショップは、消費者の需要を満たすため、植物由来の商品を仕入れています。900以上の店舗を持つインド最大のコーヒーチェーン、カフェ・コーヒー・デイは、2022年に様々な植物性飲料の提供を開始し、同地域のオントレード販売を牽引しています。韓国では、スターバックスでオートミルクをメニューに導入した結果、最初の1ヵ月だけで20万本以上のオートミルク飲料が販売されました。同地域では2024~2027年の間に、オンチャネルを通じた植物性ミルクの売上が11%成長すると予想されています。
アジア太平洋の非乳製品ミルク市場動向
この地域におけるヴィーガン人口の増加と牛乳アレルギーの増加が、この地域における植物性ミルク消費を支えています。
- アジア太平洋では、ヴィーガン人口の増加により、ここ数年、さまざまな種類の植物性ミルクの消費が増加しています。各国でヴィーガンの展示会/見本市や音楽祭が開催されるほどです。例えば、オーストラリアは国民一人当たりの菜食主義者の割合が世界で3番目に高いです。2022年現在、同国には250万人のヴィーガンとベジタリアンがいます。この地域にはヴィーガンの有名人、特に有名シェフが何人もおり、植物由来のライフスタイルを食卓や食文化の主流にする上で重要な役割を果たしています。そのため、従来の牛乳に代わって豆乳を毎日の食事に取り入れる人が増え、地域全体の消費パターンが強化されています。
- 代替乳製品の中では、豆乳やアーモンドミルクのような植物性ミルクが、2022年には地域全体で大半のシェアを占めています。乳製品代替ミルクの消費量では、中国がこの地域の主要国です。植物性ミルクの中でも、大豆飲料は、大豆消費の長年の伝統と広く入手可能なことから、中国では伝統的に最も人気があります。
- 消費者、特に牛乳アレルギーのある消費者は、植物性乳製品の摂取に熱心です。牛乳アレルギーは、幼児によく見られる食物アレルギーのひとつです。日本の消費者の多くは乳糖不耐症で、牛乳や乳製品を摂取しないです。2022年現在、オーストラリアでは、乳幼児の約50人に1人が牛乳アレルギーの兆候を示しています。また、消費者の45%が動物性食品の摂取を積極的に減らそうとしています。したがって、オーストラリアにおける植物性ミルクの一人当たり消費量は、2022~2023年にかけて4.74%増加すると推定されます。
アジア太平洋の非乳製品牛乳産業概要
アジア太平洋の非乳製品牛乳市場はセグメント化されており、上位5社で38.79%を占めています。この市場の主要企業は、Coconut Palm Group、Hebei Yangyuan Zhihui Beverage、Kikkoman Corporation、The Hershey Company、Vitasoy International Holdings Ltdなどです。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 エグゼクティブサマリーと主要調査結果
第2章 レポートのオファー
第3章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
- 調査手法
第4章 主要産業動向
- 一人当たりの消費量
- 原料/商品生産
- 代替乳製品-原料生産
- 規制の枠組み
- オーストラリア
- 中国
- インド
- 日本
- 韓国
- バリューチェーンと流通チャネル分析
第5章 市場セグメンテーション
- 製品タイプ
- アーモンドミルク
- カシューミルク
- ココナッツミルク
- ヘーゼルナッツミルク
- ヘンプミルク
- オートミルク
- 豆乳
- 流通チャネル
- オフトレード
- サブ流通チャネル別
- コンビニエンスストア
- オンライン小売
- 専門店
- スーパーマーケットとハイパーマーケット
- その他(倉庫クラブ、ガソリンスタンドなど)
- オントレード
- オフトレード
- 国名
- オーストラリア
- 中国
- インド
- インドネシア
- 日本
- マレーシア
- ニュージーランド
- パキスタン
- 韓国
- その他のアジア太平洋
第6章 競合情勢
- 主要な戦略動向
- 市場シェア分析
- 企業情勢
- 企業プロファイル
- Blue Diamond Growers
- Bonsoy Beverage Co.
- Coconut Palm Group Co. Ltd
- Hebei Yangyuan Zhihui Beverage Co. Ltd
- Kikkoman Corporation
- Marusan-AI Co. Ltd
- Noumi Ltd
- Oatly Group AB
- The Hershey Company
- Vitasoy International Holdings Ltd
第7章 CEOへの主要戦略的質問
第8章 付録
- 世界概要
- 概要
- ファイブフォース分析フレームワーク
- 世界のバリューチェーン分析
- 市場力学(DROs)
- 情報源と参考文献
- 図表一覧
- 主要な洞察
- データパック
- 用語集