


欧州の飼料用プロバイオティクス-市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
Europe Feed Probiotics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 243 Pages
- 納期
- 2~3営業日
- 商品コード
- 1686234
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
欧州の飼料用プロバイオティクス市場規模は、2025年に6億6,190万米ドルと推定され、2030年には8億3,280万米ドルに達すると予測され、予測期間(2025年~2030年)のCAGRは4.70%で成長すると予測されます。
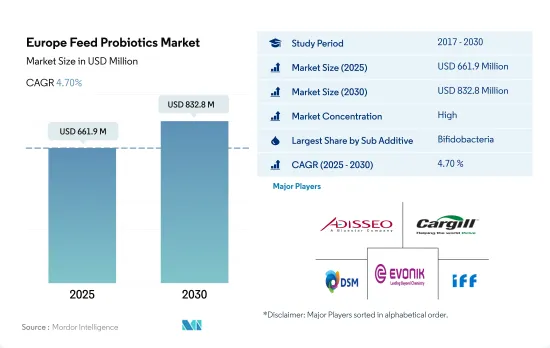
- 2022年には、欧州の飼料添加物市場でプロバイオティクスの市場シェアは7.6%でした。プロバイオティクスの動物飼料への使用は、動物の成長と生産の強化、病原体からの保護、免疫系機能の改善、骨の強化、寄生虫との戦いといった利点があるため増加しています。その結果、飼料用プロバイオティクスの市場価値は2017年から2022年にかけて11.3%増加しました。
- ビフィズス菌と乳酸菌は、欧州で消費される最大の飼料用プロバイオティクス副添加物であり、2022年には同地域の飼料用プロバイオティクス市場額の57.1%を占める。乳酸菌は消化器官を刺激し、病気の原因菌と闘い、ビタミンを生成するのに役立ち、ビフィズス菌は体重増加を助け、動物の健康と成績を向上させる。
- 2022年の欧州の飼料用プロバイオティクス市場では、家禽類が最大の動物種セグメントであり、市場シェア値の36.0%を占めています。このセグメントは予測期間中にCAGR 4.8%で成長すると予測されています。家禽類における飼料プロバイオティクスの利用が増加しているのは、成長パフォーマンスと全体的な健康にプラスの影響を与えるためです。
- スペインは欧州における飼料用プロバイオティクスの主要市場であり、2022年の市場金額の15.5%を占め、フランス(15.3%)、ドイツ(13.6%)がこれに続きます。スペインの市場シェアが高いのは、2022年の飼料生産量が前年比2.6%増加したためです。
- 欧州の飼料用プロバイオティクス市場は予測期間中にCAGR 4.7%を記録すると予測されます。この成長は主に、2017年から2022年の間に2.0%拡大した同地域の総飼料生産量の増加に起因します。さらに、動物製品の需要が増加し続けているため、動物飼料におけるプロバイオティクスの使用は予測期間中に拡大すると予想されます。
- プロバイオティクスは、成長と生産を強化し、動物を病原体から守り、免疫システムと骨の強度を向上させることができるため、畜産業界ではますます人気が高まっています。欧州では、飼料プロバイオティクスは金額ベースで飼料添加物市場の7.7%を占め、2017年から2022年の間に10.8%という大幅な伸びを示しました。
- ビフィズス菌と乳酸菌は、この地域で最も消費されている2つの飼料用プロバイオティクスであり、2022年にはそれぞれ金額ベースで欧州の飼料用プロバイオティクス市場の29.4%と27.6%を占める。これらのプロバイオティクスの高いシェアは、その効果的な性能と機能によるものです。しかし、その他のプロバイオティクス分野は予測期間中に競合的に成長すると予想されます。
- 欧州における飼料用プロバイオティクスの主要市場は、スペイン、フランス、ドイツ、ロシアで、2022年には56.3%を占めました。スペインが最大の市場で、2022年の市場規模は8,980万米ドルでした。2029年には1億2,640万米ドルに達すると予測され、CAGRは5.0%です。これは主に飼料生産量の増加によるもので、2022年には前年比2.5%増となります。
- 英国はこの地域で最も急成長している飼料用プロバイオティクス市場で、予測期間中のCAGRは5.4%と予測されます。この成長は、同国の家畜人口と飼料生産の増加に関連しています。例えば、英国の飼料総生産量は2017年から2022年にかけて4.7%増加しました。
- 欧州の総飼料生産量は2022年に2億6,290万トンで、2017年から2.0%増加しました。飼料生産量の増加と家畜人口の増加が主にこの地域の市場を牽引しています。そのため、欧州の飼料用プロバイオティクス市場は予測期間中にCAGR 4.7%を記録すると予測されます。
欧州の飼料用プロバイオティクス市場動向
欧州は第4位の家禽肉生産国であり、ブロイラー肉生産は家禽肉生産の82.6%を占めており、これが家禽肉生産の需要を促進すると予想されます。
- 欧州は世界有数の鶏肉生産・輸出国であり、2021年の年間鶏肉生産量は約1,340万トンと推定されます。一人当たり年間26.9kgと、同地域で2番目に消費量の多い食肉であるにもかかわらず、欧州内の鶏肉生産量は世界の需要増に追いついていないです。欧州地域で最大の鶏肉生産国は、ポーランド(生産量の19.2%、250万トン)、フランス(12.5%、160万トン)、スペイン(12.3%)、ドイツ(12%)、イタリア(10.4%)です。
- EU域内では、ブロイラー肉生産が2021年の家禽肉生産全体の大半(82.6%)を占め、次いでアヒル肉が3.3%でした。欧州の鶏群は2021年には約24億5,000万羽と登録され、ロシア、フランス、オランダ、ウクライナ、ポーランド、英国が50%以上を占める。産卵鶏のセグメントは、卵消費の増加により欧州全体で成長を経験し、2017年の5,864トンから2021年には613万5,000トンに増加しました。
- 家禽肉の第4位の輸入国、第3位の輸出国である欧州は、世界の家禽肉市場において重要な参入企業です。2021年には、欧州連合はおよそ225万2,000トン(枝肉重量)の家禽肉を英国、ガーナ、ウクライナなど数カ国に輸出します。全体として、家禽類の生産量の増加、家禽製品の需要の増加、卵の消費量の増加が欧州の市場成長の主な促進要因になると予想されます。
82%を占める養魚用飼料の高い需要と水産物の輸入急増が養殖用配合飼料に悪影響を与えた
- 2022年の世界の養殖用配合飼料生産量では、欧州が450万トンの生産量で8.0%という大きなシェアを占めていました。配合飼料生産は、病気のリスクを低減し、飼料効率を改善するための栄養バランスのとれた飼料への需要の高まりによって、2018年から2022年の間に15%の顕著な増加を記録しました。しかし、水産飼料生産は2018年に21.2%の減少を記録し、これは水産物の輸入急増と輸入水産物の相対的な低価格の影響を受けた可能性があり、2018年の配合飼料市場に影響を与えました。
- 欧州地域の主な水産飼料生産国は、トルコ、英国、オランダ、スペイン、イタリア、フランスで、2021年の生産量は1,740万トンで、2018年から1.7%の伸びを示しています。この成長は、人口と一人当たりの水産物消費量の増加に起因しており、これが同地域の養殖生産を牽引しています。このことが、予測期間中に18.2%増加すると予想される配合飼料の需要を促進しています。
- 水産飼料生産は魚類飼料が圧倒的に多く、2022年には82%のシェアを占め、次いでエビ飼料が4.3%、その他の水生種飼料が13.7%となっています。魚の餌はこの地域で最も消費されている水産飼料です。他の水生種に比べて生産量が多いです。水産物と養殖製品への需要の高まりによる養殖セクターの拡大と、食肉の品質に関する意識の高まりが、調査した市場の成長を増大させる主な要因です。
欧州の飼料用プロバイオティクス産業の概要
欧州の飼料用プロバイオティクス市場はかなり統合されており、上位5社で69.03%を占めています。この市場の主要企業は以下の通りです。 Adisseo, Cargill Inc., DSM Nutritional Products AG, Evonik Industries AG and IFF(Danisco Animal Nutrition)(sorted alphabetically).
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月のアナリストサポート
目次
第1章 エグゼクティブサマリーと主な調査結果
第2章 レポートのオファー
第3章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
- 調査手法
第4章 主要産業動向
- 動物頭数
- 家禽
- 反芻動物
- 豚
- 飼料生産
- 水産養殖
- 家禽
- 反芻動物
- 養豚
- 規制の枠組み
- フランス
- ドイツ
- イタリア
- オランダ
- ロシア
- スペイン
- トルコ
- 英国
- バリューチェーンと流通チャネル分析
第5章 市場セグメンテーション
- サブ添加物
- ビフィズス菌
- 腸球菌
- 乳酸菌
- ペディオコッカス
- レンサ球菌
- その他のプロバイオティクス
- 動物
- 水産養殖
- サブアニマル別
- 魚類
- エビ
- その他の養殖種
- 家禽類
- 小動物別
- ブロイラー
- レイヤー
- その他の鳥類
- 反芻動物
- 小動物別
- 肉牛
- 乳牛
- その他の反芻動物
- 豚
- その他の動物
- 水産養殖
- 国名
- フランス
- ドイツ
- イタリア
- オランダ
- ロシア
- スペイン
- トルコ
- 英国
- その他の欧州
第6章 競合情勢
- 主要な戦略動向
- 市場シェア分析
- 企業情勢
- 企業プロファイル.
- Adisseo
- Cargill Inc.
- CHR. Hansen A/S
- DSM Nutritional Products AG
- Evonik Industries AG
- IFF(Danisco Animal Nutrition)
- Kemin Industries
- Kerry Group Plc
- Marubeni Corporation(Orffa International Holding B.V.)
- MIAVIT Stefan Niemeyer GmbH
第7章 CEOへの主な戦略的質問
第8章 付録
- 世界概要
- 概要
- ファイブフォース分析フレームワーク
- 世界のバリューチェーン分析
- 世界市場規模とDRO
- 情報源と参考文献
- 図表リスト
- 主要洞察
- データパック
- 用語集