


中国の電気自動車用電池製造:市場シェア分析、産業動向・統計、成長予測(2025~2030年)
China Electric Vehicle Battery Manufacturing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 95 Pages
- 納期
- 2~3営業日
- 商品コード
- 1636467
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
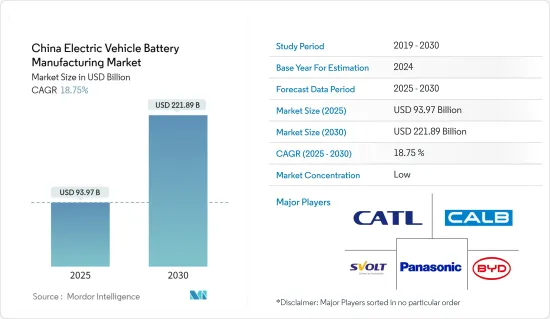
中国の電気自動車用電池製造市場規模は2025年に939億7,000万米ドルと推定され、予測期間(2025~2030年)のCAGRは18.75%で、2030年には2,218億9,000万米ドルに達すると予測されます。
主要ハイライト
- 長期的には、電池生産能力増強のための投資や電池原料コストの低下といった要因が、予測期間中の中国の電気自動車電池製造市場の最も大きな促進要因のひとつになると予想されます。
- その一方で、主要電池原料の輸入依存度は、産業を価格変動や不均衡な開発の影響を受けやすくしています。これは予測期間中、中国の電気自動車用電池製造市場にとって脅威となります。
- 電気自動車に対する長期的な野心的目標は継続しています。この要因は、将来的に市場にいくつかの機会を生み出すと予想されます。
中国の電気自動車電池製造市場動向
市場を独占するリチウムイオン電池タイプ
- 高いエネルギー密度と長いライフサイクルで知られるリチウムイオン電池は、電気自動車メーカーにとって有力な選択肢となっています。この技術は、効率的な電気自動車の生産を保証するだけでなく、消費者の期待と産業のベンチマークの両方を満たしています。
- EVの普及と電池の国内生産を強化するため、中国政府は一連の強力な施策を展開してきました。新エネルギー自動車(NEV)義務化のようなイニシアチブは、補助金や税制優遇措置と並んで、EVセクターの急速な拡大に拍車をかけています。さらに、「メイド・イン・チャイナ2025」イニシアチブは、先進製造業の世界的フロントランナーとしての地位を確固たるものにしようという中国の野心を強調しています。
- 二酸化炭素排出量の削減と大気汚染への取り組みを推進する中国の動きは、EV市場の活況を支える極めて重要な力となっています。クリーンエネルギー自動車を支持する施策により、内燃機関から電気モビリティへの移行が急速に進んでいます。世界最大のEV市場である中国の需要急増を後押ししているのは、都市化、環境意識の高まり、厳しい自動車排ガス規制であり、これらすべてが国産電池の必要性を高めています。
- 2024年5月、中国は電気自動車(EV)用の次世代電池技術の開拓に約60億人民元(8億4,500万米ドル)を投入する予定です。全固体電池(ASSB)は、従来のリチウムイオン電池(LIB)を超える最先端の進歩であり、固体導電性電解質を利用して安全性とエネルギー密度を高めています。EV用電池の大手であるCATLは、その可能性を認識し、この技術的飛躍のために政府の支援を受ける態勢を整えています。
- 中国の大規模な充電インフラ開発は、同国の電気自動車普及にとって極めて重要です。この戦略的投資は、EVユーザーに効率的な充電ソリューションへの容易なアクセスを保証し、EV電池の需要をさらに拡大します。同時に、中国企業は研究開発に資源を投入し、電池技術の改良と生産コストの削減を目指しています。国際的なハイテク企業や研究機関とのコラボレーションが、電池製造におけるイノベーションの起爆剤となっています。
- 例えば、2024年5月、国有企業の上海汽車は、2025年までに完全固体電池をEVブランドに統合し、2026年に量産する計画を発表しました。400Wh/kgを超えるエネルギー密度を誇るこの電池は、少なくとも1,000kmの航続距離を約束します。昨年6月には、国内EVメーカーのニオが、エネルギー密度360Wh/kg、航続距離1,044kmという驚異的な記録を達成した固体電池のテストに成功しています。さらに、SAICが一部を所有するIM Motorsは、4月にIM L6 EVモデルを発表しました。このモデルは、130kWhの電力を持つ超急速充電ソリッドステート・電池を搭載し、1,000kmの航続距離と900Vの超急速充電機能をサポートしています。
- 中国は、900ギガワット時近い製造能力を誇り、世界全体の77%という圧倒的なシェアを誇る。さらに、世界の電池メーカー上位10社のうち6社は中国が占めています。この優位性は、金属採掘から車両生産まで、EVのサプライチェーン全体を中国が包括的に支配していることでさらに強化されています。世界の電気自動車保有台数の半分以上が中国にあり、2023年に1705GWhと記録された中国のリチウムイオン電池セル製造能力は、2027年までに6197GWhに急増すると予測されています。
- このような開発と投資を考えると、今後数年間はリチウムイオン電池の需要拡大とともに、この地域全体でEV用電池の生産が急増すると予想されます。
電池生産能力強化のための投資
- 中国は、電気自動車(EV)の需要急増に対応するため、戦略的に電池生産能力を増強しています。補助金や投資優遇措置などの政府の取り組みが、国内企業の生産能力強化に拍車をかけています。この協調的な取り組みにより、中国はEV用電池製造の世界のトップランナーとしての地位を固め、拡大するEV市場向けにプレミアム電池の安定供給を保証しようとしています。
- 中国全土に新しい電池生産工場が設立され、EV電池製造市場を後押ししています。CATLやBYDのような産業大手は、生産を拡大するために最新鋭の設備を導入しています。先進技術を導入したこれらの最新鋭工場は、生産量と効率の向上を約束し、急増する国内外のEV電池需要を満たす重要な要素となっています。
- スラリーミキサーの浮動入札は、電池生産プロセスを改良する上で極めて重要な役割を果たします。これらのミキサーは、電池材料の配合の均一性を確保し、リチウムイオン電池の品質と性能に直接影響します。このような重要なミキサーの入札を募集することで、中国は電池製造技術を強化するだけでなく、EV電池市場全体の成長と効率を強化し、産業の迅速な拡大を後押ししています。
- 例えば、2024年6月、中国の電池セルメーカーであるGotion High-techは、10分以下で充電できる画期的な電気自動車用電池を発表し、世界的リーダーであるCATLの強力な競争相手として位置づけた。この急速充電イノベーションは、充電時間に関する消費者の懸念に直接対応するものです。ゴティオンは、長距離ハイブリッド車向けのG-Current電池の量産を開始しました。一方、電気自動車用電池の生産ラインも建設中で、年内に量産を開始する予定です。
- 中国政府はEVセクターへの支援を堅持しており、税制優遇措置、メーカーと消費者への補助金、充電インフラの強化などの施策を展開しています。こうしたイニシアチブは、EVの手頃な価格と利便性を向上させ、普及率を高め、ひいては電池材料の需要を増幅させることを目的としています。電池技術の革新もまた、EVの状況を変えつつあります。例えば、BYDはリン酸鉄リチウム(LFP)電池のような新しい化学品を開拓しており、従来のリチウムイオン電池よりもエネルギー密度はわずかに低いもの、より安全で経済的です。こうしたブレークスルーは、EVをより広範な市場に普及させる上で極めて重要です。
- 今後を展望すると、中国のEV用電池製造市場は強気の軌道に乗る態勢を整えています。揺るぎない政府のバックアップ、技術的な進歩、戦略的な産業協力により、中国は世界のEVセグメントで優位性を維持することになります。大手電池メーカーによる生産能力の絶え間ない拡大は、サステイナブルプラクティスへの注力と相まって、必要不可欠な材料への安定した需要をもたらし、EV電池製造セクターの急速な上昇を後押ししています。
- 中国のリチウムイオン電池生産能力は驚異的な1.2テラワット時(TWh)に達し、世界の76%のシェアを占めています。世界の電気自動車の半数以上が中国の道路を走っていることから、この生産能力は2030年までに4.65TWhに急増すると予測されています。
- このような投資と生産拡大は、リチウムイオン電池容量の需要を増幅させると考えられます。
中国の電気自動車用電池製造産業概要
中国の電気自動車用電池製造市場は半分断されています。この市場の主要企業(順不同)は、BYD、Contemporary Amperex Technology Co.Limited、Panasonic Corporation、CALB(China Aviation Lithium Battery)、SVOLT Energy Technologyです。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査範囲
- 市場の定義
- 調査の前提
第2章 エグゼクティブサマリー
第3章 調査手法
第4章 市場概要
- イントロダクション
- 2029年までの市場規模と需要予測(単位:米ドル)
- 最近の動向と開発
- 政府の規制と施策
- 市場力学
- 促進要因
- 電池生産能力増強のための投資
- 電池原料コストの低下
- 抑制要因
- 主要電池材料の輸入依存
- 促進要因
- サプライチェーン分析
- PESTLE分析
- 投資分析
第5章 市場セグメンテーション
- 電池
- リチウムイオン
- 鉛-酸
- ニッケル水素電池
- その他
- 電池形態
- 角型
- 袋型
- 円筒形
- 車両
- 乗用車
- 商用車
- その他
- 推進
- 電池電気自動車
- ハイブリッド電気自動車
- プラグインハイブリッド電気自動車
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 主要企業の戦略
- 企業プロファイル
- BYD Co. Ltd
- Contemporary Amperex Technology Co. Limited
- EnerSys
- GS Yuasa Corporation
- LG Chem Ltd
- Exide Industries
- Panasonic Corporation
- CALB(China Aviation Lithium Battery)
- SVOLT Energy Technology
- EVE Energy
- その他の著名な企業一覧
- 市場ランキング分析
第7章 市場機会と今後の動向
- 電気自動車の長期的な野心的目標