


欧州の電気自動車用電池材料:市場シェア分析、産業動向・統計、成長予測(2025~2030年)
Europe Electric Vehicle Battery Materials - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 1636274
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
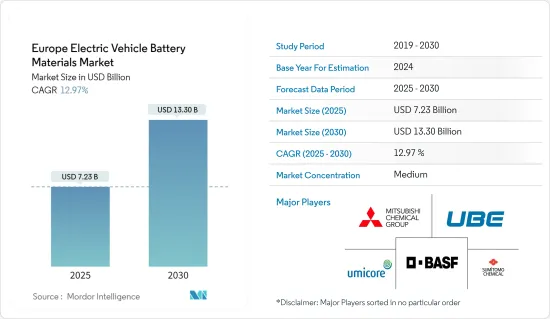
欧州の電気自動車用電池材料市場規模は、2025年に72億3,000万米ドルと推定され、予測期間(2025~2030年)のCAGRは12.97%で、2030年には133億米ドルに達すると予測されます。
主要ハイライト
- 中期的には、電気自動車(EV)販売の伸びと政府の支援的な施策と規制が、予測期間中の電気自動車用電池材料の需要を促進すると予想されます。
- 一方で、電池材料の輸入依存度が高く、サプライチェーンへの影響が市場に悪影響を及ぼす可能性が高いです。
- しかし、エネルギー密度の向上、急速充電、安全性の向上、寿命の延長といった進歩によって電池が進化するにつれて、電気自動車用電池材料市場の参入企業にとって大きな機会が出現します。
- 電気自動車導入の急増に牽引され、ドイツは欧州の電気自動車用電池材料市場で最も急成長している地域となる展望です。
欧州の電気自動車用電池材料市場動向
リチウムイオン電池タイプが市場を独占
- 電気自動車(EV)用リチウムイオン電池の生産は増加傾向にあり、電池材料市場に大きな影響を与えています。この生産量の急増がリチウム需要を押し上げており、この地域でのリチウムの発見が原料コストに顕著な影響を与えています。
- 主要な市場関係者は、リチウムイオン電池の生産を増強し、電池原料の需要増に対応するため、リチウム埋蔵量と研究開発に投資を行っています。新たな埋蔵量が発見されるにつれ、リチウムイオン電池の価格は長期的に下落傾向にあります。
- 例えば、2023年には、電気自動車(EV)と電池エネルギー貯蔵システム(BESS)用の電池価格が139米ドル/kWhまで下落し、13%以上の下落を記録しました。継続的な技術革新と製造の改善により、価格は2025年までに113米ドル/kWhまでさらに下落し、2030年には80米ドル/kWhに達すると予測されています。
- さらに、欧州政府は環境問題への関心の高まりから、EV用リチウムイオン電池の生産を積極的に推進しています。純炭素排出量ゼロの達成に熱心に取り組んでいるこれらの政府は、急増するEV需要に対応するため、リチウムイオン電池の生産を促進する複数のイニシアティブを打ち出しています。
- 例えば、英国政府は2023年11月、リチウムイオン電池を含む電池サプライチェーンを強化するため、5,000万英ポンド(6,300万米ドル)の投資を発表しました。電池戦略は、ゼロ・エミッション車とそのサプライチェーンを重点的に支援し、新たな資本と研究開発資金を2030年まで拡大することを約束しています。このようなイニシアティブは、クリーンエネルギー源としてのリチウムイオン電池の普及を促進し、電池材料の需要を高めることになります。
- さらに、リチウムイオン電池の価格が下落し需要が急増するにつれて、新たな生産工場の設立が電池原料の必要性をさらに高めています。近年、リチウムイオン電池の生産増強を目的とした投資が大幅に増加しています。
- 例えば、フランスは2024年2月、官民双方から100億ユーロ(108億4,000万米ドル)を投じて、リチウムイオン電池を含む電気自動車用電池のギガファクトリー4カ所を今後数年間で全国に設立することを発表しました。このような戦略的投資により、フランスでの電池生産が拡大し、それに伴いリチウムイオン電池材料の需要も高まることが予想されます。
- こうした先進的な取り組みにより、予測期間中にリチウムイオン電池の生産が著しく増加し、EV用電池材料の需要が急増すると予想されます。
著しい成長を遂げるドイツ
- ドイツは、自動車産業とサステイナブルモビリティへの取り組みによって、電気自動車(EV)用電池材料セグメントで重要な役割を果たしています。過去数年間で、ドイツは地域全体で有数のEV生産国になりました。
- 国際エネルギー機関(IEA)によると、ドイツの電気自動車(EV)販売台数は2023年に70万台に達し、2022年の数字と変わらないが、2019年から5.5倍に増加しています。欧州政府が最近打ち出した数多くのプロジェクトやイニシアチブにより、EV販売は今後数年間で大きく成長する態勢が整っています。
- ドイツは、欧州における競合サステイナブル電池セル製造バリューチェーンの確立を目指す欧州電池アライアンスで極めて重要な役割を果たしています。主要EV企業と緊密に協力しながら、ドイツ政府は国内の電池セル生産施設に多額の投資を行っています。
- 2024年1月、スウェーデンのリチウムイオン電池メーカーであるノースヴォルト社は、9億200万ユーロ(9億8,643万米ドル)という多額の国家支援策について欧州連合の承認を得ました。この資金は、ドイツのハイデにEVとハイブリッド車用電池生産工場を設立するためのものです。このような動きは、同地域での電池生産を促進し、EV用電池材料の需要を押し上げることになります。
- ドイツは、先進的な電池・リサイクル技術をリードしています。企業も研究機関も、使用済み電池からリチウム、コバルト、ニッケルなどの貴重な材料を抽出する効率的な方法を革新しています。
- 2024年5月、ポーランドのElemental Strategic Metals(ESM)は、米国の新興企業パートナーであるAscend Elementsと共同で、リチウムイオン電池のリサイクル工場の計画を発表しました。年間2万5,000トンの生産能力で、2024年秋の建設、2026年の稼働を目指しています。このようなベンチャーは、原料の生産を後押しし、EV用電池材料の生産量をさらに高めることになります。
- こうした開発を踏まえると、予測期間中にEV用電池の生産量が増加し、EV用電池材料の需要が顕著に急増するという軌道が予想されます。
欧州の電気自動車用電池材料産業概要
欧州の電気自動車用電池材料市場は適度にセグメント化されています。主要参入企業(順不同)は、BASF SE、Mitsubishi Chemical Group Corporation、UBE Corporation、Umicore、Sumitomo Chemicalなどがあります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査範囲
- 市場の定義
- 調査の前提
第2章 エグゼクティブサマリー
第3章 調査手法
第4章 市場概要
- イントロダクション
- 2029年までの市場規模と需要予測(単位:10億米ドル)
- 最近の動向と開発
- 政府の規制と施策
- 市場力学
- 促進要因
- 電気自動車販売の成長
- 政府の支援施策と施策
- 抑制要因
- 輸入原料供給への依存
- 促進要因
- サプライチェーン分析
- 産業の魅力-ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威製品・サービス
- 競争企業間の敵対関係
- 投資分析
第5章 市場セグメンテーション
- 電池タイプ
- リチウムイオン電池
- 鉛蓄電池
- その他
- 材料
- 正極
- 負極
- 電解液
- セパレーター
- その他
- 地域
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- トルコ
- ノルディック
- その他の欧州
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 主要企業の戦略
- 企業プロファイル
- Sumitomo Chemical Co., Ltd.
- BASF SE
- Mitsubishi Chemical Group Corporation
- UBE Corporation
- Umicore SA
- Contemporary Amperex Technology Co. Limited
- Johnson Matthey
- ENTEK International LLC
- Northvolt
- SGL Carbon
- その他の著名な企業一覧
- 市場ランキング/シェア分析
第7章 市場機会と今後の動向
- 電池技術の進歩
欧州の電気自動車用電池材料:市場シェア分析、産業動向・統計、成長予測(2025~2030年)
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日

