


北米のスマートファクトリー:市場シェア分析、産業動向、成長予測(2025年~2030年)
North America Smart Factory - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 1627143
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
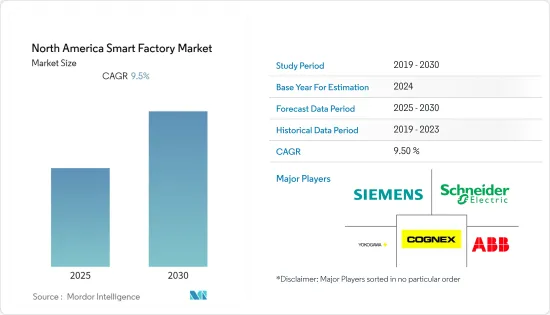
北米のスマートファクトリー市場は予測期間中にCAGR 9.5%を記録する見込み
主要ハイライト
- メアリヴィル大学の予測によると、2025年までに世界中で毎年180兆ギガバイトを超えるデータが作成されます。その大部分はIIoT対応産業によって生成されます。産業用IoT(IIoT)大手のMicrosoftの調査によると、85%の企業が少なくとも1つのIIoT使用事例プロジェクトを持っています。回答者の94%が2021年までにIIoT戦略を導入すると回答していることから、この数字は増加すると考えられます。
- IoT技術は、特に米国のような先進国の製造業における労働力不足を克服しつつあります。このため、米国では連邦政府と民間企業がインダストリー4.0のIoT技術に投資しており、中国や他の人件費の安い国に奪われた米国の産業基盤を拡大しようとしています。そのため、IoT技術は主に世界中でスマートファクトリーソリューションの採用を促進する可能性があります。
- また、最近の関税引き上げにより、米国の製造業者は、自動化によって達成される、より低コストでの商品生産を余儀なくされそうです。関税引き上げ前にオートメーションに投資した自動車会社は、ゲームの先陣を切っており、他社のコスト削減の青写真となっています。産業用ロボットやオートメーション製品を生産する企業は、オートメーションに必要なロボットや装置の最大の生産者であるため、恩恵を受けることになります。
- 協働ロボットのようなオートメーション技術は、人間の介入や相互作用を必要とします。さらに、産業用制御システム(ICS)にはセキュリティリスクが潜んでいます。そのため、システムへのセキュリティ脅威を防ぐためにICSセキュリティソリューションを導入する必要があり、ICSの維持コストが増大します。サイバーセキュリティソリューションの進歩により、ICSに関連するセキュリティ問題への不安は軽減されつつあります。
北米のスマートファクトリー市場動向
半導体産業が大きく成長
- 同地域のエレクトロニクス産業は安定したペースで成長しており、設計やファブレス領域で事業を展開する多くの企業で大きなシェアを占めています。米国国勢調査局によると、半導体とその他の電子部品セクターの収益は、2023年までに1,051億6,000万米ドルに達すると予想されています。
- さらに、この地域はスマートフォンやコンシューマーエレクトロニクスの需要が大きく、これが研究市場の需要を牽引しています。エリクソンによると、スマートフォンの契約数は2025年までに3億6,000万に達すると予想され、5Gの需要によって増強されます。
- さらに、同地域ではスマートウェアラブルの需要増が半導体需要の先陣を切っています。Cisco Systemsによると、2022年までに北米の接続ウェアラブルデバイス数は4億3,900万米ドルに達する見込みです。このような開発は、この地域の市場需要を増大させています。
- 半導体産業協会(SIA)によると、半導体産業は米国で25万人近い労働者を直接雇用しています。米国はまた、電気自動車や高性能ICを必要とする自動車の自動運転の可能性に投資している世界の大手自動車メーカーの本拠地でもあります。これは、半導体シリコンウエハー市場の需要を促進する大きな要因のひとつです。例えば、2020年12月、リチウムイオン用途のシリコン-炭素複合材料の世界的プロバイダーであるGroup14 Technologiesは、SK Materialsが主導するシリーズB資金調達で1,700万米ドルを確保しました。
- パンデミックは米国の多くの人々や産業にとって残酷なほど悪いものだったが、半導体産業は唯一の明るい局所ひとつでした。このことは、あらゆる種類のチップに対する追加需要につながり、すでに全力疾走していたサプライチェーンへのプレッシャーを増大させました。そのため、市場関係者は製品開拓に投資するようになりました。
通信は市場を牽引するセグメントのひとつ
- 有線通信は、特定の送信元から送信先に情報を届ける際、比較的歪みが少ない傾向にあります。例えば、8kビット/秒の固定レートで1台のデジタルコントローラに送信される、有線アナログ・デジタル変換器からのデジタルエンコード・データを受信する場合、データの損失や歪みはほとんど発生しないです。さらに、PROFIBUS-DPやControlNetのように、トークンを使ってネットワークへのアクセスを制御することで、比較的一定の遅延プロファイルを目指す有線ネットワークプロトコルもある。
- 例えば、FieldComm Group、PI(Profibus &Profinet International)、ODAVAは産業用 Ethernetの開発を推進するために協力しています。これは、EtherNet/IP, HART-IP, PROFINETの使用をプロセス産業の危険な場所に拡大することを目的としており、現在IEEE 802.3.cgで進行中の作業を活用しています。
- ワイヤレスネットワークは、産業オートメーションに多くの可能性をもたらす方法で進歩しています。ワイヤレス産業オートメーションというアイデアは、多くの組織にとって長い間達成不可能な目標でしたが、5Gはこの目標を現実のものにし始めています。非公開会社はすでに工場内に5Gネットワークを導入し始めており、性能、低遅延、決定性、信頼性の向上を目の当たりにしています。
- 例えば、CorningとVerizonは、米国ヒッコリーにあるコーニングの光ファイバーケーブル製造施設に5G超広帯域サービスを導入しました。コーニングはベライゾンの5G技術を使い、世界で最も大規模な光ファイバーケーブル製造施設の1つで、ファクトリーオートメーションや品質保証などの機能強化に5Gを応用するテストを行う。
- 無線通信を組み込んだ個々の機器は、一般的に有線ネットワークよりもコストがかかります。しかし、この初期コストの増加は複数の方法で相殺されます。ワイヤレスデバイスは、生産エリア内を配線するコストを節約できるなど、長期的には最も費用対効果の高い選択肢となることが多いです。
北米のスマート工場産業概要
北米のスマートファクトリー市場は、数社の大手企業が存在し、適度に統合されています。各社は市場シェアを拡大するため、戦略的提携や製品開拓に継続的に投資しています。最近の市場開拓動向をいくつか発表します。
- 2021年4月-Mitsubishi Electric Corporationは、HVIGBT2種、HVDIODE5種を含むXシリーズ新製品7種を開発し、Xシリーズパワー半導体モジュールは合計24種となりました。これらのモジュールは、トラクションモータや直流送電装置、産業用大容量機器など、大容量化・小型化が進む高電圧・大電流機器向けインバータ用として開発されたものです。7月より順次発売されます。
- 2020年9月-SiemensとGrundfosは、上下水道用途、産業オートメーション、ビルディング技術の3つの主要セグメントにおいて、両社が提供する補完的な製品やソリューションに焦点を当てた戦略的協力に向けたデジタルパートナーシップの枠組みを締結しました。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場洞察
- 市場概要
- 産業の魅力-ポーターのファイブフォース分析
- 供給企業の交渉力
- 買い手の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
- 産業バリューチェーン分析
- COVID-19が市場に与える影響
第5章 市場力学
- 市場促進要因
- バリューチェーン全体でのモノのインターネット(IoT)技術の採用拡大
- エネルギー効率に対する需要の高まり
- 市場抑制要因
- 変革のための莫大な設備投資
- サイバー攻撃に弱い
第6章 市場セグメンテーション
- 製品別
- マシンビジョンシステム
- カメラ
- プロセッサー
- ソフトウェア
- エンクロージャー
- フレームグラバー
- インテグレーションサービス
- 照明
- 産業用ロボット
- 多関節ロボット
- 直交ロボット
- 円筒型ロボット
- スカラロボット
- パラレルロボット
- 協働作業ロボット
- 制御機器
- リレーとスイッチ
- サーボモーターとドライブ
- センサー
- 通信技術
- 有線
- ワイヤレス
- その他
- マシンビジョンシステム
- 技術別
- 製品ライフサイクル管理(PLM)
- ヒューマンマシンインターフェース(HMI)
- エンタープライズ・リソース・プランニング(ERP)
- 製造実行システム(MES)
- 分散型制御システム(DCS)
- モニタリング制御とデータ収集(SCADA)
- プログラマブル・ロジック・コントローラ(PLC)
- その他
- エンドユーザー産業別
- 自動車
- 半導体
- 石油・ガス
- 化学・石油化学
- 製薬
- 航空宇宙・防衛
- 飲食品
- 鉱業
- その他
- 国別
- 米国
- カナダ
第7章 競合情勢
- 企業プロファイル
- ABB Ltd.
- Cognex Corporation
- Siemens AG
- Schneider Electric SE
- Yokogawa Electric Corporation
- Kuka AG
- Rockwell Automation Inc.
- Honeywell International Inc.
- Robert Bosch GmbH
- Mitsubishi Electric Corporation
- Fanuc Corporation
- Emerson Electric Company
- FLIR Systems Inc.
第8章 投資分析
第9章 市場の将来展望



