


製造向けAIの世界市場:プロセッサー、ソフトウェア、技術、用途 - 予測(~2030年)
Artificial Intelligence in Manufacturing Market by Processor (MPUS, GPUs, FPGA, ASICs), Software (On-premises, Cloud), Technology (Machine Learning, NLP, Context-aware Computing, Computer Vision, Generative Al), Application - Global Forecast to 2030


- 発行日
- ページ情報
- 英文 335 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 1802923
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
世界の製造向けAI市場は、2025年の341億8,000万米ドルから2030年までに1,550億4,000万米ドルに達すると予測され、CAGRで35.3%の成長が見込まれます。
この力強い成長は、生産ワークフローの合理化、リアルタイムの意思決定の強化、多様な製造業務にわたる予知保全のサポートを目的としたAI技術の急速な採用によってもたらされています。製造が俊敏性、コスト効率、品質保証の向上を目指す中、AIソリューションは新たなレベルの業務インテリジェンスと生産性を引き出す上で重要な役割を果たすようになっています。自動車、電子、航空宇宙、消費財などの産業では、機械学習、コンピュータービジョン、自然言語処理を活用して、生産スケジューリングの最適化、ダウンタイムの削減、プロセスの早期段階での異常検知を行っています。
| 調査範囲 | |
|---|---|
| 調査対象年 | 2021年~2030年 |
| 基準年 | 2024年 |
| 予測期間 | 2025年~2030年 |
| 単位 | 10億米ドル |
| セグメント | 提供、用途、技術、産業、地域 |
| 対象地域 | 北米、欧州、アジア太平洋、その他の地域 |
AI対応ロボット、デジタルツイン、インテリジェント品質管理システムの利用により、メーカーは生産を正確かつ適応性を持って拡大することができます。さらに、産業用IoTプラットフォームやクラウドベースのデータアナリティクスにAIを統合することで、コネクテッドデータドリブンエコシステムを実現し、スマートファクトリーへの移行を加速します。持続可能性、競合への対応、国際競争力が重視される中、AIは次世代製造パラダイムの形成において変革的な役割を果たすことになります。インテリジェントなオートメーションと継続的なプロセス革新の需要が強まる中、製造向けAI市場は、すべての地域と産業にわたって持続的に拡大する見通しです。
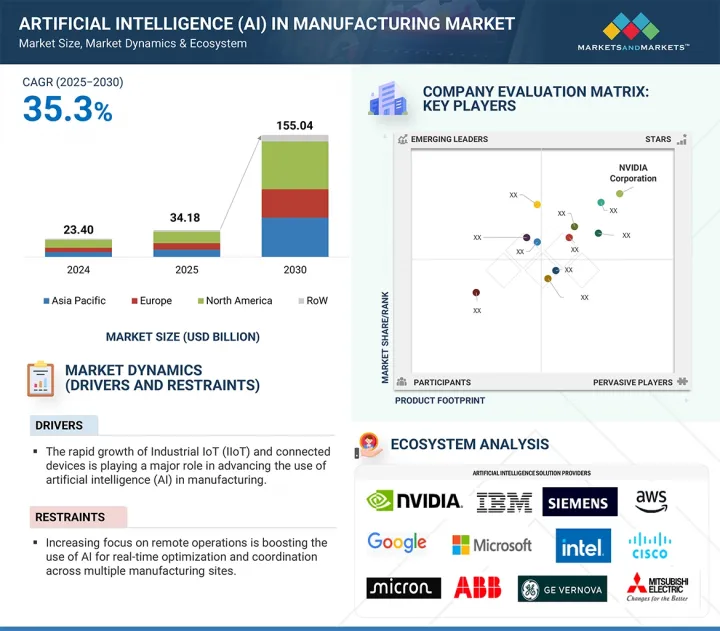
「用途別では、予知保全セグメントが2024年に最大の市場シェアを占めました。」
2024年、機器の故障を最小化し、経営ダウンタイムを短縮し、資産性能を最適化することが重視されるようになり、予知保全セグメントが製造向けAI市場の主要用途として浮上しました。各産業のメーカーは、センサーデータの分析、異常の検出、機器故障の事前予測を行うため、AIを活用した予知保全システムの採用を増やしています。このアプローチは、タイムリーかつ的を絞った介入を可能にし、企業がコストのかかる中断を回避し、全体的な生産効率を向上させるのに役立っています。自動車、重機、エネルギー・電力、半導体・電子機器製造などの主要部門は、特に計画外の停止が大きな損失につながりかねない、大量生産で資本集約的な業務において、予知保全を優先しました。
IoTやクラウドプラットフォームと統合されたAIアルゴリズムは、リアルタイムコンディションモニタリングとインテリジェント診断を可能にし、従来のリアクティブメンテナンスや時間ベースのメンテナンスモデルに対して明確な優位性をもたらしました。故障を予測し、メンテナンススケジュールを最適化し、予備部品の浪費を削減するために、AIによる知見が広く利用されたことが、このセグメントの優位性に大きく寄与しました。さらに、機器の稼働時間の向上、資産寿命の延長、人件費の削減を通じた予知保全からの投資回収は、メーカーにとっての戦略的優先事項となっています。工場がよりスマートでデータ中心の経営に向けて進化し続ける中、予知保全は2024年に、製造部門でもっとも影響力のあるAI用途としての地位を堅持しました。
「技術別では、機械学習セグメントが最大の市場シェアを占めました。」
2024年、機械学習セグメントが製造向けAI市場で最大のシェアを占めました。これは産業全体でデータ主導の意思決定、プロセスの最適化、適応型のオートメーションを可能にする上で中心的な役割を担っていることを反映しています。メーカーは、センサー、機械、企業システムから生成される大量の業務データを分析し、従来の方法では検出できなかったパターンや動向を発見するために、機械学習アルゴリズムへの依存度を高めています。これにより、企業は生産効率を高め、品質管理を向上し、変化する市場の需要に迅速に対応できるようになっています。自動車、電子、金属・重機製造などの産業では、需要予測や予知保全から異常検知やプロセス最適化まで、さまざまな用途を推進するために機械学習が採用されています。リアルタイムデータに基づいて継続的に学習し、モデルを改良していくこの技術の能力は、複雑な経営や変動性の高いダイナミックな環境において特に価値を発揮します。機械学習が産業用IoTプラットフォーム、クラウドコンピューティング、エッジデバイスと統合されたことで、ディスクリート製造とプロセス製造の両方でその利用が大幅に拡大しました。意思決定を自動化し、ヒューマンエラーを削減し、隠れた非効率性を発見する能力は、基礎的なAI技術としての機械学習の優位性を強化しました。製造がより高い俊敏性、拡張性、競合優位性を追求する中、機械学習は、製造向けAI情勢の中でもっとも広く導入された、影響力のある技術として台頭しました。
当レポートでは、世界の製造向けAI市場について調査分析し、主な促進要因と抑制要因、競合情勢、将来の動向などの情報を提供しています。
目次
第1章 イントロダクション
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 重要な知見
- 製造向けAI企業にとって魅力的な機会
- 製造向けAI市場の提供
- 製造向けAI市場:技術別
- 製造向けAI市場:産業別
- 製造向けAI市場:用途別
- 製造向けAI市場:国別
第5章 市場の概要
- イントロダクション
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- バリューチェーン分析
- エコシステム分析
- カスタマービジネスに影響を与える動向/混乱
- ポーターのファイブフォース分析
- 主なステークホルダーと購入基準
- ケーススタディ分析
- EASTMAN CHEMICAL COMPANY、GE VERNOVAが提供するAIドリブン信頼性プログラムで機器のモニタリングを変革
- HARTING TECHNOLOGY GROUP、MICROSOFTとSIEMENSのAIを活用したエンジニアリングでコネクター設計を加速
- RENISHAW PLC、SIEMENSのNX CAMソフトウェアを使用して精度を向上し、スクラップを削減
- MITSUBISHI MOTORS CORPORATION、IBMと連携し、より効率的で機敏な未来に向けて業務改革を実施
- SHELL、MICROSOFTとC3.AIが提供するAIソリューションを活用し、予知保全におけるオペレーショナルエクセレンスとスケーラビリティを実現
- 技術分析
- 主要技術
- 補完技術
- 隣接技術
- 価格設定の分析
- 主要企業が提供するプロセッサーの平均販売価格:タイプ別(2024年)
- 主要企業が提供するプロセッサーの価格帯:タイプ別(2024年)
- GPUの平均販売価格の動向:地域別(2021年~2024年)
- FPGAの平均販売価格の動向:地域別(2021年~2024年)
- 投資と資金調達のシナリオ
- 貿易分析
- 輸入シナリオ(HSコード8471)
- 輸出シナリオ(HSコード8471)
- 特許分析
- 主な会議とイベント(2025年~2026年)
- 規制情勢
- 2025年の米国関税の影響 - 概要
- イントロダクション
- 主な関税率
- 価格の影響の分析
- 国/地域に対する影響
- 産業に対する影響
- 製造向けAI採用の戦略的ロードマップ(2024年~2030年)
- 新興地域のホットスポット
- 製造向けAIの未来
- 生成AIとシミュレーション駆動型設計
- 自律型・協働型ロボット
- デジタルツインとAIドリブン工場計画
- AIを活用した持続可能性とエネルギー効率
- 製造エコシステム全体にわたるAIの拡張
第6章 製造向けAI市場:提供別
- イントロダクション
- ハードウェア
- プロセッサー
- 記憶装置
- ネットワークデバイス
- ソフトウェア
- AIソリューション
- AIプラットフォーム
- サービス
- 展開・統合
- サポート・メンテナンス
第7章 製造向けAI市場:技術別
- イントロダクション
- 機械学習
- 深層学習
- 教師あり学習
- 強化学習
- 教師なし学習
- その他
- 自然言語処理
- コンテキストアウェアコンピューティング
- コンピュータービジョン
- 生成AI
第8章 製造向けAI市場:用途別
- イントロダクション
- 在庫最適化
- 予知保全・機械検査
- 生産計画
- フィールドサービス
- レクラメーション
- 品質管理
- サイバーセキュリティ
- 産業用ロボット
第9章 製造向けAI市場:産業別
- イントロダクション
- 自動車
- エネルギー・電力
- 医薬品
- 金属・重機
- 半導体・電子
- 食品・飲料
- その他の産業
第10章 製造向けAI市場:地域別
- イントロダクション
- 北米
- 北米のミクロ経済の見通し
- 米国
- カナダ
- メキシコ
- 欧州
- 欧州のミクロ経済の見通し
- ドイツ
- 英国
- フランス
- イタリア
- ポーランド
- スペイン
- 北欧
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- その他の地域
- 中東
- アフリカ
- 南米
第11章 競合情勢
- 概要
- 主要参入企業の戦略/強み(2023年~2025年)
- 収益分析(2020年~2024年)
- 市場シェア分析(2024年)
- 企業の評価と財務指標
- ブランドの比較
- 企業の評価マトリクス:主要企業(2024年)
- 企業の評価マトリクス:スタートアップ/中小企業(2024年)
- 競合シナリオ
第12章 企業プロファイル
- 主要企業
- NVIDIA CORPORATION
- IBM
- SIEMENS
- ABB
- HONEYWELL INTERNATIONAL INC.
- GE VERNOVA
- GOOGLE LLC
- MICROSOFT
- MICRON TECHNOLOGY, INC.
- INTEL CORPORATION
- AMAZON WEB SERVICES, INC.
- ROCKWELL AUTOMATION
- SAP SE
- ORACLE
- MITSUBISHI ELECTRIC CORPORATION
- PTC
- SCHNEIDER ELECTRIC
- その他の企業
- CISCO SYSTEMS, INC.
- HEWLETT PACKARD ENTERPRISE DEVELOPMENT LP
- DASSAULT SYSTEMES
- PROGRESS SOFTWARE CORPORATION
- ZEBRA TECHNOLOGIES CORP.
- UBTECH ROBOTICS CORP LTD
- AQUANT
- BRIGHT MACHINES, INC.
- AVATHON
- SIGHT MACHINE
第13章 付録
- 発行日
- 発行
- MarketsandMarkets
- ページ情報
- 英文 335 Pages
- 納期
- 即納可能