


V2X市場:車種別、V2X通信タイプ別、V2X充電タイプ別、コネクティビティ、推進、提供、技術、搭載、ユニット、および地域別 - 2035年までの世界予測
V2X Market by Vehicle Type (PC, CV), V2X Communication Type (V2I, V2V+V2I, V2V+V2N), V2X Charging Type (V2L, V2H+V2L), Connectivity (CV2X, DSRC), Propulsion (ICE, EV), Offering, Technology, Fitment, Unit, and Region - Global Forecast to 2035


- 発行日
- ページ情報
- 英文 281 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2190630
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
V2X市場は、2026年の5億米ドルから2035年までに40億5,000万米ドルへと成長し、CAGRは26.1%になると予測されています。
自動車メーカーや交通当局が、車両通信とコネクテッド道路インフラ、交通管理システム、ADAS(先進運転支援システム)を統合するにつれ、市場は拡大しています。アリゾナ州の「コネクテッド・ビークル・アクセラレーション・ゾーン」が発表され、最大750基の物理的および仮想的な路側装置(RSU)と約400基の車載装置(ONU)の設置が計画されており、緊急対応、公共交通、貨物輸送、および交通弱者の安全を目的としています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2026年~2035年 |
| 基準年 | 2025 |
| 予測期間 | 2026年~2035年 |
| 対象単位 | 10億米ドル |
| セグメント | 車種別、V2X通信方式別、V2X充電方式別、コネクティビティ別、推進別、提供別、技術別、搭載別、台数別、および地域別 |
| 対象地域 | アジア太平洋、北米、欧州、および世界のその他の地域 |
成長の原動力となっているのは、C-V2Xの導入、コネクテッドカーの安全性、およびインテリジェント交通インフラを促進する規制上の取り組みに加え、政府資金によるプログラムや、OEMによるOBUおよびRSUの統合です。需要は、V2V、V2I、およびV2N通信をサポートするコネクテッドカーアーキテクチャへの移行によって形成されています。これらの技術により、衝突警告、信号のフェーズおよびタイミング情報、緊急ブレーキ警報、道路上の危険通知、および協調的知覚が可能になります。こうしたアプリケーションが拡大するにつれ、サプライヤーは、信頼性の高いメッセージ交換をサポートするために、自動車用認定チップセット、セキュア通信モジュール、統合テレマティクスプラットフォーム、および相互運用可能なソフトウェアスタックを開発しています。
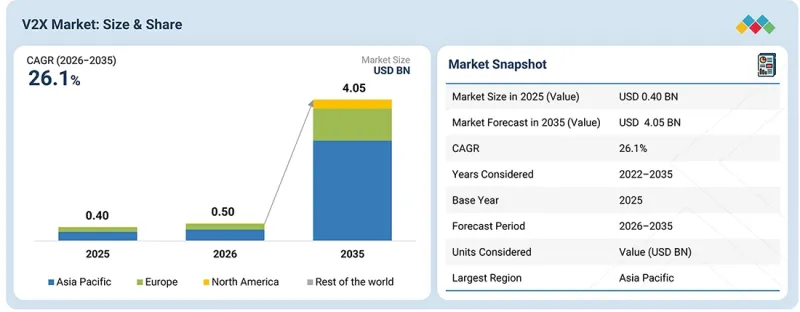
地域ごとの展開イニシアチブは、V2Xサプライヤーに新たな機会をもたらしています。特にアジア太平洋地域では、中国がコネクテッドカー、路側機器、クラウド制御プラットフォームを通じて、車両・道路・クラウドの統合を推進しています。欧州では協調型高度交通システム(ITS)と国境を越えた相互運用性が進展しており、北米ではC-V2Xの導入とコネクテッド道路安全アプリケーションが推進されています。こうした動向により、各地域の周波数帯、サイバーセキュリティ、相互運用性の要件に準拠した通信用ハードウェアおよびソフトウェアへの需要が高まっています。
V2Xの導入は、OEMの統合戦略、インフラの整備状況、およびコネクテッド安全アプリケーションの商業的実現可能性の影響をますます強く受けています。サプライヤー各社は、コンパクトなOBU、マルチバンドアンテナ、安全なメッセージ認証、ソフトウェアによるアップグレードが可能な通信プラットフォーム、および複数のアプリケーションに対応できるRSUに注力しています。乗用車や商用車がより多くのコネクテッド機能を採用するにつれ、市場の成長は、単体の通信ハードウェアのみではなく、統合型車両通信システム、協調型道路安全アプリケーション、および拡張可能な車両・インフラ間接続へとシフトしています。
通信、セキュリティ、テレマティクス機能の統合により、統合型V2Xプラットフォームが進化
- クアルコムは、V2X接続機能を自動車用コンピューティングプラットフォームに統合しています。クアルコムの「Snapdragon Digital Chassis」ポートフォリオは、接続性、コンピューティング、および車両通信機能を組み合わせることで、V2X機能をテレマティクスやADAS(先進運転支援システム)と統合する機会を創出しています。これにより、自動車用認定チップセット、セキュアなメッセージ処理、およびスケーラブルな接続アーキテクチャに対する需要が支えられています。
- ハーマンは、車両からネットワークへの安全アプリケーションを推進しています。ハーマンの「Ready Aware」ソリューションは、ネットワーク接続性とリアルタイムの道路イベント情報を活用し、急ブレーキ、停止中の車両、道路上の危険などのハザードに対して、状況に応じたアラートを提供します。これは、ソフトウェア対応のテレマティクス・プラットフォームやコネクテッドカー・サービスを通じて、V2Xの安全機能を拡張する可能性を示しています。
- NXPは専用のV2X通信およびセキュリティコンポーネントを開発しています:NXPのV2Xポートフォリオは、専用の自動車用通信プロセッサとセキュリティ技術を通じて、安全な車両間通信をサポートします。これらの機能は、低遅延のメッセージ処理、認証済み安全メッセージ、および車両と道路側インフラ間の信頼性の高い通信に対する要件に対応しています。
- 欧州の規制は相互運用可能なV2Xの導入を支援しています:EUの統一された5.9 GHz周波数帯枠組みおよびC-Roadsプラットフォームは、協調型ITSの導入を促進しており、周波数帯に準拠したV2Xモジュール、セキュアな通信システム、および相互運用可能な路側装置への需要を牽引しています。
「EVの普及が、充電およびエネルギー管理システムとのV2X統合を加速」
EVの普及により、車両のエネルギー要件と充電インフラ、道路状況を結びつけるV2X機能への需要が生まれています。充電ステーションの利用状況、バッテリーの航続距離、信号機のタイミング、ルート情報は、充電スポットの選択、航続距離を考慮したルート設定、およびエネルギー効率の高い運転を支援することができます。バッテリー管理システムや充電プラットフォームとの統合は、協調的な充電やV2G(Vehicle-to-Grid)サービスの機会も生み出しています。サプライヤーにとっては、高電圧パワーエレクトロニクスの周辺でも信頼性の高い無線性能を維持しつつ、EVテレマティクスやエネルギー管理システムと統合するC-V2Xモジュールへの需要が高まっています。例えば、日産「リーフ」は、V2H(Vehicle-to-Home)やV2G(Vehicle-to-Grid)を含む双方向エネルギーアプリケーションに対応しており、コネクテッドEVプラットフォームがモビリティの枠を超えてエネルギー管理へと拡大できることを実証しています。これにより、V2Xサプライヤーにとっては、通信システムを充電制御、エネルギー管理プラットフォーム、およびスマートグリッドインフラと統合する機会が生まれます。
「内燃機関車、高い生産台数を通じてV2Xの普及を牽引」
内燃機関車は、その膨大な導入台数、継続的な生産台数、およびコネクテッドカー技術の段階的な統合により、現在、自動車分野におけるV2X需要を牽引しています。OEM各社は、テレマティクス制御ユニットや統合通信モジュールを通じて、内燃機関車プラットフォームにV2X機能を組み込んでおり、電気パワートレインを必要とせずに、安全警報、交通信号情報、危険通知などを可能にしています。例えば、中国の「車両・道路・クラウド統合」イニシアチブは、参加する車両プラットフォーム全体でのコネクテッドカー技術の導入を支援しています。これにより、既存の車両電気アーキテクチャと互換性があり、コスト最適化されたC-V2Xモジュールを提供するサプライヤーにとっての機会が生まれ、OEM各社は統合コストを管理しつつ、大量生産される乗用車や商用車全体でV2Xの導入を拡大できるようになります。
「欧州、協調型高度道路交通システム(C-ITS)を通じてV2VおよびV2Iの導入を加速」
欧州では、交通安全の取り組みや協調型高度道路交通システム(C-ITS)が、コネクテッドカーと道路インフラ間の統合を推進していることから、V2VおよびV2I通信への需要が高まっています。例えば、欧州のC-Roadsプラットフォームは、信号情報、道路工事の警告、危険箇所の警報など、各国の道路網全体にわたる相互運用可能なC-ITSサービスの展開を支援しています。これにより、車両とインフラ間で標準化された安全メッセージを交換できるV2X車載ユニット、路側ユニット、および通信システムに対する需要が後押しされています。例えば、C-Roadsプログラムは国境を越えた相互運用性を推進しており、サプライヤーにとっては、個々の国の展開ではなく、複数の欧州市場に対応した互換性のあるV2Xプラットフォームを開発する機会が生まれています。こうした動向は、欧州におけるV2VおよびV2Iの需要が、単なる車両通信ハードウェアだけでなく、相互運用可能な道路インフラ、標準化された安全アプリケーション、およびインテリジェント交通管理システムとの統合と、ますます密接に関連していることを示しています。
- 企業タイプ別:ティア1-31%、OEM-21%、ティア2-48%
- 役職別:CXO-40%、取締役-35%、その他-25%
- 国別:アジア太平洋地域-15%、欧州-50%、北米-30%、世界のその他の地域-5%
V2X市場は半導体開発企業、自動車用電子機器サプライヤー、コネクテッドモビリティ技術企業によって形成されています。競合は、OEMや交通当局が、量産車やコネクテッド道路網全体に相互運用可能な車両通信システムを展開できるようにすることに、ますます焦点が当てられています。業界関係者は、複数の車種や地域の規格にわたる展開をサポートする、自動車用認定の通信チップセット、コンパクトなV2Xモジュール、セキュアなメッセージ処理システム、およびインフラ接続プラットフォームを開発しています。戦略的優先事項としては、OEMの車両プログラムにおける設計採用の獲得、道路インフラ事業者とのパートナーシップの構築、現地の周波数帯要件に合わせた製品の適応、および自動車メーカーにとっての統合の複雑さの軽減などが挙げられます。また、サプライヤー各社は、商用車両の運行事業者やインフラプロジェクトをターゲットに、安全警報、交通調整、およびリアルタイムの道路状況共有を可能にする、後付け型の通信ユニットや拡張性の高いV2Xソリューションを提供しています。
調査範囲:
本レポートでは、車種(乗用車、商用車)、駆動方式(ICE、EV)、通信(V2I、V2V+V2I、V2V+V2N、V2V+V2I+V2N)、充電(V2L、V2H+V2L、V2G+V2H+V2L)、コネクティビティ(C-V2X、DSRC)、提供形態(ハードウェア、ソフトウェア)、技術(運転支援システム、高度道路交通システム、緊急車両通知、乗客情報システム、車両・資産管理、駐車管理システム、視界内通信、非視界内通信、バック通信、その他)、搭載形態(プラグアンドプレイ、後付け、統合型)、ユニット(車載ユニット、路側ユニット)、および地域(アジア太平洋、欧州、北米、世界のその他の地域)別に分析しています。本レポートでは、V2X市場エコシステムにおける主要プレーヤーの競合情勢および企業プロファイルについても網羅しています。
また、本調査では、市場の主要プレーヤーに関する詳細な競合分析に加え、各社の企業プロファイル、製品および事業提供内容に関する主な観察事項、最近の動向、主要な市場戦略についても取り上げています。
- 本レポートは、V2X市場エコシステムおよびそのサブセグメントにおける売上高の最も正確な推計値に関する情報を提供することで、この市場の市場リーダーや新規参入企業を支援します。
- 本レポートは、利害関係者が競合情勢を理解し、自社のビジネスをより良い位置に据え、適切な市場参入戦略を策定するためのさらなる洞察を得るのに役立ちます。
- また、本レポートは、利害関係者が市場の動向を把握し、主要な市場促進要因、抑制要因、課題、および機会に関する情報を得るのに役立ちます。
本レポートでは、以下のポイントに関する洞察を提供しています:
- 主要な促進要因の分析(V2XがADASおよび自動運転のための補完的な知覚層となること、C-V2Xが次世代の自動車用E/Eおよびコネクティビティアーキテクチャに直接統合されること、孤立した車両認識から協調的な交通および道路運用インテリジェンスへの移行)、制約要因(V2Xの普及率が低いため、価値実現に向けたネットワーク効果による障壁が生じていること、相互運用性、サイバーセキュリティ、信頼性の要件が、大規模な展開を複雑にしていること)、機会(アフターマーケットのV2Xデバイスによる既存車両への後付け、V2X対応のスマートコリドーおよびコネクテッド交差点の商用化、V2Xと自動運転および協調的知覚の統合)、および課題(V2Xサービスの商業的所有権および収益化の不明確さ、車両とインフラのエコシステム間の相互運用性の欠如)
- 製品開発/イノベーション:V2X市場における今後の技術、研究開発活動、および製品発売に関する詳細な洞察
- 市場開発:収益性の高い市場に関する包括的な情報(本レポートでは、さまざまな地域にわたるV2X市場を分析しています)
- 市場の多様化:V2X市場における製品、未開拓地域、最近の動向、および投資に関する網羅的な情報
- 競合分析:主要企業の市場順位、成長戦略、サービス提供内容に関する詳細な評価
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- V2X市場における各プレーヤーのビジネスチャンス
- V2X市場:推進別
- V2X市場:車種別
- V2X市場:通信方式別
- V2X市場:コネクティビティ別
- V2X市場:提供サービス別
- V2X市場:充電別
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 未充足ニーズと未開拓分野
- 多様な車両およびインフラのエコシステム全体にわたる、信頼性が高く、相互運用可能で、拡張性のあるV2X通信
- エンドツーエンドのV2Xシステム統合と継続的なコンプライアンスの不足
- インテリジェントなV2Xアプリケーションにおけるデータ活用の限界
- V2Xを活用した協調的知覚と自動運転
- センサーの機能拡張
- 非直視環境における知覚
- 交差点認識
- 脆弱な道路利用者の検知
- 緊急車両警報
- プラトーニングおよびL2+/L3アプリケーション
第5章 業界の動向
- マクロ経済指標
- GDPの動向と予測
- 自動車テレマティクス市場の動向
- 世界のV2X業界の動向
- サプライチェーン分析
- エコシステムマッピング
- 通信ネットワーク事業者
- 道路インフラ設備プロバイダー
- マッピングおよび測位プロバイダー
- 車両運営事業者およびモビリティサービス事業者
- V2Xハードウェアプロバイダー
- V2Xソフトウェアプロバイダー
- 自動車エンジニアリングサービスプロバイダー
- C-V2Xモジュールサプライヤー
- アンテナサプライヤー
- OEM
- 価格分析
- 2027年の主要な会議およびイベント
- 顧客のビジネスに影響を与える動向とディスラプション
- 投資および資金調達のシナリオ
- 部品表
- 車載用V2X通信装置の部品表
- ケーススタディの分析
- バージニア州スマートロードにおけるパイロットプロジェクト
- ニューヨークにおける車両位置測定の精度
- 「ゼロ」を目指す交通安全戦略
- 自動運転車に向けた道路整備
- サンディエゴの道路におけるパイロットプロジェクト
- エコカー・モビリティ・チャレンジ
- V2X技術によるデンバーの除雪業務の変革
- OEMとアフターマーケットにおけるV2X導入戦略
- 既存の車両フリートにおけるV2X後付け導入の機会
- アフターマーケットにおけるV2Xのビジネスモデルと収益源
第6章 V2X市場における技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
- 技術分析
- 主要な新興技術
- 関連技術
- 技術・製品ロードマップ
- 特許分析
- 将来の用途
- 協調型自動運転
- リアルタイム協調知覚
- 予測型V2X
- V2X+デジタルツイン/動的HDマップ
- 協調型交通流および交差点インテリジェンス
第7章 規制状況
- 規制状況
- 国別の規制
- 規制機関、政府機関、およびその他の組織
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 主要な利害関係者と購入基準
- V2I
- V2V+V2I
- V2V+V2N
- V2V+V2I+V2N
- 購入プロセスにおける主要な利害関係者
- 購入基準
- 導入の障壁と内部的な課題
第9章 V2X市場:提供別
- ハードウェア
- ソフトウェア
- 主な洞察
第10章 V2X市場:充電別
- V2L
- V2H+V2L
- V2G+V2H+V2L
- 主な調査結果
第11章 V2X市場:推進別
- 内燃機関(ICE)
- 電気自動車(EV)
- 主な調査結果
第12章 V2X市場:通信タイプ別
- V2I
- V2V+V2I
- V2V+V2N
- V2V+V2I+V2N
- V2P
- 主な洞察
第13章 V2X市場:車種別
- 乗用車
- 商用車
- 主な調査結果
第14章 V2X市場:コネクティビティ別
- C-V2X
- DSRC
- 主な調査結果
第15章 V2X市場:ユニット別
- 車載ユニット
- 路側装置
- 主な調査結果
第16章 V2X市場:搭載別
- プラグアンドプレイ型
- 後付け型
- 統合型搭載
- 主な調査結果
第17章 V2X市場:技術別
- 自動運転支援システム
- インテリジェント交通システム
- 緊急車両通知
- 乗客情報システム
- 車両・資産管理
- 駐車管理システム
- 視界内
- 非直視範囲
- 後退
- その他
- 主な洞察
第18章 V2X市場:地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- 北米
- 米国
- カナダ
- メキシコ
- 世界のその他の地域
- ブラジル
- アルゼンチン
第19章 競合情勢
- 概要
- 主要参入企業の戦略/強み
- V2X市場における主要企業の戦略概要
- 市場シェア分析(2025年)
- 収益分析(2021年~2025年)
- 企業価値評価および財務指標
- 企業価値評価
- 財務指標
- ブランド/製品比較
- 企業評価マトリックス:主要企業、2025年
- スター
- 新興リーダー
- 広範なプレイヤー
- 参入企業
- 企業の事業展開:主要企業、2025年
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スタート地点
- 競合ベンチマーキング:スタートアップ/中小企業、2025年
- 競合シナリオ
- 製品の発売・開発・機能強化
- 取引
- 事業拡大
- その他の動向
第20章 企業プロファイル
- 主要企業
- QUALCOMM INCORPORATED
- HARMAN INTERNATIONAL
- HUAWEI TECHNOLOGIES CO., LTD.
- NXP SEMICONDUCTORS
- AUMOVIO SE
- ROBERT BOSCH GMBH
- COHDA WIRELESS
- INFINEON TECHNOLOGIES AG
- DENSO CORPORATION
- STMICROELECTRONICS
- HYUNDAI MOBIS
- KAPSCH GROUP
- その他の主要企業
- MARBEN PRODUCTS
- CAPGEMINI ENGINEERING
- NOKIA
- DSPACE GMBH
- FICOSA INTERNACIONAL SA
- VECTOR INFORMATIK GMBH
- BMW AG
- MERCEDES-BENZ GROUP AG
- RENAULT GROUP
- UNEX TECHNOLOGY CORP.
- MITSUBISHI ELECTRIC CORPORATION
- FLEX LTD.
- TATA MOTORS PASSENGER VEHICLES LIMITED
- HITACHI SOLUTIONS, LTD.
- NISSAN MOTOR CO., LTD.
- LEAR CORPORATION
- INTEL CORPORATION
- DANLAW, INC.
- COMMSIGNIA LTD.
- GENERAL MOTORS
- FORD MOTOR COMPANY
第21章 調査手法
第22章 付録



