


医療機器受託製造市場:機器別、機器分類別、サービス別 - 2031年までの世界予測
Medical Device Contract Manufacturing Market by Device (IVD, Drug Delivery, Surgical, Orthopedic Implants), Class of Device (Class I, II, III), and Service (QMS, Process Development, Device & Component Manufacturing, Packaging) - Global Forecast to 2031

- 発行日
- ページ情報
- 英文 451 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2169407
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
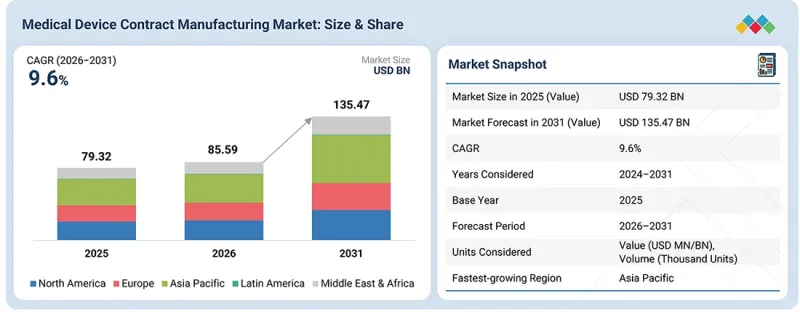
世界の医療機器受託製造市場は、2026年の855億9,000万米ドルから、2031年には1,354億7,000万米ドルに達すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は9.6%となる見込みです。
医療機器の技術進歩に加え、高齢人口の増加が、市場の成長を牽引すると予想されます。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2026年~2031年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2031年 |
| 算定単位 | 金額(10億米ドル) |
| セグメント | 機器タイプ別、デバイスクラス別、サービス別、地域別 |
| 対象地域 | 北米、欧州、アジア太平洋、中東・アフリカ、およびラテンアメリカ |
ロボット工学や低侵襲手術、医療機器における人工知能(AI)、遠隔医療、遠隔患者モニタリングといった医療分野での継続的な発展により、市場は成長すると予想されます。高齢化の進展や医療診断への需要の高まりも、市場の成長にさらに寄与しています。しかし、厳格な規制順守やサプライチェーンの複雑さが、市場の成長をある程度抑制すると予想されます。
「機器タイプ別では、糖尿病ケアデバイスセグメントが、医療機器受託製造市場において最も高いCAGRを記録すると予想されます。」
糖尿病ケア機器セグメントは、2026年から2031年にかけて、医療機器受託製造市場において最も高いCAGRを記録すると予測されています。この成長は、持続血糖モニタリングシステム、インスリン投与装置、インスリンペン、その他のコネクテッドソリューションなど、高度な糖尿病管理機器への需要増加によって牽引されています。こうしたデバイスの複雑化が進むにつれ、糖尿病ケア企業は、精密部品、電子機器の統合、自動組立、および大量生産に関する専門知識を持つ専門の受託製造業者に製造業務を委託するようになっています。コネクテッド型およびウェアラブル型の糖尿病デバイスの普及が進むことで、受託製造業者にとって、製品開発、新製品導入(NPI)、組立、試験、および商業規模の製造を支援するさらなる機会が生まれています。
「サービス別では、2025年にデバイス開発・製造サービスセグメントが市場で最大のシェアを占めました。」
医療機器受託製造分野において、デバイス開発・製造サービスセグメントが最大の市場シェアを占めています。これは主に、このセグメントがコンセプトを実用的な医療機器へと具現化するためです。中小企業や中堅企業は、コスト削減、製品開発期間の短縮、専門知識や先進的な製造技術の活用を目的として、これらのサービスを外部委託することがよくあります。このセグメントは、初期設計や試作から大規模な商用化に至るまでの製品開発ライフサイクル全体を網羅しており、新興企業と既存企業の双方にとって極めて重要な役割を果たしています。さらに、低侵襲手術用デバイスやウェアラブル健康モニタリング技術など、高度で高精度な医療機器への需要の高まりにより、包括的な製造パートナーシップの必要性が大幅に高まり、このセグメントの市場における優位性がさらに強固なものとなっています。
「2025年には、アジア太平洋地域が最大の市場シェアを占めました。」
アジア太平洋(APAC)地域では、いくつかの主要な要因に後押しされ、医療機器受託製造サービスに対する需要が大幅に高まっています。第一に、同地域の多くの国々における急速な人口増加により、先進的な医療ソリューションへのニーズが高まっています。さらに、医療従事者や患者の間で、現代の医療機器の利点や機能に対する認識が高まっていることも、この需要をさらに後押ししています。また、アジア太平洋地域のさまざまな国々で中産階級が拡大していることも、より多くの消費者が医療サービスや製品を利用できるようになるにつれて、この動向に寄与しています。その結果、医療機器受託製造セクターの世界的リーダー企業は、アジア太平洋市場において積極的に事業拠点を設立・拡大しています。これらの企業は、さまざまな最先端の医療機器、革新的なソフトウェアソリューション、そして多様な医療現場に合わせた生体適合性材料を数多く導入しています。特に、中国はアジア太平洋地域の医療機器受託製造市場を牽引する見通しであり、2024年には最大のシェアを獲得すると予測されています。この成長は、慢性疾患の有病率の増加に加え、医療機器の利用可能性や有効性に対する一般市民や機関の認識が高まっていることに起因しています。その結果、こうした相互に関連する動向と医療環境の継続的な進化に後押しされ、アジア太平洋地域は市場で最大のシェアを占めています。
供給側における一次インタビューの内訳:
企業タイプ別:ティア1(60%)、ティア2(30%)、ティア3(10%)
役職別:Cレベル幹部(30%)、取締役(50%)、その他の役職(20%)
地域別:北米(40%)、欧州(25%)、アジア太平洋(20%)、ラテンアメリカ(10%)、中東・アフリカ(5%)
需要側:
エンドユーザー別:医療機器メーカー(50%)、製薬・薬物送達企業(33%)、診断機器メーカー(17%)
役職別:調達・購買マネージャー(47%)、研究開発・製品開発責任者(22%)、製造・エンジニアリング責任者(15%)、その他(16%)
地域別:北米(25%)、欧州(24%)、アジア太平洋(25%)、ラテンアメリカ(11%)、中東・アフリカ(15%)
調査範囲
本レポートでは、医療機器受託製造市場を分析し、機器の種類、機器の分類、サービス、地域などのセグメントごとに、市場規模・推計と将来の成長可能性を推計しています。また、主要企業の競合分析も含まれており、企業プロファイル、提供製品・サービス、最近の動向、および主要な市場戦略に焦点を当てています。
本レポートを購入する理由
本レポートは、老舗企業や新興企業、中小規模の企業が市場動向を把握し、より大きな市場シェアを獲得するのに役立ちます。本レポートを入手した企業は、以下に概説する5つの戦略のうち、1つ以上を実施することが可能です。
本レポートでは、以下の点に関する洞察を提供しています:
- 主要な促進要因(発展途上国における医療機器市場の成長、製造分野でのロボット工学および自動化の導入、医療機器モダリティにおける技術的進歩、インダストリー4.0が医療機器業界に与える影響)および制約要因(医療機器市場における統合)の分析、機会(発展途上国における医療費の増加、インフラ整備、意識の高まり、および高齢人口の増加とそれに伴う疾患)、ならびに課題(技術力とコストのバランスを取るための継続的なイノベーションの欠如)について、洞察を提供します。
- 市場浸透度:本レポートには、世界の医療機器受託製造市場における主要企業が提供する製品ポートフォリオに関する広範な情報が含まれています。本レポートでは、医療機器の種類、機器のクラス、サービス、および地域といった市場セグメントについて詳しく取り上げています。
- 製品の強化・革新:世界の医療機器受託製造市場における新製品の発売および予測される動向に関する包括的な詳細情報です。
- 市場開発:医療機器の種類、機器のクラス、サービス、地域ごとに、収益性の高い成長市場に関する詳細な知見と分析を提供します。
- 市場の多様化:世界の医療機器受託製造市場における、新規に投入された製品やサービス、拡大する市場、現在の進展、および投資に関する包括的な情報です。
- 競合評価:世界の医療機器受託製造市場における主要競合他社の市場シェア、成長計画、製品・サービスの提供内容、および生産能力に関する徹底的な評価です。
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- 医療機器受託製造市場の概要
- アジア太平洋地域の医療機器受託製造市場:サービス別・国別(2025年)
- 医療機器受託製造市場:地域別の成長機会
- 医療機器受託製造市場:地域別(2026年~2031年)
- 医療機器受託製造市場:先進国対新興国
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 未充足ニーズと未開拓分野
- 相互に関連する市場とセクター横断的な機会
- 相互に関連する市場
- セクター横断的な機会
- ティア1/2/3の主要企業による戦略的動き
- ティア1/2/3の主要企業による戦略的動き
第5章 業界の動向
- ポーターのファイブフォース分析
- 新規参入業者の脅威
- 代替品の脅威
- 供給企業の交渉力
- 買い手の交渉力
- 競争企業間の敵対関係の激しさ
- マクロ経済指標
- GDPの動向と予測
- 世界の医療産業の動向
- 世界の医療機器受託製造(OEM)業界の動向
- バリューチェーン分析
- エコシステム分析
- 価格分析
- 主要企業別医療機器受託製造における平均販売価格の動向(2023年~2025年)
- 2023年~2025年の地域別医療機器受託製造における平均販売価格の動向
- 貿易分析
- HSコード9018の輸入データ(2021年~2025年)
- HSコード9018の輸出データ(2021年~2025年)
- 主要な会議・イベント(2026年~2027年)
- 顧客のビジネスに影響を与える動向・変革
- 投資・資金調達のシナリオ
- ケーススタディ分析
- ケーススタディ1:JABIL INC.とAMS OSRAMが提携し、ポイント・オブ・ケア診断検査を加速
- 事例研究2:サンミナ社とメディカル・ダイアグノスティクス社が提携し、新製品導入(NPI)と製造の迅速化を図る
- 事例研究3:PLEXUS社とQUIDEL社が提携し、ポイント・オブ・ケア診断機器の製造を拡大
- 2025年の米国関税が医療機器受託製造市場に与える影響
- 主な関税率
- 価格への影響分析
- 国・地域への影響
- 最終用途産業への影響
第6章 技術、特許、およびデジタル・AIの導入による戦略的変革
- 技術分析
- 主要な新興技術
- 補完的技術
- 隣接技術
- 技術・製品ロードマップ
- 将来の応用
- 個別化・患者特化型医療機器
- 低侵襲・高精度医療機器
- コネクテッド・スマート医療機器
- AIを活用したデジタル製造
- AI/生成AIが医療機器受託製造市場に与える影響
- 医療機器受託製造エコシステムにおける市場の可能性
- AIの使用事例
- 医療機器受託製造市場においてAIを導入している主要企業
第7章 持続可能性と規制状況
- 規制状況
- 規制の枠組み
- 規制機関、政府機関、およびその他の組織
- サステナビリティへの取り組み
- 医療機器受託製造市場におけるエネルギー効率の高い製造と炭素排出削減
- サステナビリティへの影響および規制政策の取り組み
- 認証、表示、および環境基準
第8章 顧客情勢と購買行動
- 主要な利害関係者と購入基準
- 購買プロセスにおける主要な利害関係者
- 購入基準
- 顧客情勢と購買行動
- 意思決定プロセス
- 導入の障壁と社内の課題
- 様々な最終用途産業における未充足ニーズ
- 市場の収益性
第9章 医療機器受託製造市場:機器タイプ別
- 体外診断用医療機器
- 画像診断機器
- 循環器用医療機器
- 薬物送達デバイス
- 整形外科用医療機器
- 呼吸ケア機器
- 眼科用医療機器
- 外科用医療機器
- 糖尿病ケア用医療機器
- 歯科用機器
- 内視鏡・腹腔鏡用機器
- 婦人科・泌尿器科用医療機器
- パーソナルケア機器
- 神経学用医療機器
- 患者モニタリング機器
- 患者支援機器
- その他の医療機器
第10章 医療機器受託製造市場:機器分類別
- クラスII医療機器
- クラスI医療機器
- クラスIII医療機器
第11章 医療機器受託製造市場:サービス別
- 医療機器の開発・製造サービス
- 品質管理サービス
- 包装・組立サービス
- その他のサービス
第12章 地域別
- 北米
- 北米のマクロ経済見通し
- 米国
- カナダ
- 欧州
- 欧州のマクロ経済見通し
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- その他欧州
- アジア太平洋
- アジア太平洋地域のマクロ経済見通し
- 中国
- インド
- 日本
- マレーシア
- タイ
- 韓国
- オーストラリア
- フィリピン
- シンガポール
- ニュージーランド
- その他アジア太平洋地域
- ラテンアメリカ
- ラテンアメリカのマクロ経済見通し
- ブラジル
- メキシコ
- その他ラテンアメリカ
- 中東・アフリカ
- 中東・アフリカのマクロ経済見通し
- GCC諸国
- その他中東とアフリカ
第13章 競合情勢
- 医療機器受託製造市場における主要企業が採用している主要戦略
- 収益分析(2023年~2025年)
- 2025年の世界市場シェア分析
- 米国の医療機器受託製造市場シェア分析、2025年
- 欧州の医療機器受託製造市場シェア分析、2025年
- 企業評価マトリックス:主要企業、2025年
- スター企業
- 新興リーダー
- 広範な存在感を示す企業
- 参入企業
- 企業の事業展開:主要企業、2025年
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スタート地点
- 競合ベンチマーキング:スタートアップ/中小企業、2025年
- 企業評価と財務指標
- 財務指標
- 企業評価
- 主要企業の研究開発評価
- 製品・ブランドの比較
- 競合シナリオ
第14章 企業プロファイル
- 主要企業
- JABIL INC.
- FLEX LTD.
- PLEXUS CORP.
- SANMINA CORPORATION
- INTEGER HOLDINGS CORPORATION
- TE CONNECTIVITY LTD.
- CELESTICA INC.
- WEST PHARMACEUTICAL SERVICES, INC.
- BENCHMARK ELECTRONICS INC.
- APTAR
- GERRESHEIMER AG
- KIMBALL ELECTRONICS, INC.
- NORTECH SYSTEMS, INC.
- CARCLO PLC
- NOLATO GW, INC.(A PART OF NOLATO AB)
- その他の主要企業
- NEMERA
- VIANT MEDICAL HOLDINGS, INC.
- TECOMET, INC.
- SMC LTD.
- PHILLIPS-MEDISIZE CORPORATION
- TESSY PLASTICS CORP.
- MEHOW
- TEKNI-PLEX
- CIRTEC MEDICAL
- PETER'S TECHNOLOGY