


がん診断市場:製品、技術、タイプ、用途、エンドユーザー、地域別 - 2031年までの世界予測
Cancer Diagnostics Market by Product (Consumables (Antibodies, Probes), Instruments), Technology (IVD Testing, Anatomic pathology, Imaging, Biopsy), Type (Tumors, Breast, Lung Cancer), Application, End User (Hospitals) & Region - Global Forecast to 2031


- 発行日
- ページ情報
- 英文 610 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2144542
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
がん診断市場は、2026年の298億6,000万米ドルから、2031年までに449億2,000万米ドルに達すると予測されており、CAGRは7.0%となる見込みです。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2026年~2031年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2031年 |
| 算定単位 | 金額(10億米ドル) |
| セグメント | 製品、手法、技術、用途、エンドユーザー、および地域 |
| 対象地域 | 北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカ |
がん診断は、がんの早期発見、正確な診断、疾患の特性評価、治療法の選択、および継続的な経過観察を可能にすることで、腫瘍学において極めて重要な役割を果たしています。製品別に分類されたがん診断市場は、体外診断(IVD)、病理診断、および画像診断の各分野で使用される、幅広い機器および消耗品のポートフォリオで構成されています。市場の成長は、先進的な診断技術の普及拡大、消耗品に対する持続的な需要、世界のがん発症率の上昇、スクリーニング施策の拡大、および診断検査件数の増加によって牽引されています。
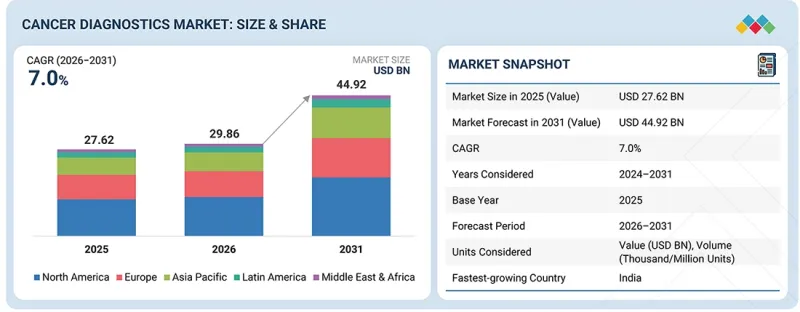
この市場には、PCR、免疫組織化学(IHC)、in situハイブリダイゼーション(ISH)、次世代シーケンシング(NGS)、マイクロアレイ、フローサイトメトリー、免疫測定法、組織病理学、生検、CT、MRI、PET、マンモグラフィー、超音波検査など、幅広い診断技術が含まれています。これらの技術は、固形腫瘍および血液悪性腫瘍の両方の診断に用いられ、がん検診、早期発見、疾患の診断および特性評価、治療方針の決定、再発の検出を含む疾患の経過観察などの用途を支えています。
製品別に見ると、がん診断市場は、IVD検査、解剖病理学、および画像診断に区分されます。このうち、IVD検査が最大の市場シェアを占めており、予測期間中は最も急速な成長が見込まれています。このセグメントの優位性は、世界的に増加するがんの負担、早期発見および精密腫瘍学への重視の高まり、液体生検や分子診断技術の採用拡大、ならびにがんのスクリーニング、診断、治療法の選択、および疾患モニタリングにおけるバイオマーカーに基づく検査の利用拡大によって牽引されています。次世代シーケンシング(NGS)、ポリメラーゼ連鎖反応(PCR)、免疫測定法、コンパニオン診断、およびAIを活用した診断プラットフォームにおける継続的な進歩により、診断の精度、感度、および結果報告までの時間が大幅に向上しました。医療投資の増加、分子検査に対する有利な保険償還、政府主導のがん検診イニシアチブ、および個別化医療へのアクセス拡大に支えられ、IVD検査セグメントは、予測期間を通じて世界のがん診断市場において主導的な地位を維持すると予想されます。
エンドユーザー別に見ると、がん診断市場は病院と臨床検査室に区分されます。このうち、病院は、患者数が多く、包括的な診断インフラを備え、単一の施設内でスクリーニング、診断、治療計画、疾患モニタリングを網羅した統合的ながん医療を提供できることから、最大の市場シェアを占めています。病院は、高度な画像診断、生検手技、分子検査、および多職種連携による腫瘍医療の主要な拠点であり、がん診断サービスに対する大きな需要を牽引しています。精密腫瘍学、コンパニオン診断、次世代シーケンシング(NGS)、AIを活用した診断ワークフローの導入拡大に加え、病院内のがんセンターへの投資増加や高度な診断技術へのアクセス拡大が相まって、病院セグメントの優位性は引き続き強まっています。さらに、がん検診に向けた政府主導の取り組みの拡大、がん患者の入院件数の増加、およびデジタル病理学と検査情報システムの統合が、世界のがん診断市場における病院の主導的地位を強化しています。一方、臨床検査室は、専門的な分子検査やゲノム検査のアウトソーシング増加に牽引され、着実な成長を続けています。
地域別に見ると、がん診断市場は北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカに分類されます。北米は2025年に最大の市場シェアを占め、その先進的な医療インフラ、高い医療費支出、有利な償還政策、そして革新的ながん診断技術の早期導入に支えられ、引き続き主要な市場牽引役としての役割を果たしています。同地域では、がんの有病率が高く、確立されたスクリーニングプログラムがあり、早期発見や精密腫瘍学への需要が高まっていることから、病院、がんセンター、臨床検査室において、分子診断、次世代シーケンシング(NGS)、液体生検、コンパニオン診断、デジタル病理学、および高度な画像診断技術が広く採用されています。主要な診断企業の強力な存在感、継続的な技術進歩、がん研究への多額の投資、支援的な規制枠組み、そしてがん診断への人工知能(AI)の統合拡大が、北米の市場におけるリーダーシップをさらに強固なものにしています。
当レポートで言及されているがん診断市場の主要回答者(供給側)の内訳は、以下の通りです:
- 企業タイプ別:ティア1:40%、ティア2:30%、ティア3:30%
- 役職別:Cレベル:55%、ディレクターレベル:27%、その他:18%
- 地域別:北米:43%、欧州:28%、アジア太平洋:20%、ラテンアメリカ:6%、中東・アフリカ:3%
調査範囲
本レポートでは、がん診断市場を評価し、製品、エンドユーザー、地域などのさまざまなセグメントに基づいて、市場規模および将来の成長可能性を推計しています。また、本市場における主要企業の競合分析に加え、企業プロファイル、製品ラインナップ、最近の動向、および主要な市場戦略についても記載しています。
本レポートを購入する理由
本レポートは、がん診断市場の市場リーダーや新規参入企業に対し、市場全体およびそのサブセグメントの売上高に関する最も正確な推計値を提供します。また、利害関係者が競合情勢を理解し、自社の事業を適切に位置づけ、効果的な市場参入戦略を策定するための洞察を得るのに役立ちます。さらに、利害関係者が市場力学を理解できるよう支援するとともに、がん診断市場に影響を与える主要な市場促進要因、制約、課題、および成長機会に関する洞察を提供します。
本レポートでは、以下の点について洞察を提供しています:
- 主要な促進要因の分析(高齢化、ライフスタイルの変化、環境的リスク要因に起因する世界のがん負担の増加;患者の転帰と生存率を改善するための早期がん発見およびスクリーニングへの注目の高まり;分子診断、次世代シーケンシング(NGS)、液体生検、コンパニオン診断の進歩による精密腫瘍学の実現;診断精度とワークフローの効率化を図るためのAIを活用した画像診断およびデジタル病理ソリューションの導入拡大;がん調査、バイオマーカー発見、および個別化医療への投資の増加)、抑制要因(高度な診断技術やゲノム検査の高コスト;低・中所得国における高度な診断インフラへのアクセス制限;厳格な規制承認および保険償還に関する課題;専門的な知見を必要とするゲノムおよび分子データの解釈の複雑さ)、機会(液体生検などの非侵襲的診断技術への需要の高まり;全国的ながん検診プログラムおよび啓発活動の拡大;精密医療およびコンパニオン診断の普及拡大;AIを活用した診断、デジタル病理、および多がん早期検出(MCED)検査への投資増加;新興市場における医療インフラと診断能力の向上)、および課題(熟練した腫瘍学および病理学の専門家の不足;データプライバシー、相互運用性、およびデジタル診断プラットフォームとの統合に関する問題;新規バイオマーカーや診断アッセイに対する高い検証要件;医療制度ごとの償還基準のばらつき;手頃な価格と診断精度を維持しつつ、先進的ながん診断への公平なアクセスを確保すること)。
- 製品の強化・革新:がん診断市場における新製品の発売および予想される動向に関する包括的な詳細情報。
- 市場開発:製品、タイプ、用途、技術、エンドユーザー、地域ごとに、収益性の高い成長市場に関する徹底的な知見と分析。
- 市場の多様化:がん診断市場における新製品の発売、市場の拡大、最新の進展、および投資に関する包括的な情報。
- 競合評価:がん診断市場における主要競合他社の市場シェア、成長計画、提供製品、および生産能力に関する徹底的な評価。
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- がん診断市場の市場概要
- アジア太平洋地域のがん診断市場:国別・技術別
- がん診断市場:地域別成長見通し(2026年~2031年)
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 未充足ニーズと未開拓領域
- がん診断市場における未充足ニーズ
- 未開拓市場の機会
- 相互に関連する市場とセクター横断的な機会
- 相互に関連する市場
- ティア1/2/3の主要企業による戦略的動き
- 主な動きと戦略的焦点
第5章 業界の動向
- ポーターのファイブフォース分析
- 供給企業の交渉力
- 買い手の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
- マクロ経済指標
- GDPの動向と予測
- サプライチェーン分析
- エコシステム分析
- 投資および資金調達のシナリオ
- 価格設定分析
- 製品別平均販売価格
- 主要企業別の血糖値測定用テストストリップの平均販売価格
- 地域別の平均販売価格
- バリューチェーン分析
- 顧客の事業に影響を与える動向/変革
- ケーススタディ分析
- 価格影響分析
- 地域への影響
第6章 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
- 主要な新興技術
- 体外診断(IVD)検査
- 補完技術
- 隣接技術
- 技術・製品ロードマップ
- 特許分析
- 主要特許一覧
- 将来の応用
- AI/生成AIががん診断市場に与える影響
- 主なユースケースと市場の可能性
- AIを導入している主要企業
- AIの将来
第7章 規制状況と持続可能性
- 地域ごとの規制とコンプライアンス
- 規制機関、政府機関、およびその他の組織
- 業界基準
- 持続可能性への取り組み
- がん診断における環境への影響と環境配慮の取り組み
- サステナビリティへの影響および規制政策の取り組み
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 購入者の利害関係者と購入評価基準
- 購買プロセスにおける主要な利害関係者
- 購入基準
- 導入の障壁と社内の課題
- さまざまなエンドユーザーの満たされていないニーズ
- 市場の収益性
- 収益の可能性
- コストの動向
- 主要用途における利益率向上の機会
第9章 がん診断市場:用途別
- スクリーニングおよび早期発見
- 診断および疾患の特性評価
- 治療決定支援
- 治療モニタリングおよび疾患進行の評価
- 治療後の経過観察および再発の検出
第10章 がん診断市場:技術別
- IVD検査
- 画像診断技術
- 解剖病理学
- 生検
第11章 がん診断市場:タイプ別
- 固形腫瘍
- 乳がん
- 肺がん
- 大腸がん
- 胃がん
- 頭頸部がん
- 前立腺がん
- 子宮頸がん
- 悪性黒色腫
- 体液性腫瘍
- 白血病
- 骨髄腫
- リンパ腫
第12章 がん診断市場:製品別
- IVD検査
- 病理診断
- 画像診断ベース
第13章 がん診断市場:エンドユーザー別
- 病院・診療所
- 診断ラボ
第14章 がん診断市場:地域別
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他アジア太平洋地域
- ラテンアメリカ
- ブラジル
- メキシコ
- その他ラテンアメリカ
- 中東・アフリカ
第15章 競合情勢
- 主要参入企業の戦略/強み
- がん診断市場における主要企業の戦略概要
- 収益分析(2023年~2025年)
- 市場シェア分析(2025年)
- 企業評価および財務指標
- ブランド/製品比較
- ABBOTT
- F. HOFFMANN-LA ROCHE LTD.
- DANAHER
- 企業評価マトリックス:主要企業、2025年
- 企業評価マトリックス:スタートアップ/中小企業、2023年
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スタート地点
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- 主要なスタートアップ/中小企業の詳細リスト
- スタートアップ/中小企業の競合ベンチマーキング
- 競合シナリオ
- 製品の発売および承認
第16章 企業概要
- 主要企業
- F. HOFFMANN-LA ROCHE
- DANAHER CORPORATION
- THERMO FISHER SCIENTIFIC INC
- ABBOTT LABORATORIES
- AGILENT TECHNOLOGIES INC.
- QIAGEN N.V.
- ILLUMINA, INC
- HOLOGIC, INC
- BECTON, DICKINSON AND COMPANY
- SIEMENS HEALTHINEERS AG
- EXACT SCIENCES CORPORATION
- GUARDANT HEALTH, INC
- SYSMEX CORPORATION
- BIOMERIEUX SA.
- MYRIAD GENETICS, INC
- その他の企業
- NEOGENOMICS, INC
- NATERA, INC
- TEMPUS AI, INC
- GRAIL, INC
- CARIS LIFE SCIENCES, INC, INC.
- PERSONALIS, INC
- DELFI DIAGNOSTICS, INC
- FULGENT GENETICS, INC
- BURNING ROCK BIOTECH LIMITED
- GENETRON HOLDINGS LIMITED