


産業用ルーターおよびアクセスポイント市場のトラッカーおよび予測、2020年~2030年
Industrial Routers & Access Points Market Tracker and Forecast 2020-2030


- 発行日
- ページ情報
- 英文 54 Pages
- 納期
- 即日から翌営業日
- 商品コード
- 2180074
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
- 通信/IT関連専門 通信/IT関連専門を専門とする市場調査会社です。
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
産業用ルーターおよびアクセスポイント市場:モバイルオートメーションによる接続性の拡大と、Wi-Fi 7/5Gへのアップグレードに伴う機器の入れ替えが後押しし、2030年までに40億米ドル規模に成長する見込み
要約
- 市場規模は40億米ドルを超えると予想されています。IoT Analytics社の「産業用ルーターおよびアクセスポイント市場レポート2026-2030」によると、産業用ルーターおよびアクセスポイント市場は2025年に28億6,000万米ドルに達し、2030年までにCAGR7.3%で成長し、40億8,000万米ドルに達すると予測されています。
- モバイルオートメーションと分散型拠点が需要を牽引しています。工場や倉庫におけるAGV(無人搬送車)やAMR(自律移動ロボット)、遠隔地の公益事業施設、鉄道、港湾、鉱山、および重要インフラにおける冗長リンクにより、産業用アクセスハードウェアを必要とする接続数が飛躍的に増加しています。
- Wi-Fi 6/6Eおよび5Gがアップグレードサイクルを牽引しています。2030年までに、Wi-Fi 6/6Eは産業用Wi-Fiの売上高の70%近くを占めると予想されており、一方、5G/RedCapはセルラー通信の売上高の59.2%に達すると見込まれています。
産業用ルーターおよびアクセスポイント市場の概要と見通し
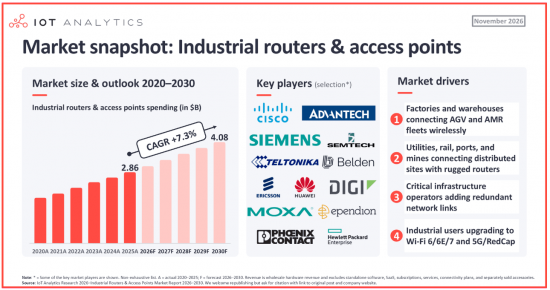
市場の成長は鈍化していますが、2030年までに12億1,000万米ドルの増加が見込まれています。IoT Analyticsが2026年10月に発行した54ページの『産業用ルーターおよびアクセスポイント市場レポート、2026-2030』によると、産業用ルーターおよびアクセスポイント市場の売上高は2025年に28億6,000万米ドルに達し、2026年には31億1,000万米ドルに達すると予測されています。同レポートでは、2030年までのCAGRが7.3%となり、市場規模は40億8,000万米ドルに達すると予測しています。これは2020年から2025年までの9%というCAGRよりは低いもの、予測期間中の市場規模の増加額は、10億3,000万米ドルから12億1,000万米ドルへと拡大する見込みです。
ハードウェア出荷台数の増加の大部分はWi-Fiが牽引する一方、セルラー分野は高付加価値機器の普及により恩恵を受ける見込みです。年間出荷台数は、2025年の460万台から2030年には660万台へと増加すると予測されていますが、平均販売価格(ASP)の平均値はほぼ横ばいの約620ドルにとどまると見込まれています。出荷台数の増加分の約75%をWi-Fiが占める一方、高価格帯の5G/RedCapルーターのシェア拡大が、セルラー分野の収益のより急速な成長を支えています。
本市場は3つのデバイスカテゴリーを網羅しています。産業用アクセスポイント市場には以下が含まれます:
- 産業用Wi-Fiアクセスポイント、クライアント、およびブリッジ
- 産業用セルラールーターおよびCPE
- 有線産業用ルーター
収益はハードウェアの卸売のみを対象としており、IoTゲートウェイ、産業用イーサネットスイッチ、ファイアウォール、プライベート5Gインフラ、ソフトウェア、およびサービスは除外されています。
本記事の分析内容は、以下の資料に基づいています。
『産業用ルーターおよびアクセスポイント市場レポート2026-2030』
産業用ルーターおよびアクセスポイント市場に関する54ページのレポートで、市場規模、2030年までの予測、技術動向、ベンダー分析を掲載しています。また、「産業用アクセスポイント市場トラッカーおよび予測」とのプレミアムバンドルとしてもご利用いただけます。同レポートでは、ベンダー別、接続方式別、Wi-Fiおよびセルラー世代別、地域別、業界別における2020年~2030年の収益、出荷、平均販売価格(ASP)を提供しています。
産業用ルーターおよびアクセスポイント市場の4つの市場促進要因
産業用アクセスハードウェアへの需要は、単に構築される拠点の数だけでなく、業務の設計方法に応じて拡大しています。モバイルオートメーションや分散型運用により、接続を必要とするポイントの数が倍増し、耐障害性の要件により重要な拠点に冗長リンクが追加され、さらに新しいWi-Fiや5G世代への移行が機器の入れ替えを加速させています。
以下の4つの要因が、モバイル接続要件の高度化、接続サイトの増加、冗長ネットワークリンクの構築、および老朽化した機器の更新を通じて、産業用アクセスハードウェアの需要を押し上げています。
1.ワイヤレスカバレッジとオンボード接続性を必要とするAGVおよびAMRを導入する工場や倉庫
モバイルオートメーションの進展により、産業用WLANインフラおよびクライアントハードウェアへの需要が高まっています。工場や倉庫では、信頼性の高い無線カバレッジと車載接続を必要とするAGV、AMR、その他の移動資産の導入が進んでいます。したがって、ハードウェアの需要は、ロボットの導入台数と1対1で比例するのではなく、カバレッジ、トポロジー、および移動エンドポイントの数に依存します。
最近の市場動向の一例:シスコは、エンタープライズWi-Fiインフラを産業用モビリティアプリケーションへと拡大しています。
2026年4月のウェビナーにおいて、米国を拠点とするネットワークハードウェア企業であるシスコは、同社の「Ultra-Reliable Wireless Backhaul(URWB)」技術が、産業用アクセスポイント「IW9165」および「IW9167」、ならびに一部のエンタープライズ向けWi-Fi 6/6E/7モデルでどのように動作するかを実演しました。これにより、同一の無線インフラストラクチャ上で、従来のWi-Fiクライアントと、AGVやフォークリフトなどの移動する産業用資産の両方を、共通のネットワーク管理ツールを使用してサポートすることが可能になります。産業用モビリティ機能をエンタープライズWLAN製品に組み込むことで、シスコは従来のOT(オペレーションテクノロジー)ネットワークベンダーとの競合を激化させています。
2.堅牢なルーターで分散した拠点を接続するユーティリティ、鉄道、港湾、鉱山
分散型の産業運用では、遠隔地や移動中の拠点において、追加の堅牢な接続性が求められます。公益事業、鉄道網、港湾、鉱山、およびその他の地理的に分散した環境では、産業用セルラールーターや無線リンクを使用して、現場の資産や拠点を接続しています。新規拠点の開設、ネットワークの拡張、および耐障害性の要件により、アクセスハードウェアへの需要が高まっています。
最近の市場動向の一例:Teltonikaは、堅牢な5G接続を移動体輸送用途へと拡大しています。
2025年7月、リトアニアに拠点を置くTeltonika Networks社は、鉄道やその他の輸送車両に搭載された機器を外部ネットワークに接続するために設計された、同社初の5G輸送用ルーター「ATRM50」を発表しました。このルーターは、5G接続機能に加え、EN 50155およびEN 45545の鉄道規格認証を取得しており、-40°Cから75°Cの温度範囲で動作します。これは、移動型の産業運用全般において、堅牢なセルラー接続が求められていることを示しています。
3.重要インフラ事業者が冗長ネットワークリンクを追加
重要インフラの運営事業者は、ネットワークの耐障害性を向上させるため、追加のルーターを導入しています。1,000カ所以上の既存サイトの移行と4,000カ所以上の新規サイトを含む近代化プロジェクトにおいて、欧州のエネルギー配電会社は、台湾に拠点を置く産業用IoTおよびエッジコンピューティング企業であるアドバンテック(Advantech)社のLTEルーター「ICR-2431」を採用しました。標準的な拠点ではネットワークの冗長化のためにデュアルSIMルーターが使用されていますが、重要な拠点では、別々のモバイルネットワーク上でホットスタンバイモードで動作する2台のLTEルーターが使用され、衛星通信が第3のバックアップ経路として活用されています。これは、耐障害性の要件が、プライマリ接続を超えてハードウェアへの需要を増加させていることを示しています。
4.産業ユーザーが老朽化したハードウェアをWi-Fi 6/6E、Wi-Fi 7、および5G/RedCap機器に置き換えています
Wi-Fi 6/6Eは依然として産業用WLANのアップグレードの主流ですが、5Gはセルラーハードウェアの価値を高めています。産業ユーザーは老朽化したWi-Fiおよびセルラー機器を置き換えていますが、技術の移行には違いが見られます。Wi-Fi 6/6EとWi-Fi 7を合わせると、2030年までに産業用Wi-Fiの売上高の79.1%を占めると予測されており、2025年の40.4%から増加する見込みです。ただし、2030年の売上高に占める割合は、Wi-Fi 6/6Eが70%近くを占めるのに対し、Wi-Fi 7は約9%にとどまると見込まれています。セルラー分野では、2030年までに5G/RedCapが売上高の59.2%を占めると予想される一方、4G/LTEは依然として出荷台数の約半分を占める見込みです。
このことから、2030年を通じてWi-Fi 6/6EがWLANの主要な次世代規格であり続ける一方、5Gの普及により、高付加価値のセルラー機器のシェアが拡大することが示されています。Wi-Fi 4、5、6/6E、7、および4G/LTE、5G/RedCapの売上高、出荷台数、平均販売価格(ASP)に関する2030年までの年次データは、本トラッカーでご確認いただけます。
産業用ルーターおよびアクセスポイント市場に関するよくある質問
- 産業用ルーターおよびアクセスポイント市場の規模はどのくらいですか?
- IoT Analyticsの『産業用ルーターおよびアクセスポイント市場レポート、2026年~2030年』によると、産業用ルーターおよびアクセスポイント市場は2025年に28億6,000万米ドルに達し、2030年までにCAGR7.3%で成長し、40億8,000万米ドルに達すると予測されています。年間出荷台数は、2025年の460万台から2030年には660万台へと増加すると予測されています。
- 産業用アクセスポイント市場の成長を牽引している要因は何でしょうか?
- 需要を押し上げている要因は4つあります。無線カバレッジを必要とするAGVやAMRを導入する工場や倉庫、分散した拠点を堅牢なルーターで接続するユーティリティ、鉄道、港湾、鉱山、冗長化されたネットワークリンクを追加する重要インフラ事業者、そして老朽化したハードウェアをWi-Fi 6/6E、Wi-Fi 7、5G/RedCap機器に置き換える産業ユーザーです。
- 産業用セルラールーターの収益のうち、5Gが占める割合はどの程度でしょうか?
- 2030年までに、5G/RedCapは産業用セルラー売上高の59.2%を占めると予想されています。ただし、高価格な5G/RedCapルーターは、出荷台数の伸びよりも売上高の伸びを加速させるため、4G/LTEは依然としてセルラー製品の出荷台数の約半分を占めると予想されています。